🔑 Tres puntos clave...
- Wall Street abre la semana en modo rebote tras el peor tropiezo semanal del Nasdaq desde junio: el sector de inteligencia artificial se recupera con fuerza gracias a mejoras de calificación de Goldman Sachs sobre CoreWeave y de JPMorgan sobre Intel.
- Charles Schwab inaugura la temporada de resultados con ingresos récord de 7.170 millones de dólares, mientras Cleveland-Cliffs sorprende al mercado con un salto de más del 12% en la premarket; la semana se pone densa con Bank of America, Goldman Sachs, Netflix, Tesla, Meta e IBM reportando entre martes y jueves.
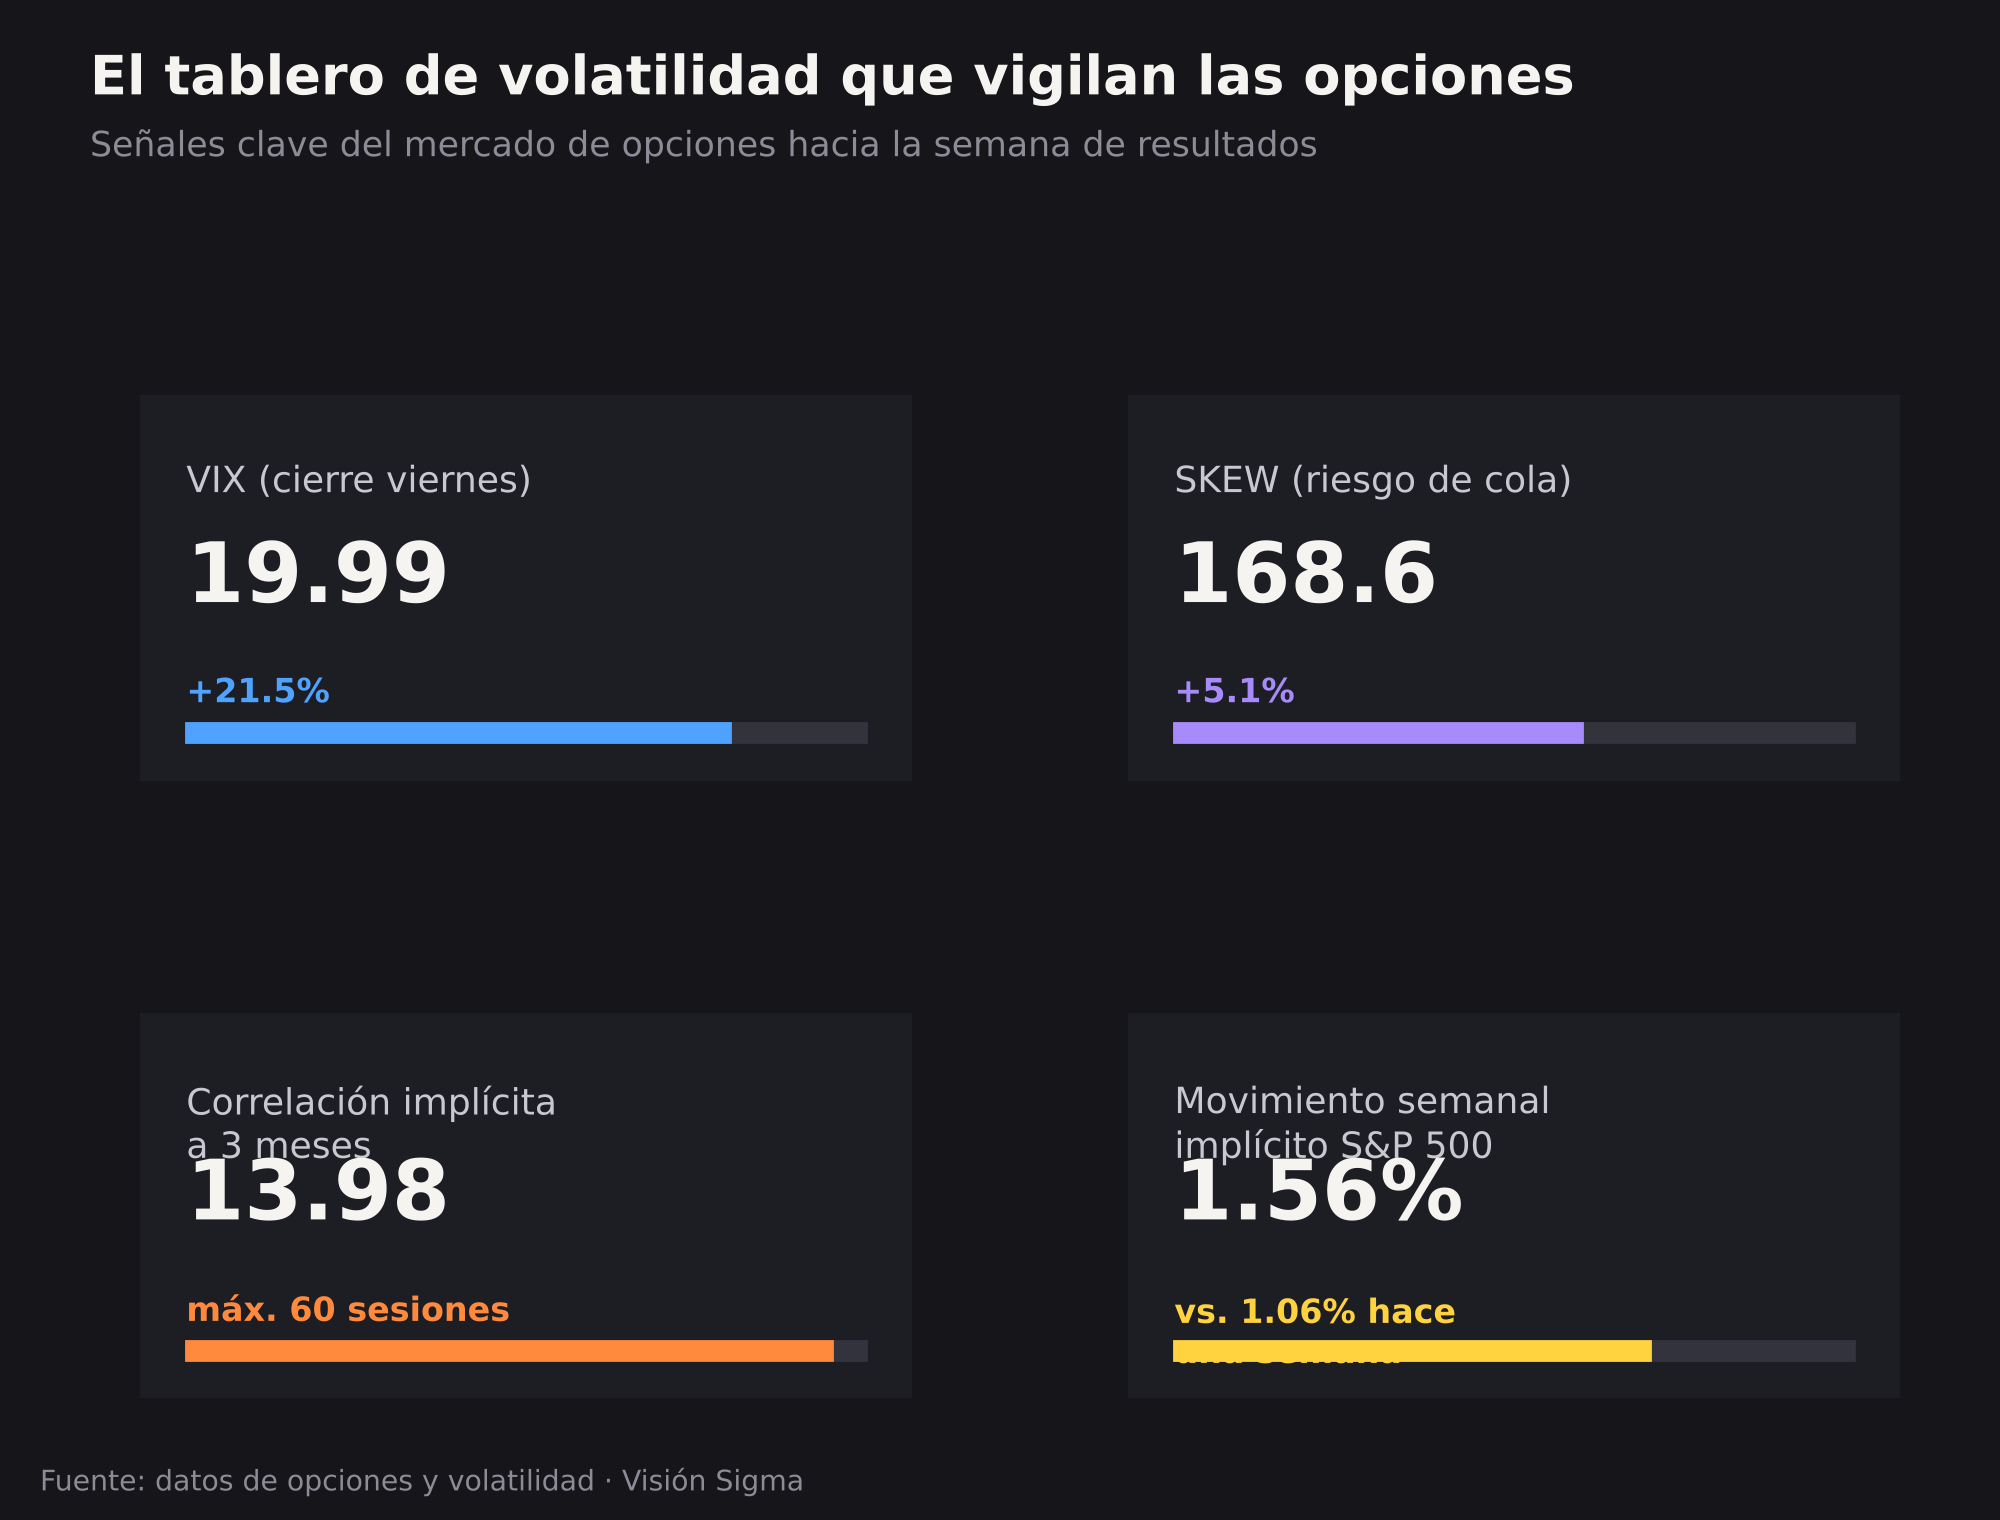
- El mercado de opciones enciende varias alertas que vale la pena vigilar: el VIX saltó más del 21% el viernes hasta 19.99, el índice SKEW (que mide la demanda de protección ante caídas abruptas) subió a 168.6, y la correlación implícita entre acciones tocó un máximo de 60 sesiones, mientras los movimientos que las opciones anticipan para Netflix y Tesla quedan, paradójicamente, por debajo de su promedio histórico.
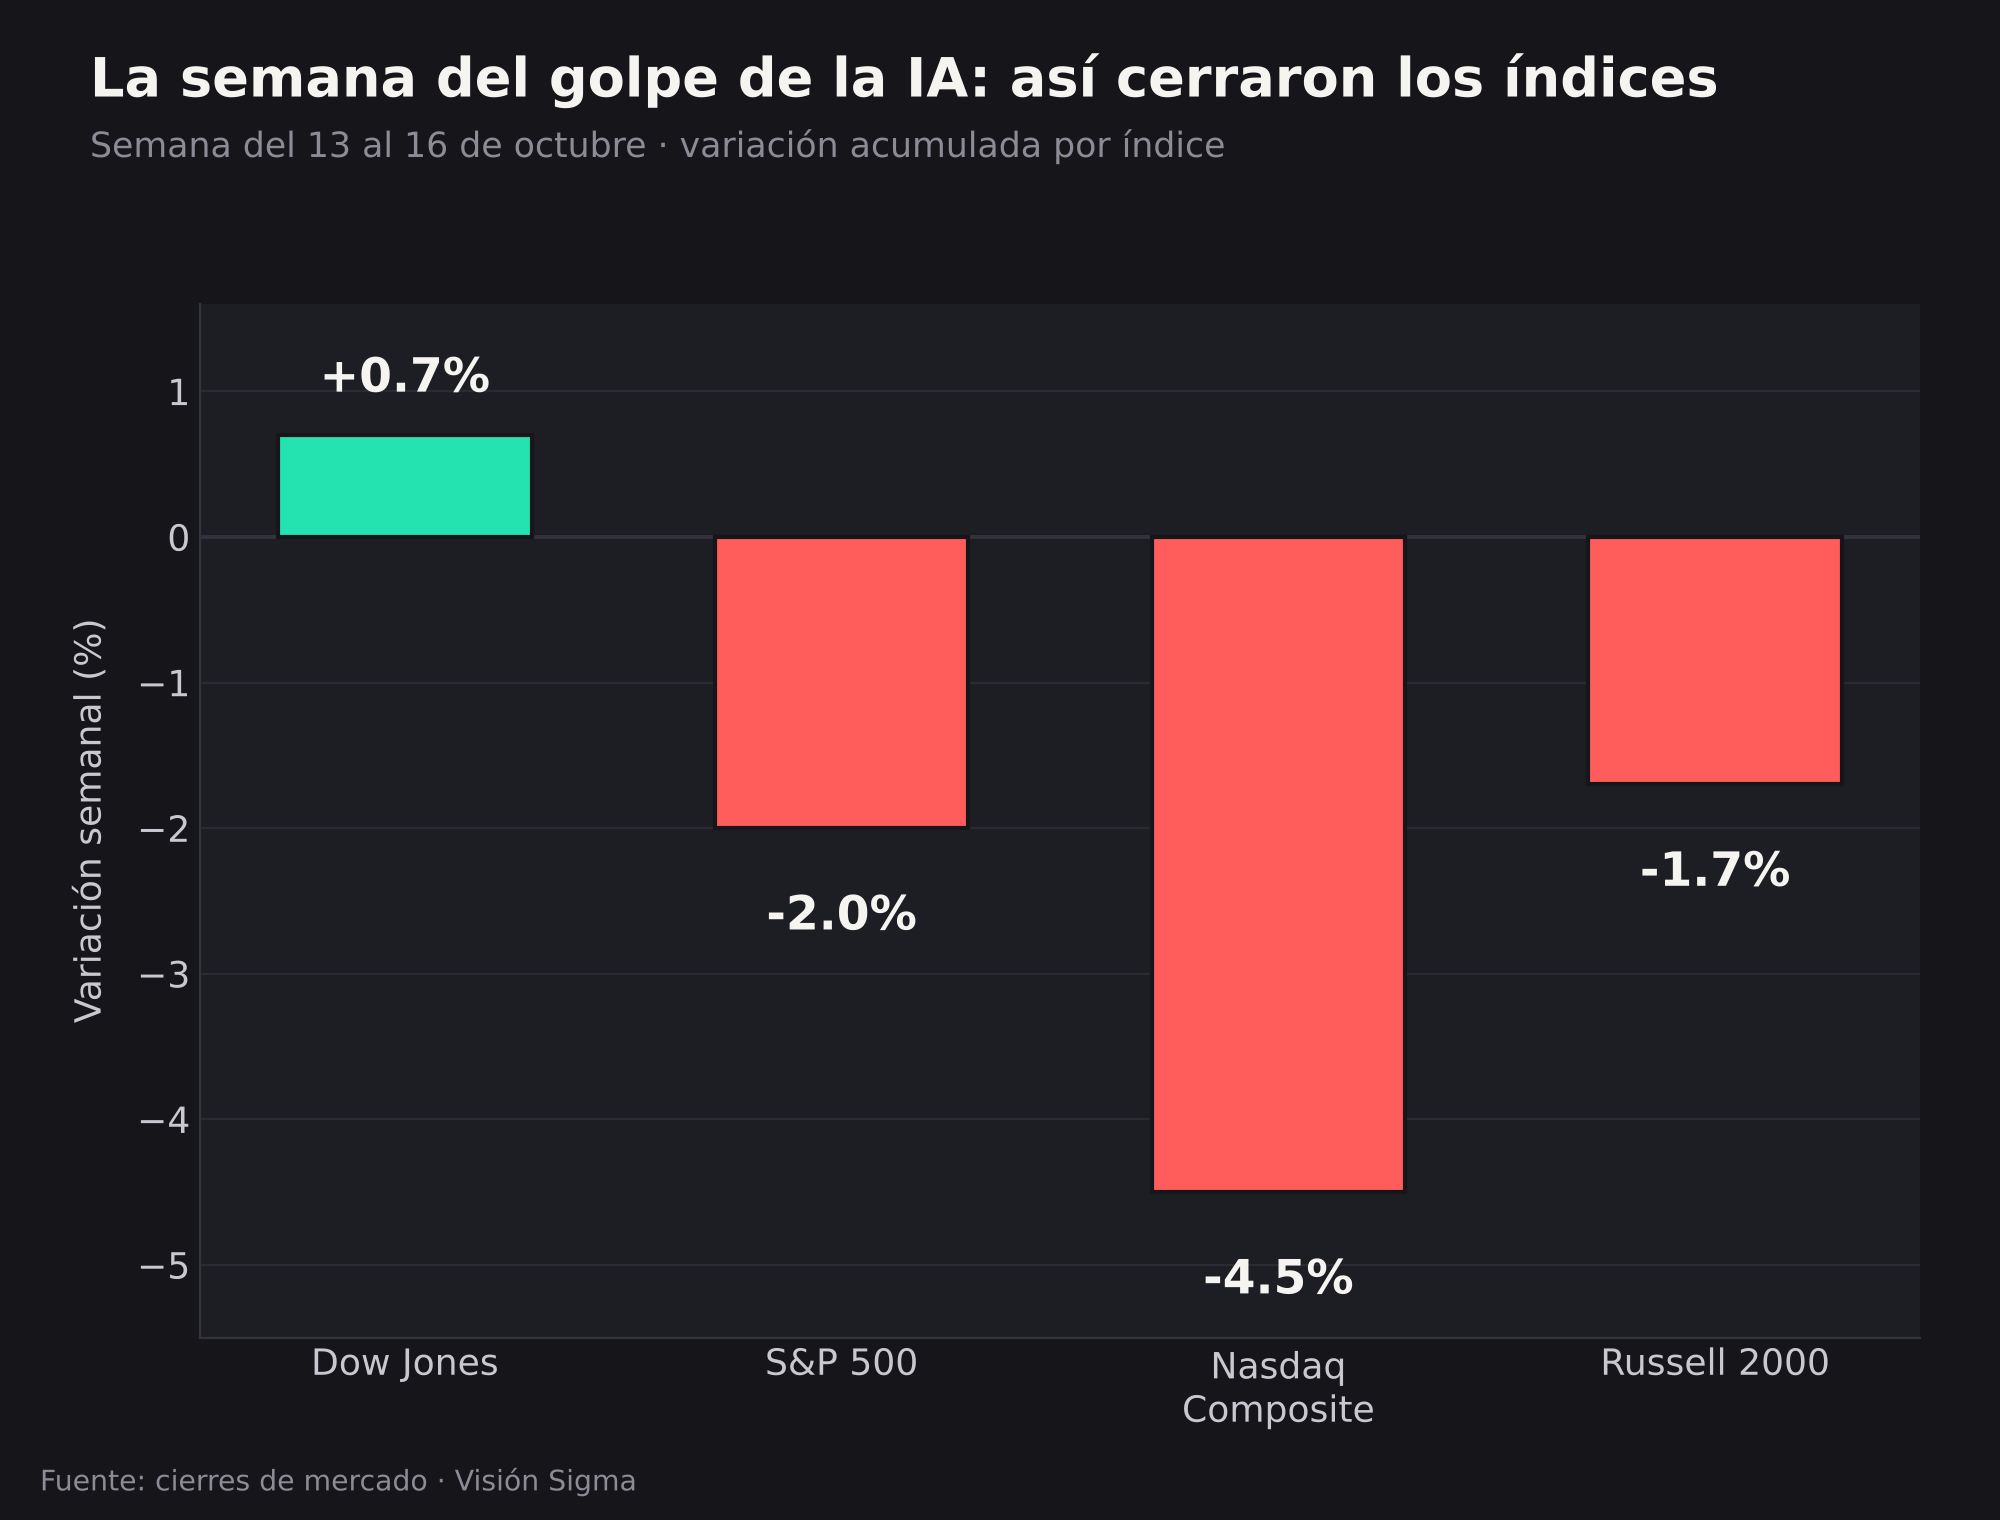
📊Así están los índices en las primeras operaciones de la jornada:
el S&P 500 sube cerca de 0.6% y recupera terreno hacia los 7.700 puntos; el Nasdaq Composite avanza más de 1%, en línea con los futuros del Nasdaq 100 (+1.1%); el Dow Jones se mueve prácticamente plano, con un leve retroceso marginal; y el Russell 2000, el índice de empresas pequeñas, es el rezagado del día con una caída cercana al 1.7%, tras perder el viernes su promedio móvil de 200 sesiones. El VIX, el llamado “índice del miedo” que mide cuánta volatilidad espera el mercado para el S&P 500 en los próximos 30 días, cerró el viernes en 19.99 puntos, un salto de más del 21% en una sola sesión.
🏦 Schwab abre la temporada con números récord
Charles Schwab fue la primera gran firma financiera en reportar esta mañana y lo hizo con una tarjeta de presentación difícil de ignorar: ingresos netos récord de 7.170 millones de dólares para el trimestre, un alza de 17% frente al año anterior, y una utilidad neta de 2.910 millones de dólares (+23%). La ganancia por acción (EPS, la utilidad que le corresponde a cada acción de la compañía) llegó a 1.62 dólares bajo normas contables estrictas (GAAP) y a 1.69 dólares en su versión ajustada, un salto de 29%.
Lo más relevante para el negocio de fondo: los activos nuevos netos —dinero que los clientes mueven activamente hacia Schwab, no ganancias de mercado— sumaron 190.400 millones de dólares, un 38% más que hace un año, con 1.2 millones de cuentas nuevas abiertas en el trimestre. Los activos totales de clientes ya suman 13.3 billones de dólares (trillion en inglés). La compañía también anunció una alianza con Anthropic para llevar herramientas de inteligencia artificial a asesores financieros independientes, una señal más de que la carrera de la IA ya no es solo tecnológica, también es un argumento de ventas en Wall Street.
🤖 La IA se repone: así fue el rebote de CoreWeave e Intel
El viernes, los nombres ligados a inteligencia artificial protagonizaron una de las sesiones más duras del año: CoreWeave —la nube especializada en cómputo para IA respaldada por Nvidia— cayó 12% en un solo día (acumulando una caída cercana al 25% en la semana) por dudas sobre su nivel de deuda. El índice de semiconductores SOXX perdió 4% en la sesión y encadenó su peor racha desde la crisis financiera de 2008, según el índice bursátil de semiconductores de Filadelfia.
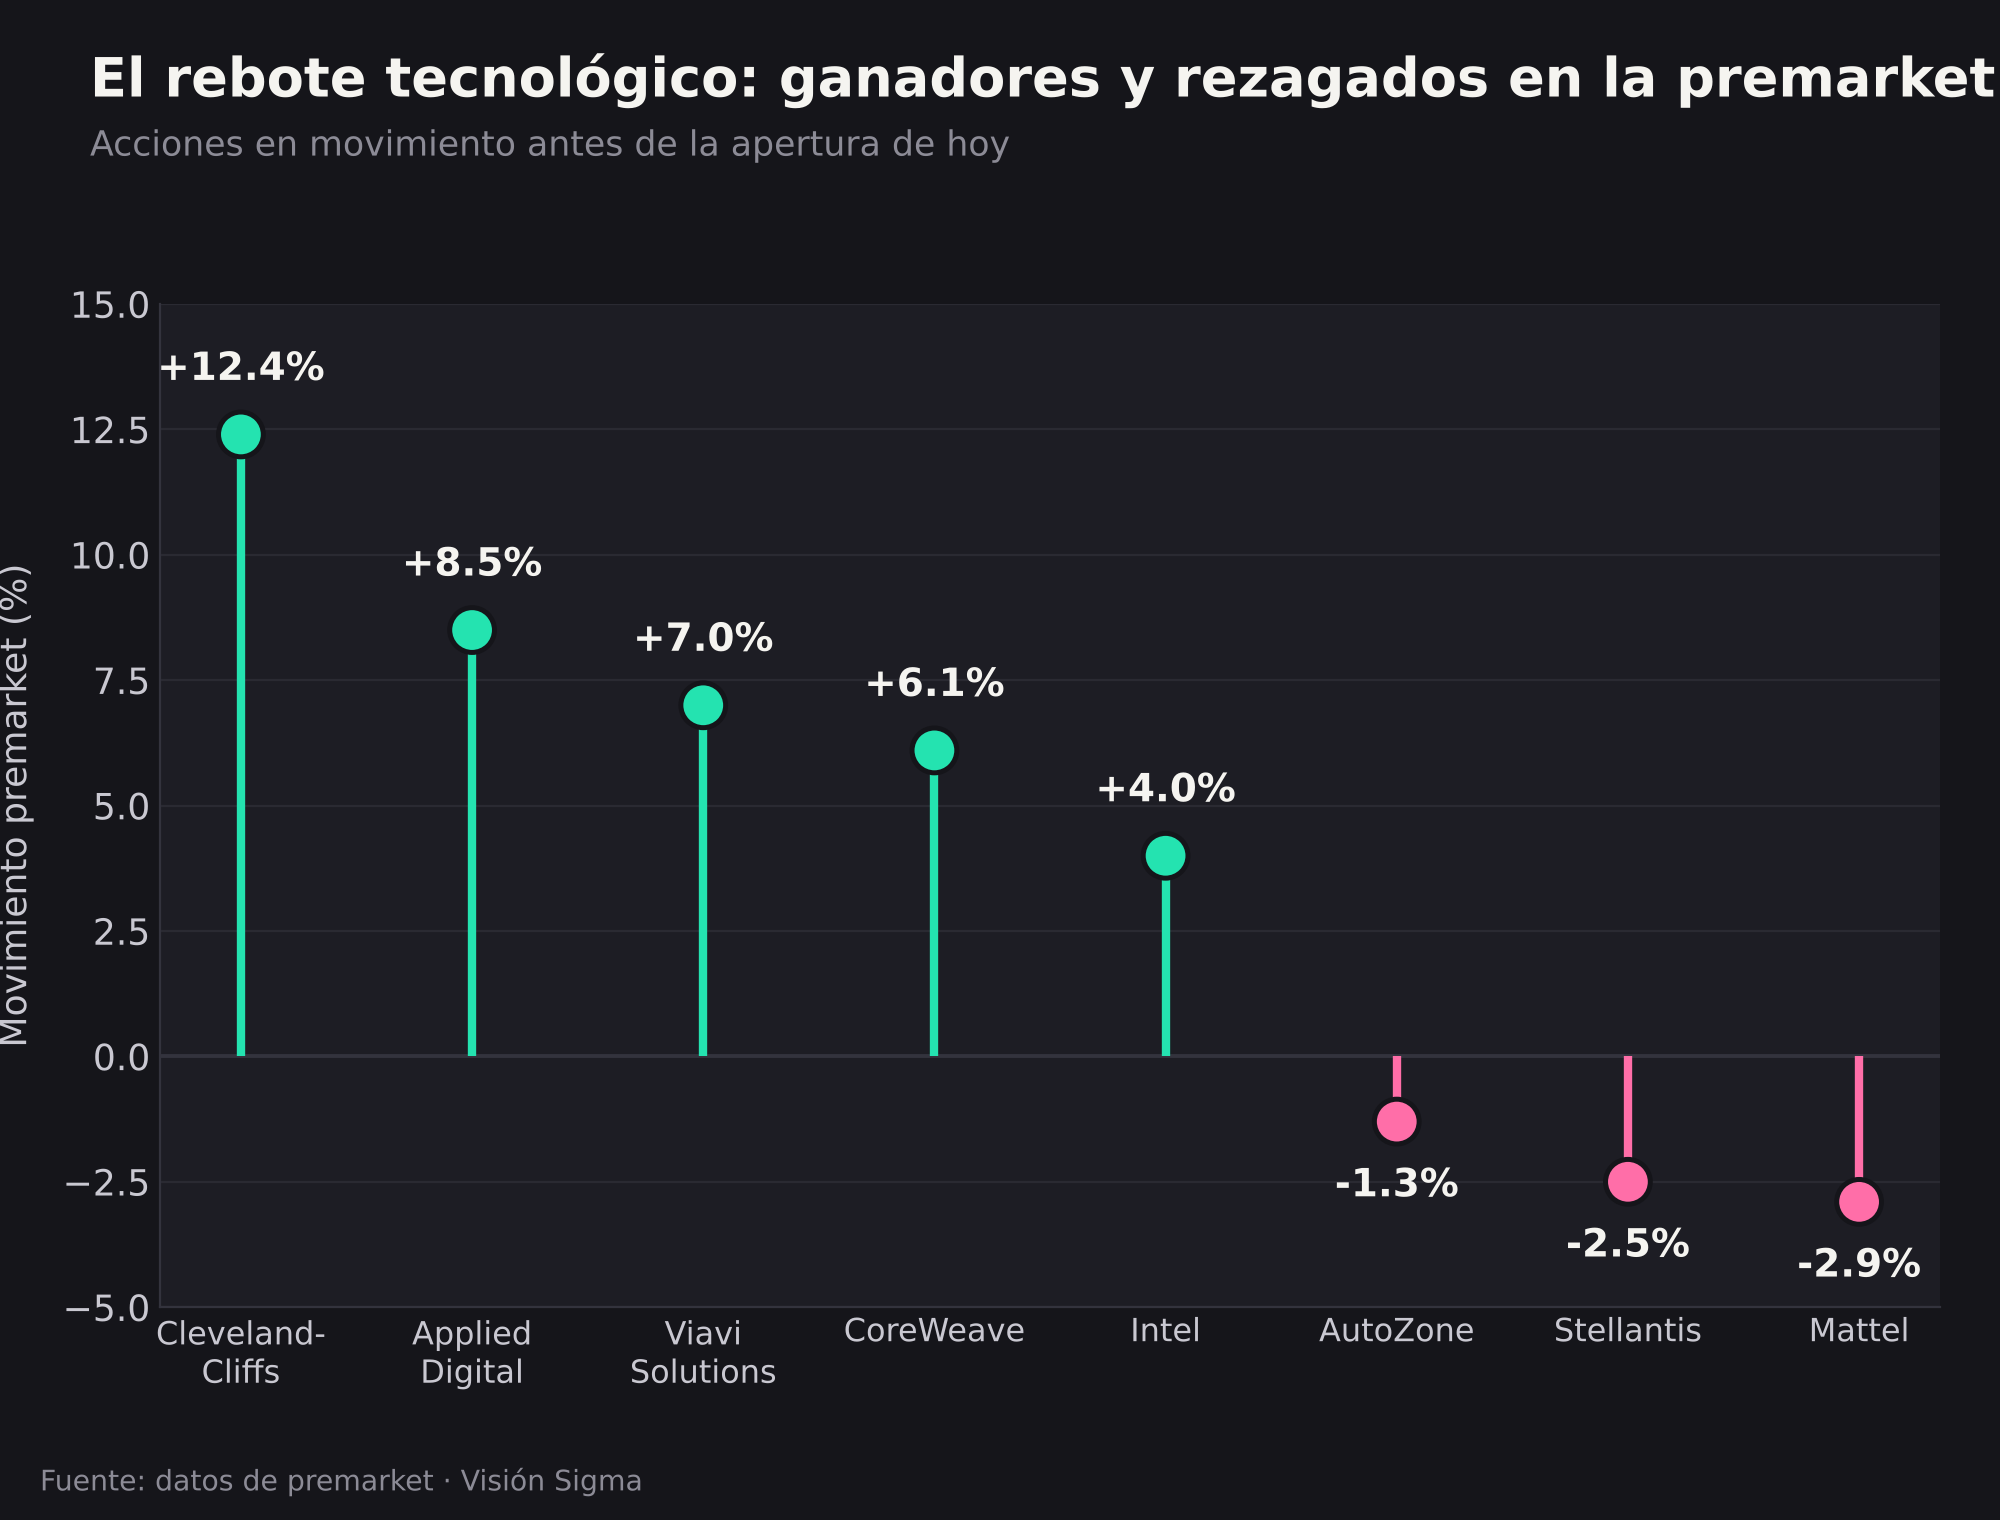
Hoy el panorama cambió. Goldman Sachs subió su calificación sobre CoreWeave de “neutral” a “comprar”, con un precio objetivo de 139 dólares (antes 106), después de que Jensen Huang, CEO de Nvidia, dijera públicamente que el costo de capital de la compañía “en realidad está bajando”. La acción responde con un alza superior al 6% en la premarket. JPMorgan, por su parte, subió a Intel de “infraponderar” a “neutral”, y el mercado reacciona con un salto cercano al 4%. Otros nombres del ecosistema de IA e infraestructura de datos, como Applied Digital (+8.5%) y Viavi Solutions (+7%), también rebotan con fuerza.
🪨 El acero también sorprende: Cleveland-Cliffs dispara sus acciones
Lejos de los reflectores de la inteligencia artificial, Cleveland-Cliffs —uno de los mayores productores de acero de Estados Unidos— reportó resultados del tercer trimestre que superaron las expectativas de ganancias e ingresos, y sus acciones saltan más del 12% en la premarket. Es un recordatorio de que la temporada de resultados no se trata solo de tecnológicas: sectores industriales tradicionales, expuestos a aranceles al acero y a la demanda del sector automotor, también están sobre la mesa de los inversionistas esta semana.
En el lado opuesto, Stellantis cae más de 2% por datos débiles de despachos del tercer trimestre y el riesgo de huelgas laborales, mientras AutoZone retrocede por recortes de precio objetivo de varios analistas tras su propio reporte reciente.
📐 Lo que dicen las opciones: VIX, SKEW y la apuesta de la dispersión
Aquí es donde vale la pena detenerse, porque el mercado de opciones está mandando señales poco comunes. El viernes, el VIX —que mide la volatilidad que el mercado espera para el S&P 500 en el próximo mes, derivada de los precios de las opciones— saltó 21.5% hasta 19.99 puntos. Pero el dato más interesante no es el nivel del VIX en sí, sino su estructura: los futuros del VIX a un mes cotizan por debajo del valor “spot” (contado), una situación conocida como backwardation o inversión de la curva, que normalmente ocurre cuando el miedo es agudo pero se espera que sea pasajero.
Al mismo tiempo, el índice SKEW —que mide cuánto están pagando los inversionistas por protección ante una caída abrupta e inesperada, el llamado “riesgo de cola”— subió a 168.6, cerca de sus niveles más altos recientes. Y aquí aparece la señal más técnica, pero también la más reveladora: la correlación implícita a tres meses entre las acciones del S&P 500 —es decir, cuánto el mercado de opciones espera que las acciones se muevan juntas, al unísono— tocó un máximo de 60 sesiones, mientras que la correlación realizada (la que efectivamente ocurrió) sigue cerca de mínimos históricos desde 2001. Esta brecha es el corazón de lo que los operadores profesionales llaman el “trade de dispersión”: apostar a que las acciones individuales se moverán más por sus propias noticias (como las que acabamos de repasar con Schwab, CoreWeave o Cleveland-Cliffs) que en bloque como índice, comprando volatilidad de acciones puntuales y vendiendo volatilidad del índice.
El flujo de opciones del fin de semana también mostró compras de protección (puts) sobre el ETF del Nasdaq 100, una señal de cobertura más que de apuesta direccional.
📅 La agenda que viene: bancos, Netflix y Tesla ponen a prueba al mercado
La semana apenas comienza. Mañana martes reportan antes de la apertura Bank of America y Goldman Sachs, que mostrarán cómo atravesaron los bancos grandes la turbulencia reciente centrada en entidades regionales más pequeñas.
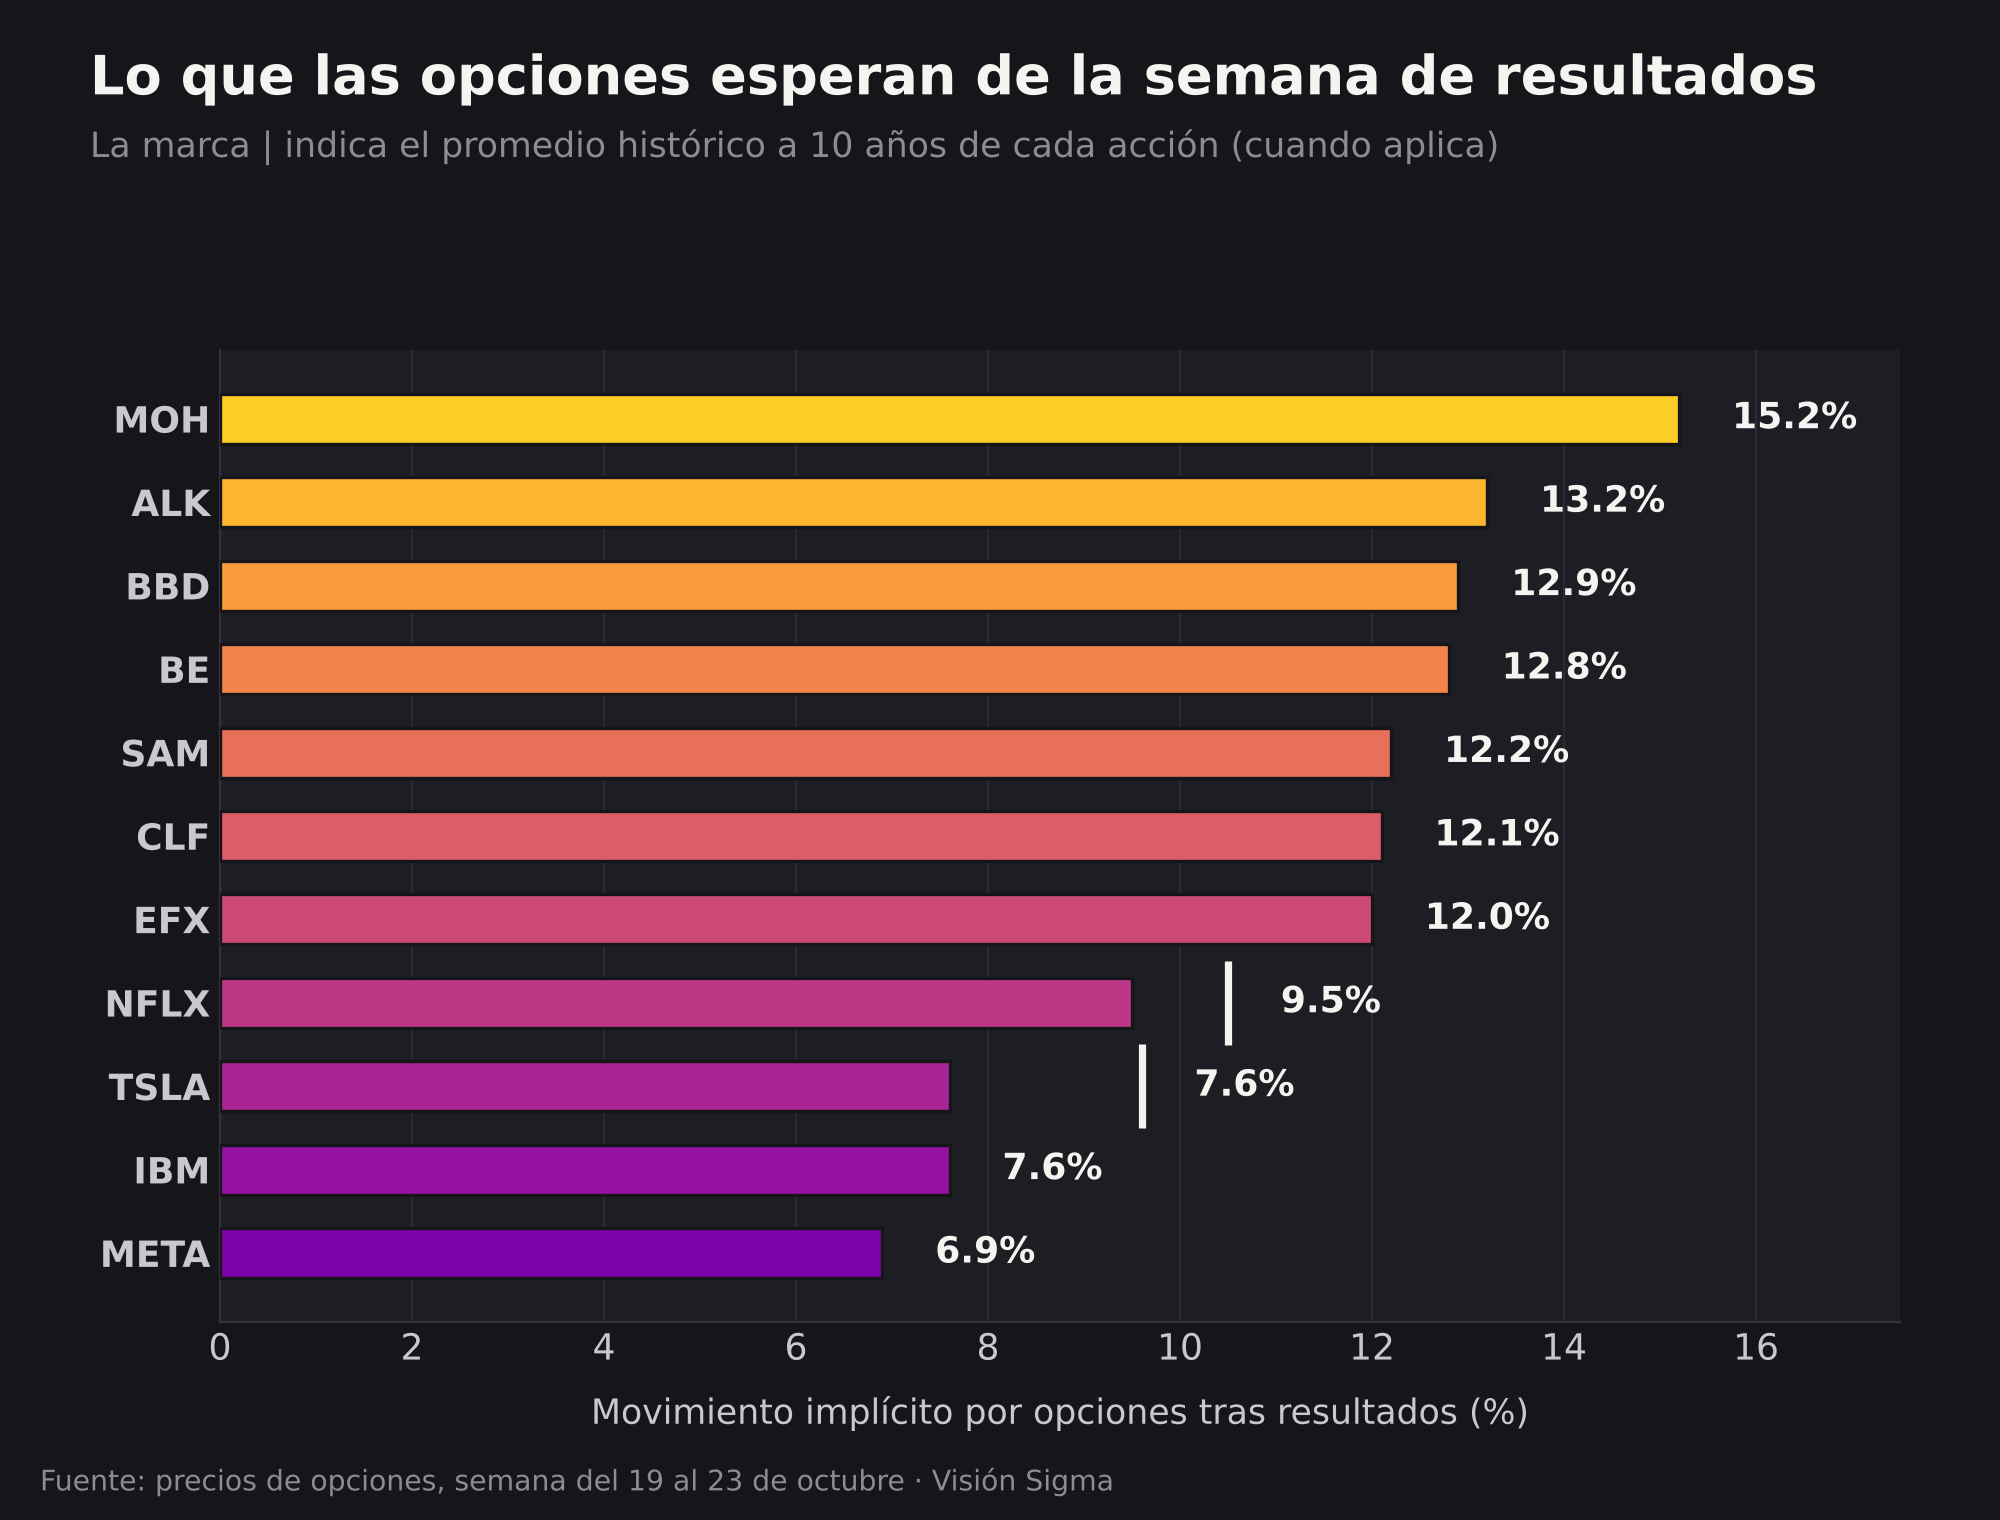
Netflix reporta mañana después del cierre, con el mercado de opciones anticipando un movimiento de 9.5% en cualquier dirección (por debajo de su promedio histórico a 10 años de 10.5%). Tesla reporta el miércoles después del cierre, con un movimiento implícito de 7.6% (también por debajo de su promedio histórico de 9.6%). Meta e IBM cierran la tanda el jueves.
Entre los nombres con los movimientos implícitos más altos de la semana destacan Molina Healthcare (15.2%) y Alaska Air (13.2%), para quienes gestionan posiciones de opciones en nombres de menor tamaño.
🔎 Qué deben tener en cuenta los inversionistas
- La divergencia entre correlación implícita (alta) y correlación realizada (baja) sugiere que el mercado de opciones está pagando más por protección de la que la realidad reciente ha justificado; eso favorece estrategias de valor relativo antes que apuestas direccionales puras sobre el índice.
- Los movimientos implícitos de Netflix y Tesla por debajo de su promedio histórico no significa que el mercado espere calma, sino que, tras movimientos extremos en reportes pasados (Tesla cayó 15.6% en su última publicación), las opciones ya incorporan una prima elevada pero no excesiva frente a su propio historial.
- La estructura invertida del VIX (futuros por debajo del nivel contado) típicamente refleja estrés de corto plazo más que una señal de recesión o crisis prolongada; vale la pena monitorear si esa estructura se normaliza en los próximos días.
- La dispersión entre ganadores (Schwab, CoreWeave, Cleveland-Cliffs) y rezagados (Stellantis, AutoZone, Mattel) de hoy confirma que la selección de acciones individuales, apoyada en resultados concretos, está pesando más que el movimiento del mercado en bloque.
✍️ Visión Sigma
El mercado llega a esta semana de resultados con una paradoja interesante: el miedo medido por el VIX y el SKEW se disparó, pero la convicción de que ese miedo sea duradero —reflejada en la curva invertida de futuros de volatilidad— es baja. Es la clase de entorno donde la narrativa macro (tasas, IA, deuda) cede protagonismo, al menos temporalmente, frente a los fundamentales de cada compañía: Schwab lo demostró esta mañana con números que hablan por sí solos, y Cleveland-Cliffs lo confirmó desde un sector que pocos miraban.
Para quienes operan opciones, la señal más valiosa de hoy no está en un solo número, sino en la brecha entre lo que el mercado dice que teme (correlación implícita alta) y lo que efectivamente ha ocurrido (correlación realizada en mínimos de dos décadas). Esa brecha, históricamente, no se mantiene abierta para siempre — y cómo se cierre, ya sea por una corrección más amplia o por una normalización gradual, probablemente defina el tono de las próximas semanas más que cualquier titular aislado sobre la Reserva Federal o el petróleo.