🔑 Tres puntos clave...
- El mercado no está dudando de la demanda de inteligencia artificial —Taiwan Semiconductor (TSM) acaba de reportar su mejor trimestre de la historia— sino de quién paga la factura: con las tasas de interés en máximos de varias semanas, financiar con deuda la construcción de centros de datos se encarece, y eso golpea por segundo día consecutivo a los nombres más apalancados del sector, como CoreWeave y Dell.
- Las opciones acertaron casi al dedillo el movimiento de Ericsson (+9,9% real frente a un 9,39% que el mercado ya tenía descontado), mientras que Rocket Lab (-9,8% por el retraso de su cohete Neutron a 2027) y el propio selloff tecnológico se movieron bastante más de lo que el precio de las opciones anticipaba.
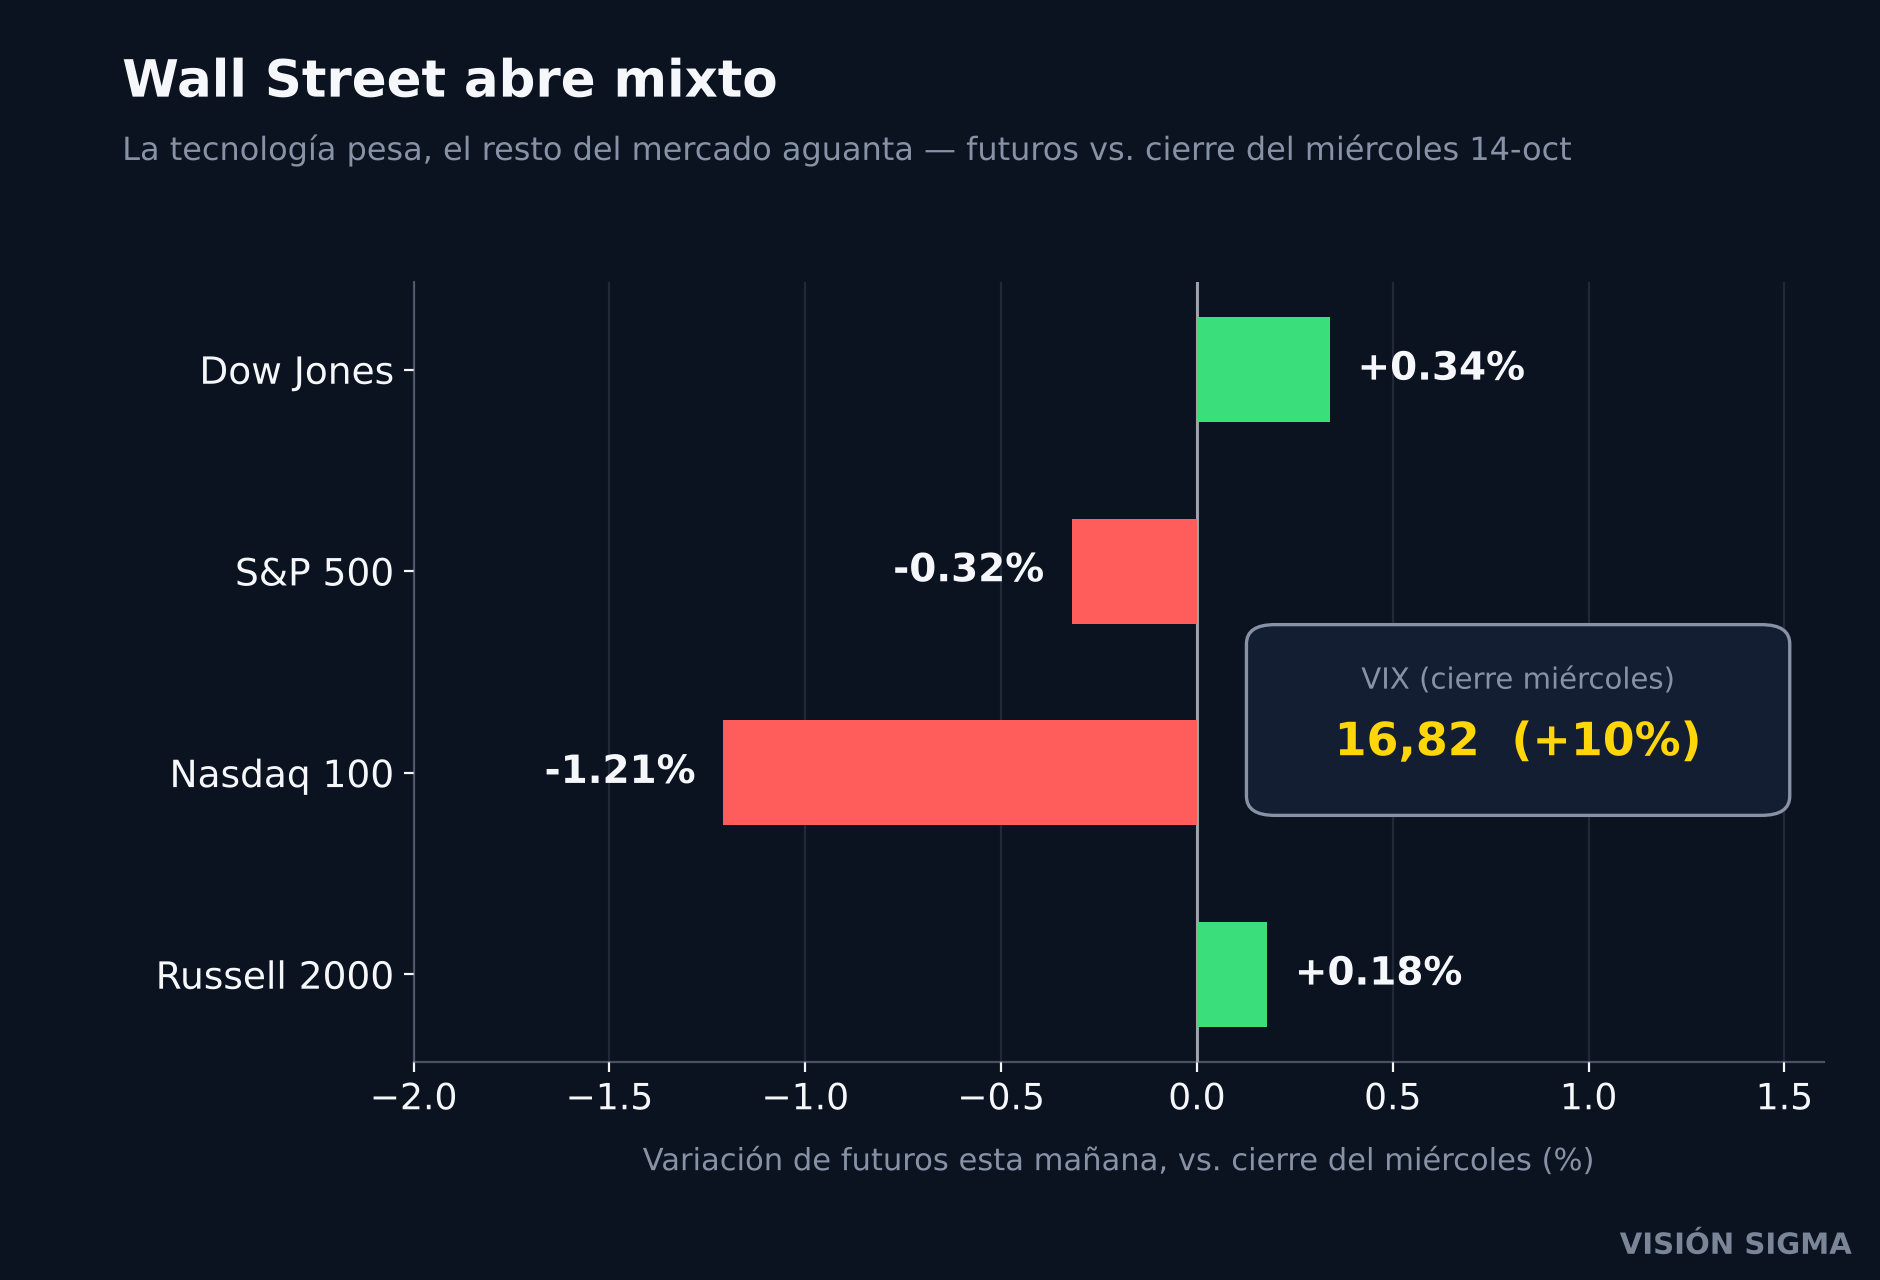
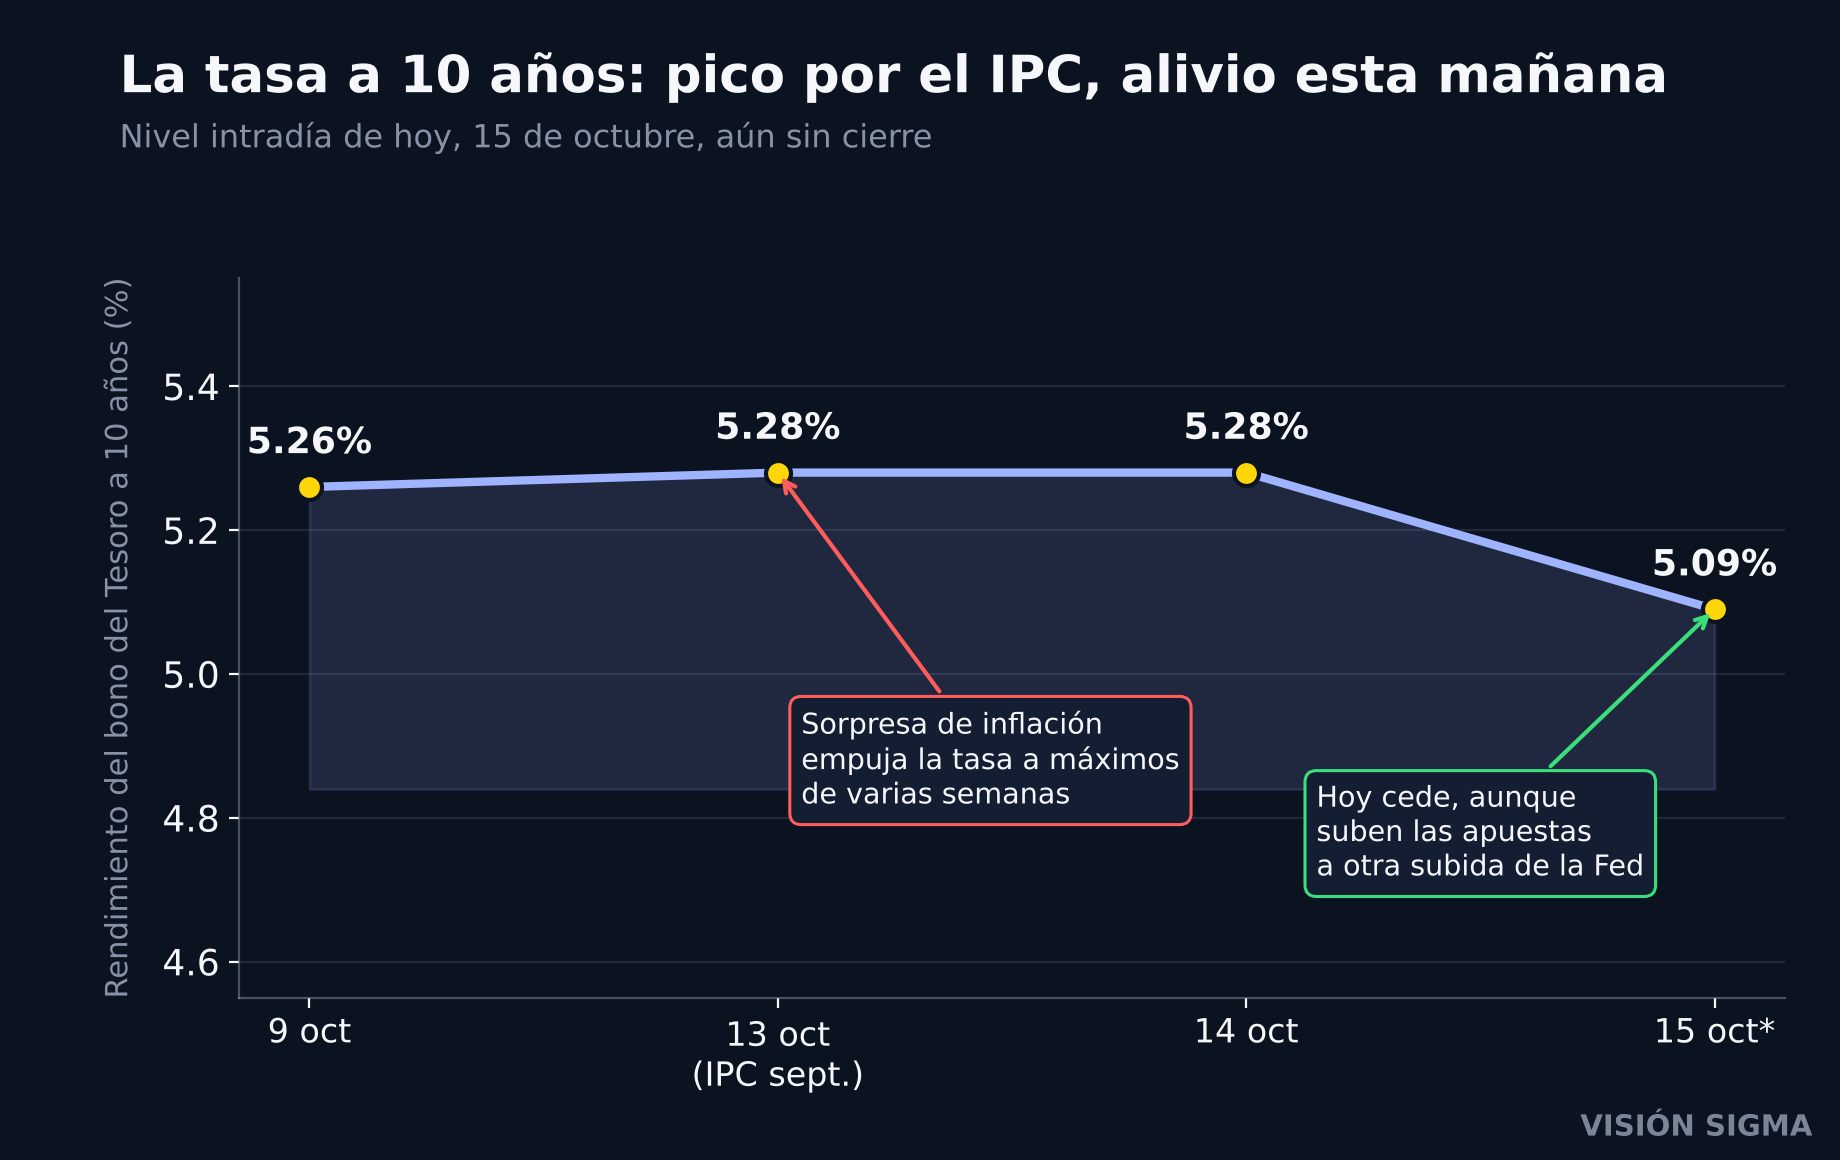
- Wall Street abre mixto esta mañana: el Dow Jones y el Russell 2000 aguantan en terreno positivo, pero el Nasdaq 100 cae más de 1% en futuros arrastrado por los chips, mientras el bono del Tesoro a 10 años cede a 5,09% incluso con las apuestas a una subida de la Reserva Federal en aumento.
🌅 Telón de fondo
Wall Street cerró ayer miércoles con el Dow Jones en 51.621,48 puntos (-0,09%), el S&P 500 en 7.718,94 (-1,11%), el Nasdaq Composite en 26.692,87 (-1,88%) y el Russell 2000 en 2.729,53 (-1,93%); el VIX —el llamado “índice del miedo”— saltó 10% hasta 16,82, su nivel más alto en semanas, todavía bajo el efecto de la sorpresa de inflación que les conté ayer. La tecnología fue el sector más golpeado del S&P 500 (-3,00%), mientras que salud (+2,44%) y consumo básico (+2,21%) hicieron de refugio.
Esta mañana, los futuros abren mixtos: el Dow Jones apunta a sumar 0,34%, el Russell 2000 avanza 0,18%, pero el S&P 500 resta 0,32% y el Nasdaq 100 cae 1,21%, arrastrado otra vez por la tecnología (el ETF que sigue al sector, XLK, cae 1,58% en premercado tras perder casi 3% ayer).
El dato nuevo de la noche es que la onda expansiva llegó a Asia: el Kospi surcoreano se desplomó 7,57% y activó varios “circuit breakers” —pausas automáticas de operaciones que se disparan cuando la caída es demasiado abrupta en poco tiempo— mientras SK Hynix, uno de los grandes fabricantes de memoria para chips de IA, se hundía en cadena.
💾 La factura de la IA: cuando construir el futuro cuesta más caro
El hilo conductor de las últimas 48 horas no es que la inteligencia artificial haya dejado de generar negocio —ya verán en el próximo capítulo que es justo lo contrario—, sino que financiarla se ha vuelto más caro. Buena parte del boom de centros de datos se ha construido a punta de deuda, apostando a que las tasas seguirían bajando. Ahora que el mercado empieza a pedir otra subida de la Fed, ese cálculo se tambalea.
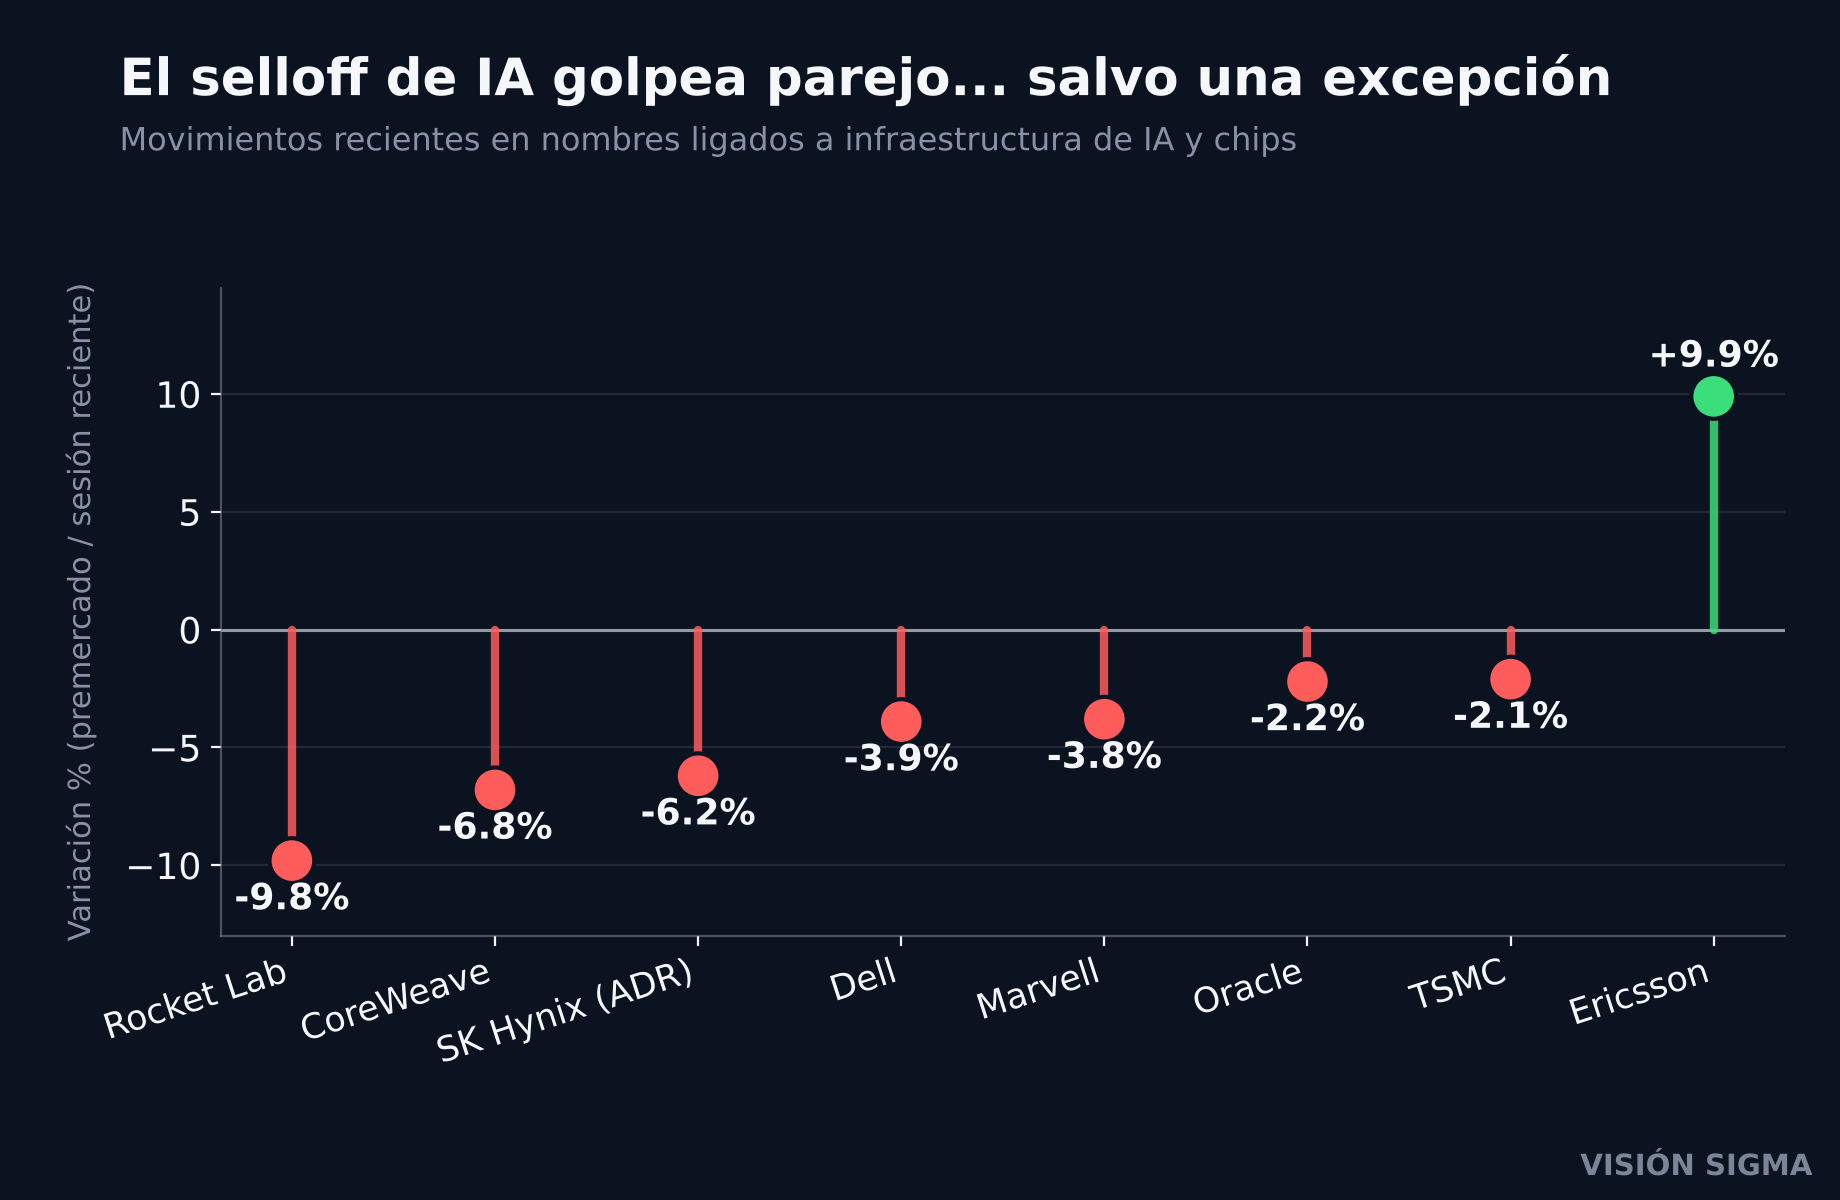
El caso más visible es CoreWeave, la compañía de infraestructura en la nube para IA que se desplomó 15,46% el miércoles y pierde otro 6-7% esta mañana, cerca de US$61, en medio de estimaciones de que refinanciar su deuda hoy le costaría cerca de 15% de interés anual. Dell se suma a la lista: cedió más de 8% el miércoles (con mínimos intradía que rozaron el 11%) después de que Barclays rebajara su calificación a “neutral”, citando dudas sobre cuándo —no si— las empresas realmente van a desembolsar el gasto en IA que viene prometiendo el sector desde hace meses. Marvell (-3,8%) y Oracle (-2,2%), ambos proveedores de infraestructura y chips para el mismo ecosistema, también cayeron.
El mecanismo es sencillo de seguir: a mayor costo del dinero, menor margen para quienes construyeron su modelo de negocio sobre deuda barata y crecimiento acelerado. Y como estos nombres suelen moverse juntos —son, en el fondo, la misma apuesta repetida con distintos tickers—, el golpe se siente parejo en todo el grupo, incluido el eslabón asiático de la cadena (memoria, semiconductores) que amaneció hoy con pérdidas aún más marcadas.
💡 Lectura en opciones: la volatilidad implícita —lo que el mercado cobra por asegurar contra movimientos bruscos— se ha disparado en estos nombres, y eso encarece tanto comprar protección como seguir apostando direccionalmente. Para quien ya tiene posición en CoreWeave, Dell o similares, vender calls cubiertos (cobrar una prima a cambio de limitar la ganancia si el precio rebota) puede compensar parte de la caída; para quien quiere protegerse sin salir del todo, un put spread —comprar una opción de venta y vender otra con un precio de ejercicio más bajo para abaratar el costo— limita el riesgo sin pagar la prima completa que hoy exige esta volatilidad.
📊 Cuando el negocio va bien pero la acción cae (y viceversa)
Mientras el mercado castigaba a los nombres apalancados, Taiwan Semiconductor —el mayor fabricante de chips por encargo del mundo y proveedor clave de Nvidia y Apple— reportó el mejor trimestre de su historia: ingresos de US$46.720 millones (+50,9% interanual), utilidad neta +68,7% interanual, márgenes brutos de 66,4% y operativos de 58,7% (es decir, de cada dólar que factura, le quedan casi 59 centavos antes de impuestos), y una guía para el cuarto trimestre de entre US$52.300 y US$54.300 millones, apalancada en el avance de su tecnología de 2 nanómetros. Pese a ese resultado, la acción cae 2,1% hoy: un clásico “sell the news” (vender la noticia) donde el buen dato queda eclipsado por la preocupación macro del capítulo anterior.
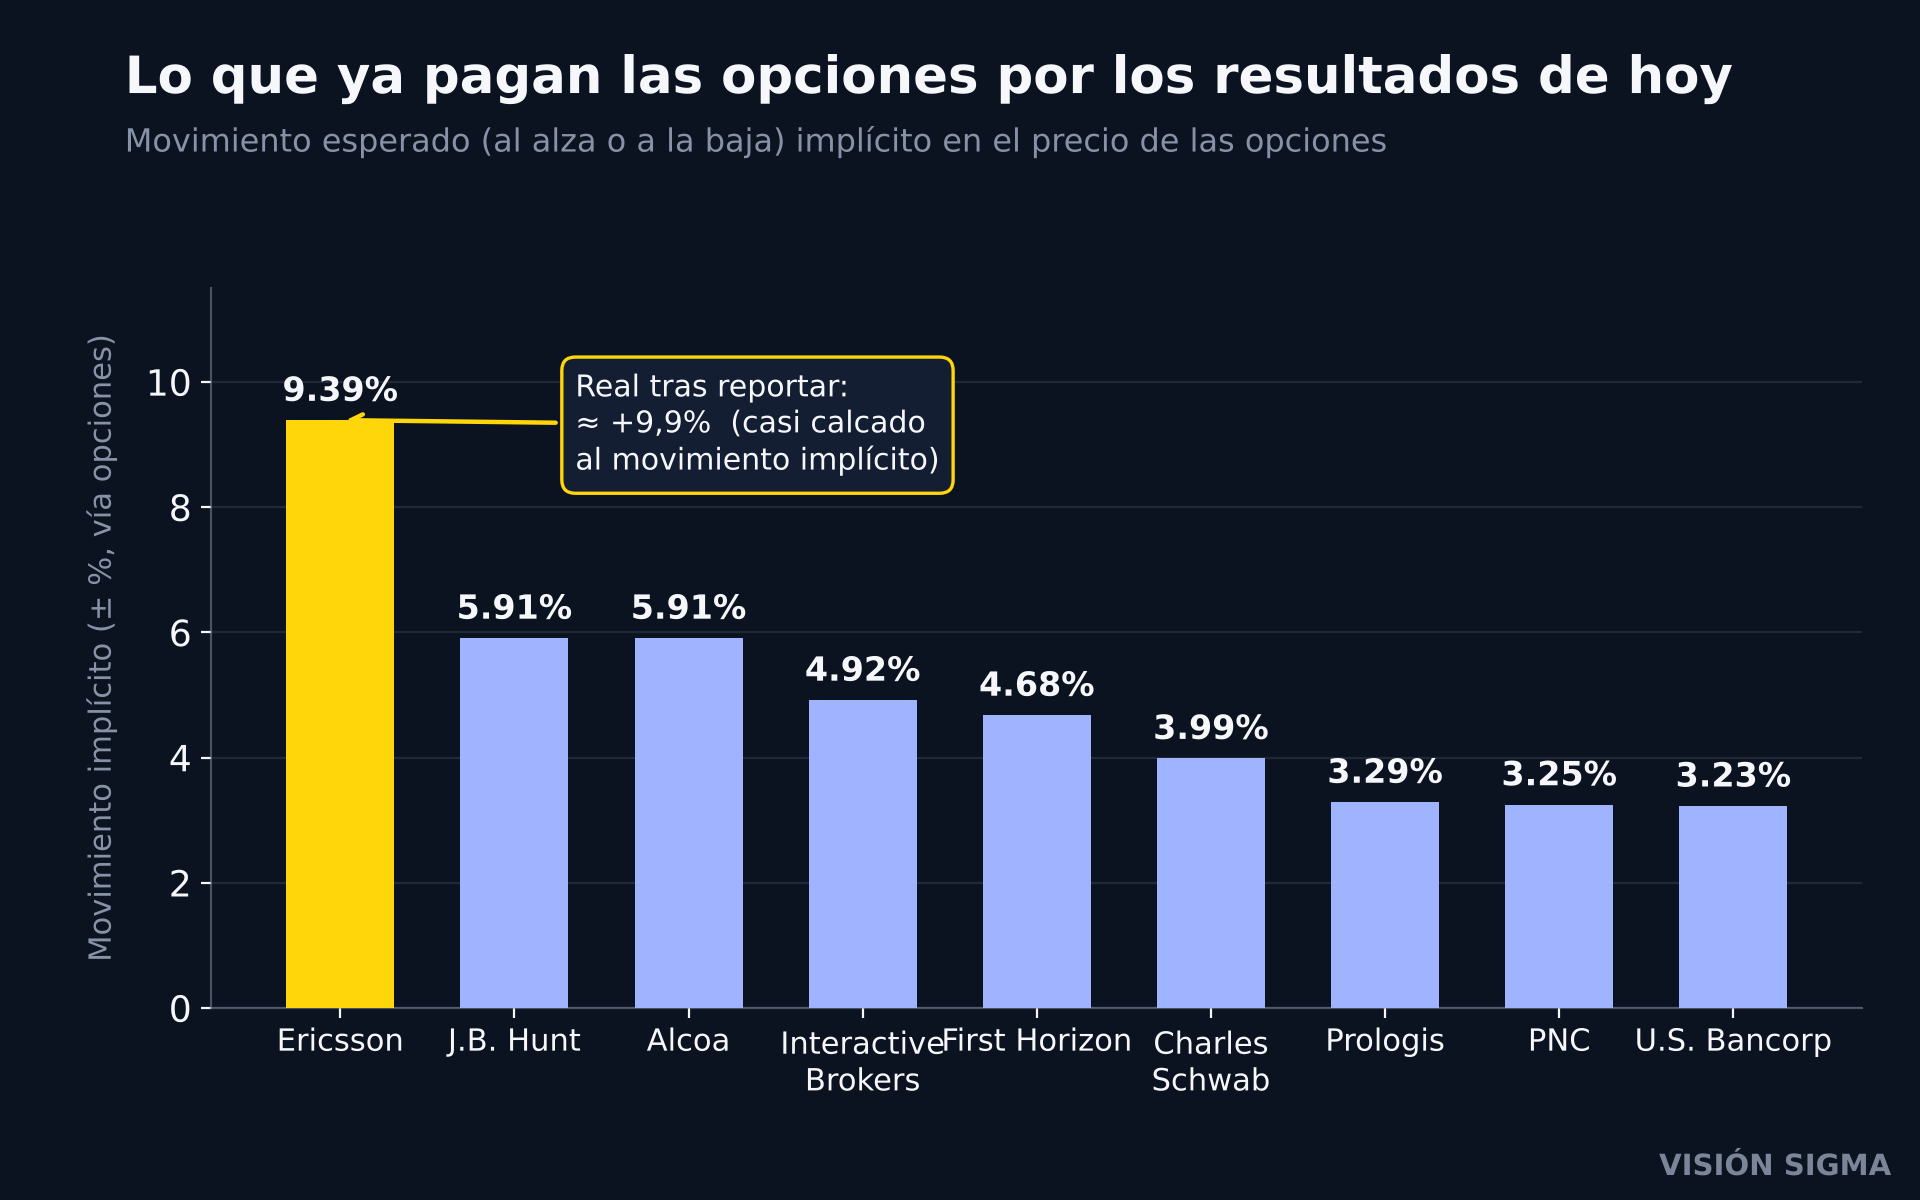
En el otro extremo está Ericsson, el fabricante sueco de equipos de telecomunicaciones, que sube 9,9% en premercado tras anunciar resultados y una reestructuración que el mercado recibió con entusiasmo. Lo interesante para quien sigue opciones: el mercado tenía descontado, vía el precio de sus opciones, un movimiento de 9,39% en cualquier dirección tras el reporte. El movimiento real quedó prácticamente calcado a esa cifra, un ejemplo poco común de que el mercado “acertó” casi con precisión quirúrgica cuánto se iba a mover la acción.
No todos corrieron la misma suerte: Rocket Lab, la compañía de lanzamientos espaciales, se desploma 9,8% después de que su cohete de nueva generación, el Neutron, sufriera otro retraso y ahora apunte a debutar recién en 2027 en lugar de este año. A diferencia del resto de historias de hoy, esta es una caída por riesgo de ejecución propio de la compañía —no por tasas ni por sentimiento hacia la IA— y sirve de recordatorio de que no todas las caídas del día comparten la misma causa.
💡 Lectura en opciones: comparar el movimiento implícito (lo que las opciones tenían descontado) contra el movimiento real es, literalmente, cómo se evalúa si vender o comprar opciones fue buen negocio. Ericsson es el caso de manual: quien vendió opciones cobrando esa prima de 9,39% terminó, en la práctica, bien cubierto. TSM y Rocket Lab, en cambio, ilustran el riesgo opuesto: cuando el movimiento real se aleja del implícito —por una sorpresa macro en el caso de TSM, o por una noticia propia en el de Rocket Lab—, quien vendió protección barata puede llevarse una sorpresa cara.
🏦 Tercer acto de resultados: la banca regional entra en escena
Tras los grandes bancos de Wall Street la semana pasada y el segundo turno de entidades como Bank of America esta semana, hoy le toca a una tanda más de bancos regionales y firmas de corretaje: PNC, First Horizon, U.S. Bancorp y Charles Schwab reportan antes de la apertura, mientras Interactive Brokers, Alcoa y J.B. Hunt lo harán después del cierre. La reacción temprana es mixta: PNC cae 3,1% en premercado pese a su reporte, mientras U.S. Bancorp sube 1,76%. Ninguno de estos nombres promete un movimiento tan dramático como Ericsson: las opciones les asignan movimientos esperados de entre 3,2% y 5,9%, sensiblemente más moderados que el resto de protagonistas de hoy.
💡 Lectura en opciones: cuando el movimiento implícito de un grupo de reportes es bajo (como en estos bancos, todos por debajo de 6%), suele ser más razonable vender volatilidad —por ejemplo, con un iron condor, una estrategia que cobra prima apostando a que el precio se mueva poco— que comprar protección cara para un evento que el propio mercado no espera que sea disruptivo.
📐 Lectura rápida de otros activos
El bono del Tesoro a 10 años tocó 5,28% tras el IPC del lunes y hoy cede a 5,09%, incluso con las probabilidades de una subida de la Fed el 28 de octubre subiendo con fuerza durante el día (los futuros de fondos federales oscilaron entre 29% y 44% en cuestión de horas) — una divergencia que vale la pena vigilar de cara a la subasta del bono a 30 años programada para hoy.
El oro sube 1,45% hasta US$4.167,57, funcionando como cobertura tanto contra la inflación como contra el nerviosismo bursátil.
El petróleo se mueve en direcciones encontradas: el WTI sube apenas 0,3% a US$95,40 mientras el Brent cede 1,6% hasta cerca de US$104, con un trasfondo geopolítico que sigue latente tras un incidente con un buque en el Estrecho de Ormuz.
El dólar se debilita 0,42% pese al escenario de tasas más altas, y bitcoin se mantiene bajo presión, replicando el apetito de riesgo más débil del resto del mercado.
En el corto plazo, todo este bloque de activos reacciona al mismo ruido de tasas; en el largo plazo, lo que importa es si la inflación realmente se instala por encima de la meta de la Fed o si esta sorpresa resulta pasajera.
🔎 Qué deben tener en cuenta los inversionistas
- Corto plazo vs. estructural: esta caída es, ante todo, una repreciación del costo de financiar la IA, no un veredicto sobre su demanda —el propio reporte de TSM lo confirma—; conviene no confundir ambas cosas al tomar decisiones.
- Riesgo de correlación: CoreWeave, Dell, Marvell, Oracle y SK Hynix se están moviendo prácticamente juntos; tener varios de estos nombres a la vez no es diversificación real en este momento.
- Ángulo de opciones: con la volatilidad implícita elevada y ejemplos tan dispares como Ericsson (acertó) y Rocket Lab (se le escapó), este es un momento para preferir estrategias de riesgo definido —spreads, collars— por encima de apuestas direccionales sin cobertura.
- El dato a vigilar: la divergencia entre unas probabilidades de subida de la Fed en aumento y un bono a 10 años que hoy cede merece seguimiento de cara a la subasta del bono a 30 años de hoy, por su efecto potencial sobre el dólar y el oro.
✍️ Visión Sigma
Lo que está ocurriendo esta semana no es una historia sobre si la inteligencia artificial funciona como negocio —los números de TSM dejan eso fuera de duda—, sino sobre quién puede seguir pagando la construcción de esa promesa y a qué costo. Cuando las tasas suben, el mercado empieza a distinguir entre compañías que generan caja hoy (como TSM, con margen operativo de casi 59%) y compañías que dependen de seguir pidiendo prestado para crecer mañana (como CoreWeave). Esa distinción, más que cualquier titular sobre un “colapso de la IA”, es la que de verdad mueve los precios estos días.
Para quienes operan con opciones, la jornada de hoy es casi un estudio de caso: Ericsson demuestra que, cuando el mercado tiene información suficiente y el evento es predecible, el precio de las opciones puede ser sorprendentemente certero; Rocket Lab y el propio selloff tecnológico demuestran lo contrario, que basta un evento idiosincrático o una sorpresa macro para que ese mismo precio se quede corto. Esa es, en el fondo, la utilidad real de mirar el mercado de opciones: no como una apuesta aislada, sino como un termómetro de cuánta certeza —o incertidumbre— está dispuesto a pagar el resto del mercado en cada historia.