🔑 Tres puntos clave...
- Arranca la temporada de resultados trimestrales en Wall Street: Goldman Sachs pulveriza expectativas (EPS de $17.01 frente a ~$13 esperados) y Citigroup también supera estimados con su mejor ingreso trimestral en una década, mientras JPMorgan decepciona en ingresos pese a mantener su utilidad neta al alza — y el mercado de opciones ya había anticipado, con sorprendente precisión, la magnitud de cada uno de estos movimientos antes de que se conocieran los números.
- Los semiconductores de memoria viven una de sus peores sesiones del mes: Western Digital y Seagate se hunden más de 7%, el Kospi surcoreano cae más de 7% de un día para otro, y el contagio llega hasta Micron — todo por el avance tecnológico del fabricante chino CXMT.
- Una ola de fusiones por decenas de miles de millones de dólares sacude al sector de inteligencia artificial, con Nvidia, Amazon y Onsemi protagonizando las negociaciones más comentadas de la jornada.
🌅 Telón de fondo: así llega Wall Street a la apertura
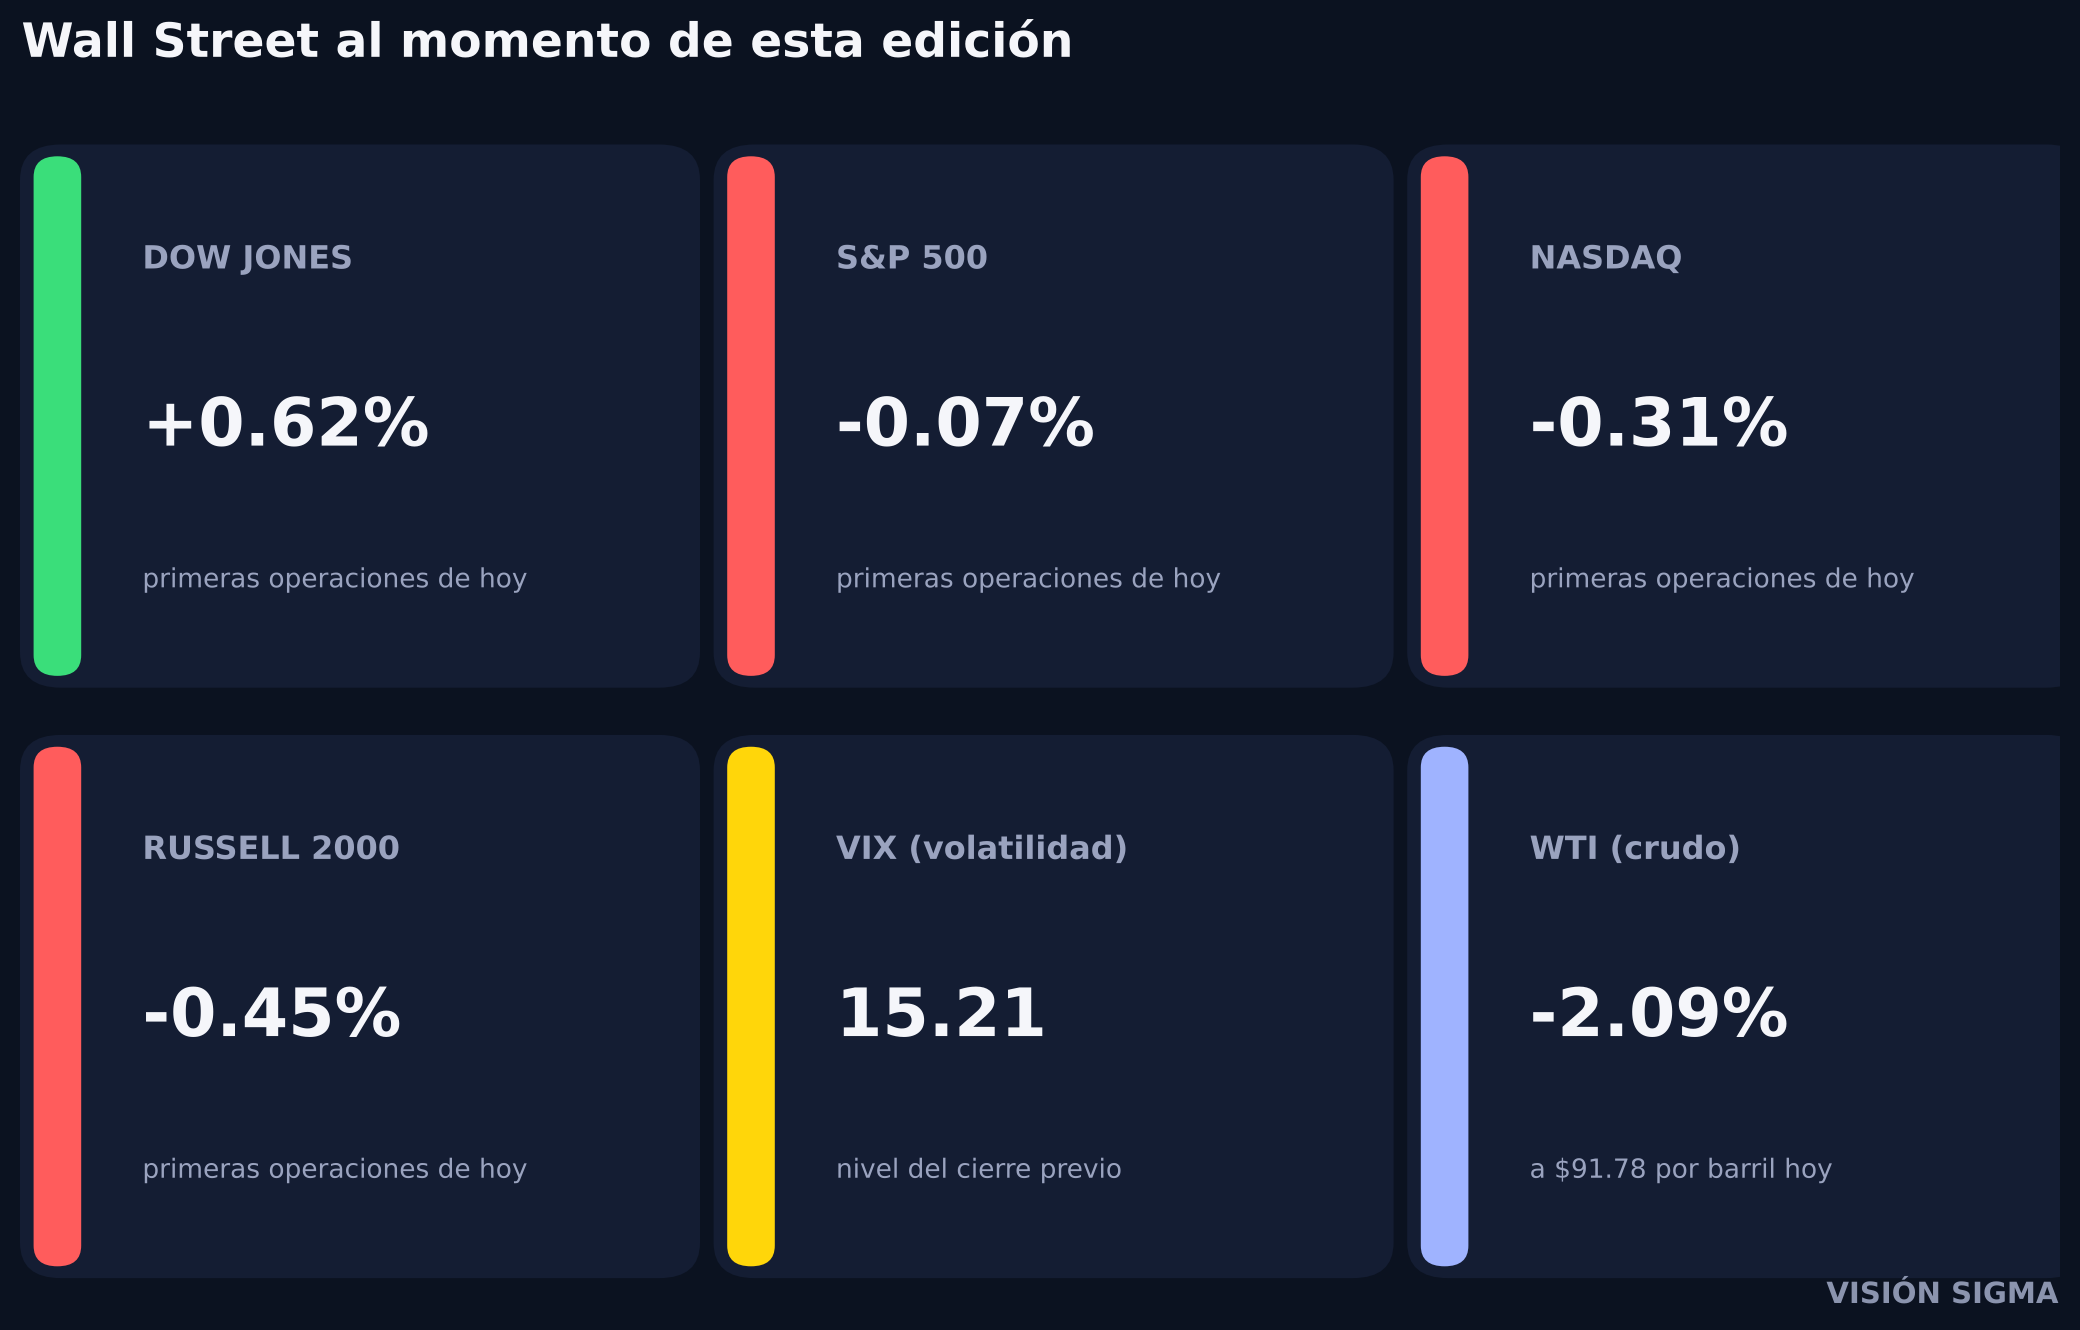
La jornada de ayer fue de transición. El Dow Jones cerró con un avance de 0.38% hasta los 51,850.55 puntos, mientras el S&P 500 retrocedió apenas 0.06% hasta 7,807.24 y el Nasdaq Composite cedió 0.44% hasta 27,245.90, lastrado por la debilidad de los semiconductores. El Russell 2000 bajó 0.45%, y el VIX subió 2.5% hasta 15.21 puntos, todavía bajo en términos históricos pero en ascenso. Fue una sesión marcada por el petróleo, que repuntó con fuerza (el Brent superó los $106 por barril, su nivel más alto en dos semanas) tras ataques a instalaciones saudíes, y por el dólar, que tocó máximos de 18 meses.
Hoy la historia cambia de capítulo. Wall Street abre con la verdadera prueba de la semana: la temporada de resultados trimestrales, que arranca con los grandes bancos y una aseguradora de salud, y con un telón de fondo de semiconductores en corrección. En las primeras operaciones, el Dow Jones sube 0.62% impulsado por la fortaleza bancaria, mientras el S&P 500 se mantiene prácticamente plano (-0.07%), el Nasdaq retrocede 0.31% arrastrado por los chips de memoria, y el Russell 2000 cede 0.45%. El petróleo WTI revierte parte del salto de ayer y cae 2.1% hasta $91.78 por barril, tras flexibilizarse temporalmente las restricciones sobre el diésel ruso.
💡 Lectura en opciones: con el VIX todavía por debajo de 16 pero el índice SKEW —que mide cuánto están pagando los inversionistas por protección contra caídas abruptas (“cisnes negros”)— cerca de máximos de tres meses, el mercado está cobrando relativamente barata la volatilidad de corto plazo mientras sigue dispuesto a pagar más por cobertura ante sorpresas extremas. Es una combinación típica de temporada de resultados: calma superficial, pero con una demanda de seguros de cola que no baja.
🏦 La temporada de resultados abre con una historia de divergencias
Los cuatro grandes nombres que reportaron hoy antes de la apertura cuentan una misma historia desde ángulos distintos: la calidad de los ingresos importa más que el titular. Goldman Sachs fue el más contundente: utilidad por acción de $17.01 frente a los ~$13 que esperaban los analistas —un salto de casi 30%—, con ingresos de $18,680 millones frente a $16,860 millones estimados, impulsados por un salto de 72% en los ingresos de su mesa de acciones, hasta $6,440 millones. Sus acciones suben hasta 4.6% en premarket.
Citigroup, por su parte, reportó su mejor ingreso trimestral en una década ($23,850 millones frente a ~$23,720 millones esperados), con una utilidad neta de $5,250 millones (+38% interanual) y un retorno sobre el capital tangible (ROTCE, la métrica que los bancos usan para medir qué tan rentable es cada dólar de capital de los accionistas) de 11.5%, por encima de su meta del 11%; aun así, la acción apenas se movió (+0.5%) tras una breve caída inicial.
JPMorgan decepcionó: ingresos de $50,200 millones frente a $51,200 millones esperados, afectados por pérdidas de $658 millones en su portafolio de valores, aunque su utilidad neta igual creció 6% interanual.
Y UnitedHealth, la aseguradora de salud más grande del país, sorprendió al alza y sube más de 5% tras elevar su guía de utilidades para todo el año.
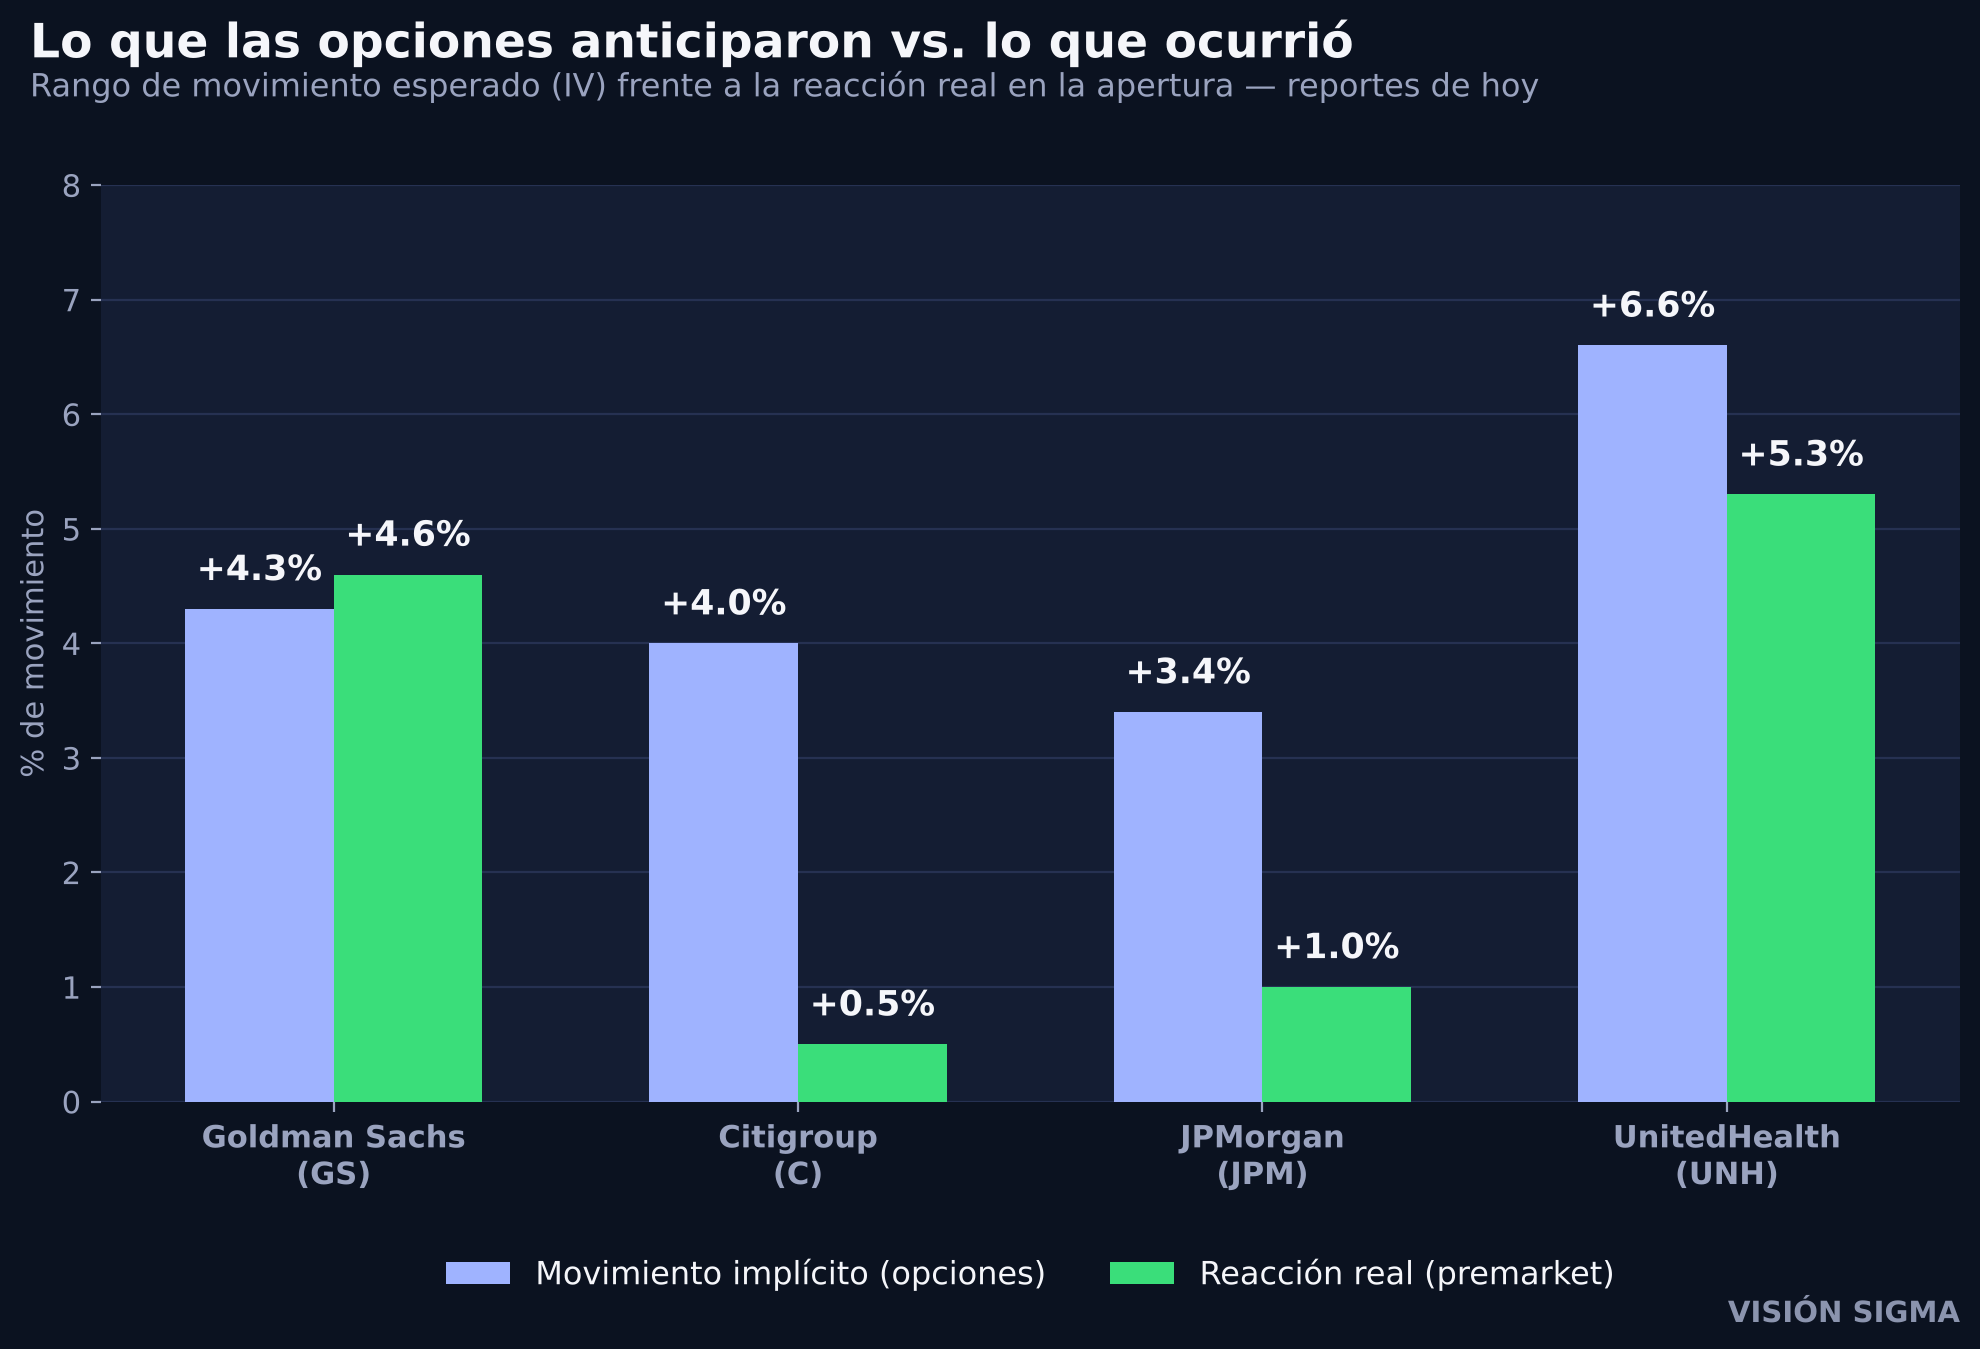
Antes de que se conociera cualquiera de estos números, el mercado de opciones ya había puesto precio a la incertidumbre mediante lo que se conoce como el “movimiento implícito”: la variación porcentual que el precio de las opciones (específicamente, su volatilidad implícita, o IV) sugiere que una acción podría tener tras su reporte.
Para Goldman Sachs, ese rango era de ±4.3%; la acción se movió +4.6%, prácticamente en el límite superior de lo esperado. Para Citigroup, el rango era ±4.0%, pero la reacción real fue de apenas +0.5%. Para JPMorgan, el rango era ±3.4%, con una reacción real de solo +1.0%. Y para UnitedHealth, el rango de ±6.6% contuvo una reacción de +5.3%. En tres de los cuatro casos, el mercado se movió bastante por debajo de lo que sus propias opciones habían cotizado: un ejemplo de libro de lo que se llama “IV crush” (contracción de la volatilidad implícita), que ocurre cuando la prima pagada antes del reporte —inflada por la incertidumbre— se desinfla rápidamente una vez que el resultado, aunque sea positivo, no constituye una sorpresa extrema.
💡 Lectura en opciones: esta sigue siendo la gran lección recurrente de cada temporada de resultados bancarios: comprar opciones justo antes del reporte es, en promedio, una apuesta cara, porque el vendedor ya cobró una prima generosa por el riesgo. Estrategias de venta de prima —como strangles o iron condors construidos uno o dos días antes del reporte— siguen siendo, para quienes entienden el riesgo que asumen (pérdidas potencialmente grandes si el movimiento sí es extremo), de las ideas más estudiadas en este tipo de jornadas.
💾 Los chips no encuentran piso
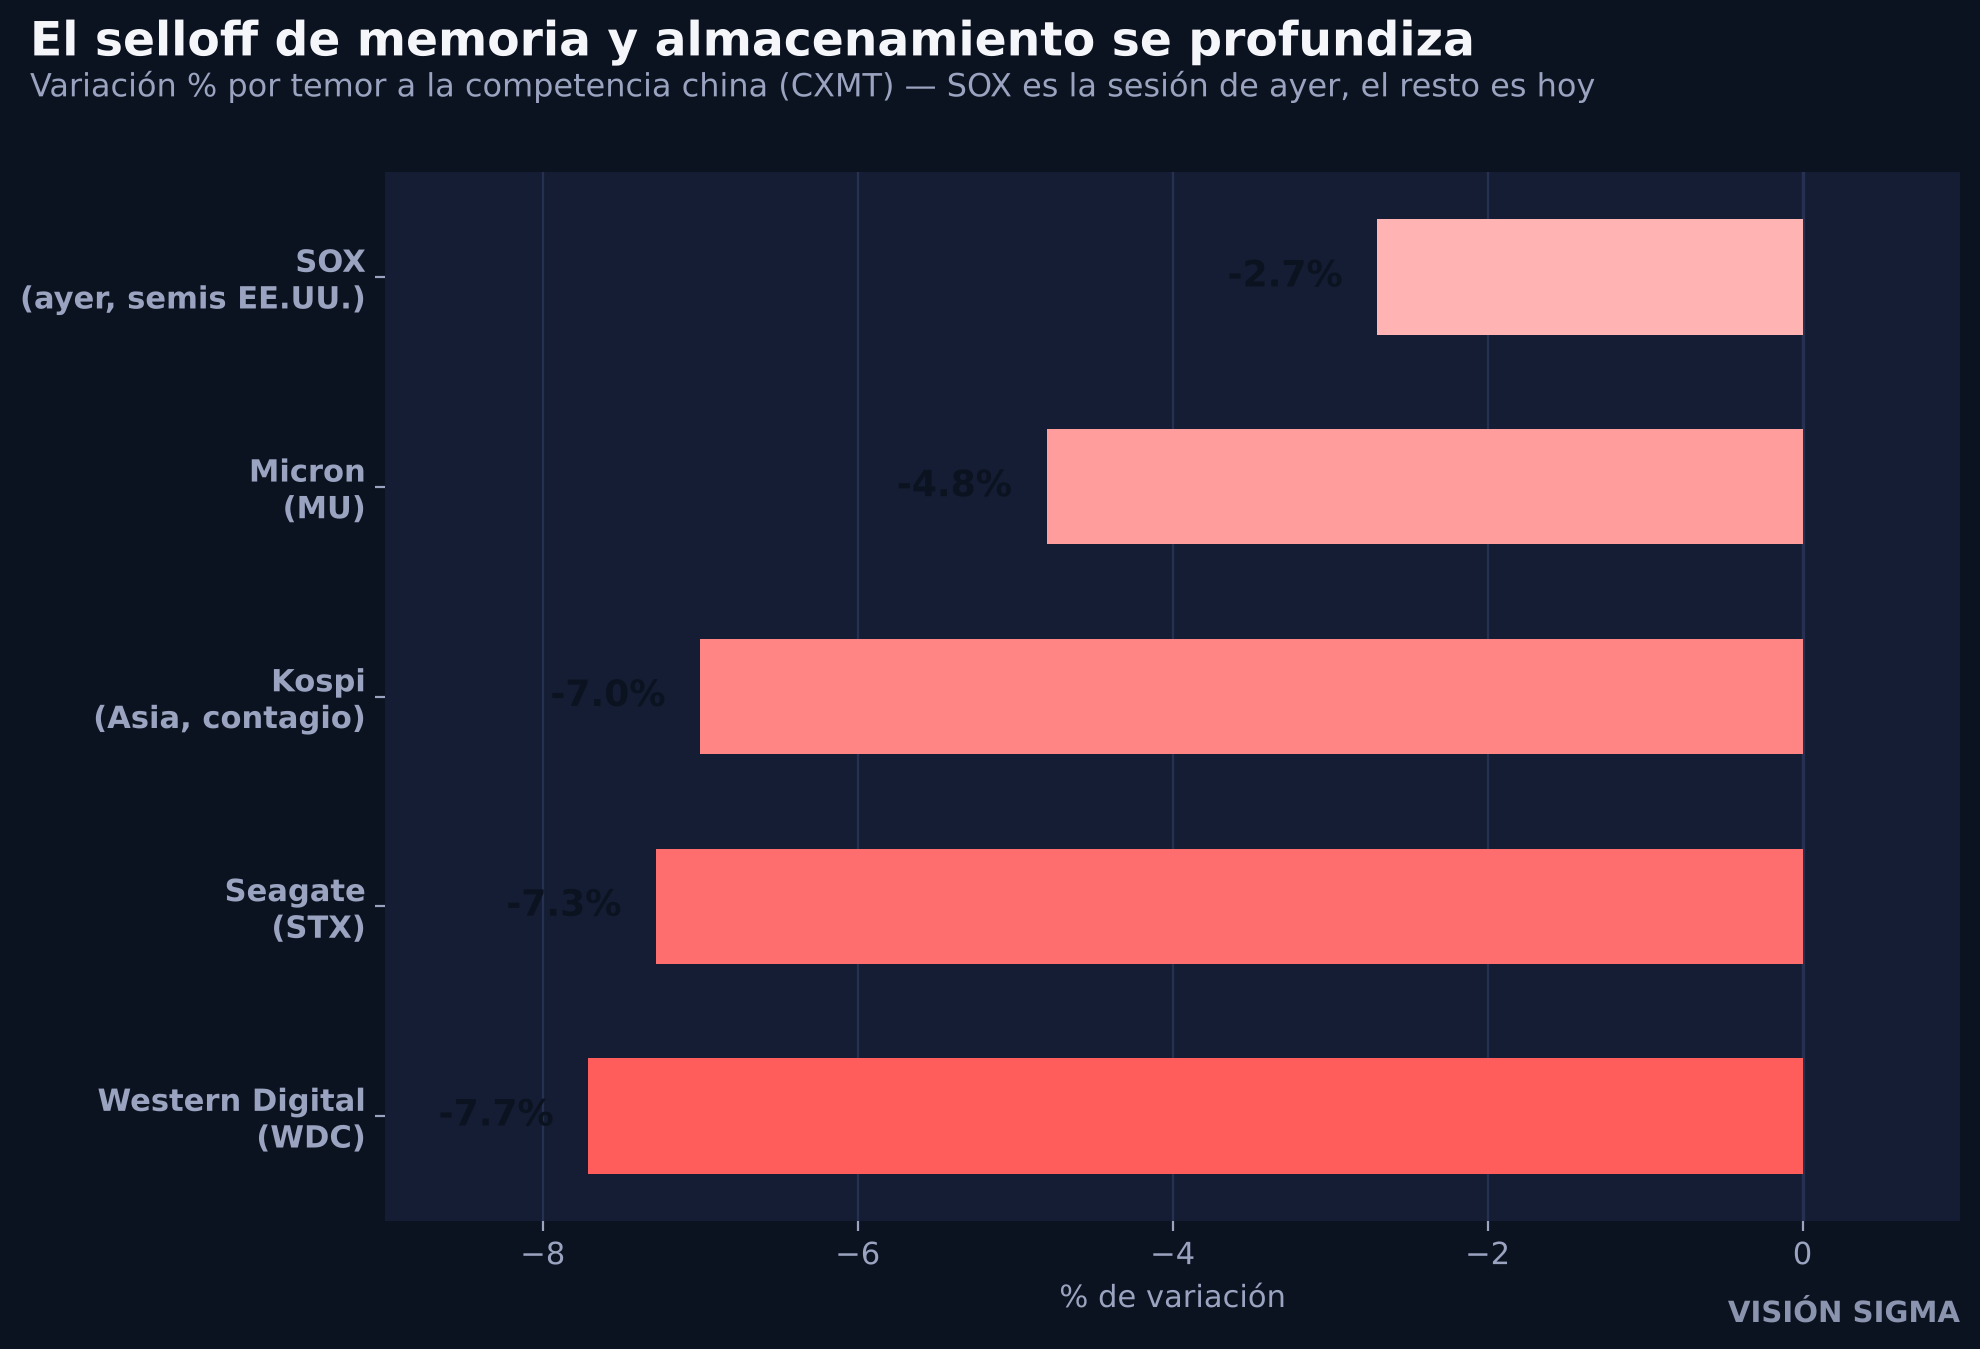
La otra gran historia del día es menos festiva. Ayer, el índice de semiconductores de Filadelfia (SOX) cayó 2.7% hasta un mínimo de tres semanas, luego de reportes de que la china CXMT avanza en tecnología de memoria, amenazando directamente a Micron, Western Digital y Seagate.
Durante la noche, ese temor cruzó el Pacífico: el Kospi surcoreano se desplomó más de 7% ante la preocupación de que el auge de la inteligencia artificial haya inflado en exceso las valoraciones de los fabricantes de chips de memoria, con Samsung y SK Hynix entre los más golpeados. Esta mañana el contagio continúa en Nueva York: Western Digital cae 7.7% tras un recorte de precio objetivo de UBS, Seagate pierde 7.3% en medio de reportes de una posible puja de adquisición en el sector de almacenamiento, y Micron retrocede 4.8% por la combinación de competencia china y riesgo de una huelga laboral en Taiwán. El Nasdaq es, de los cuatro grandes índices, el más golpeado por este motivo.
💡 Lectura en opciones: cuando un sector cae por una narrativa (competencia china) y no por un evento puntual y fechado, la volatilidad implícita en esos nombres tiende a subir de forma más sostenida, no solo por un día. Para quienes ya tienen posiciones largas en WDC, STX o MU, comprar puts de protección —o construir un “collar” (comprar protección y financiarla vendiendo upside)— resulta más razonable aquí que en una jugada de un solo día como la de los bancos, precisamente porque la incertidumbre sobre CXMT no se resuelve en 24 horas.
🤝 La ola de fusiones que sacude a la inteligencia artificial
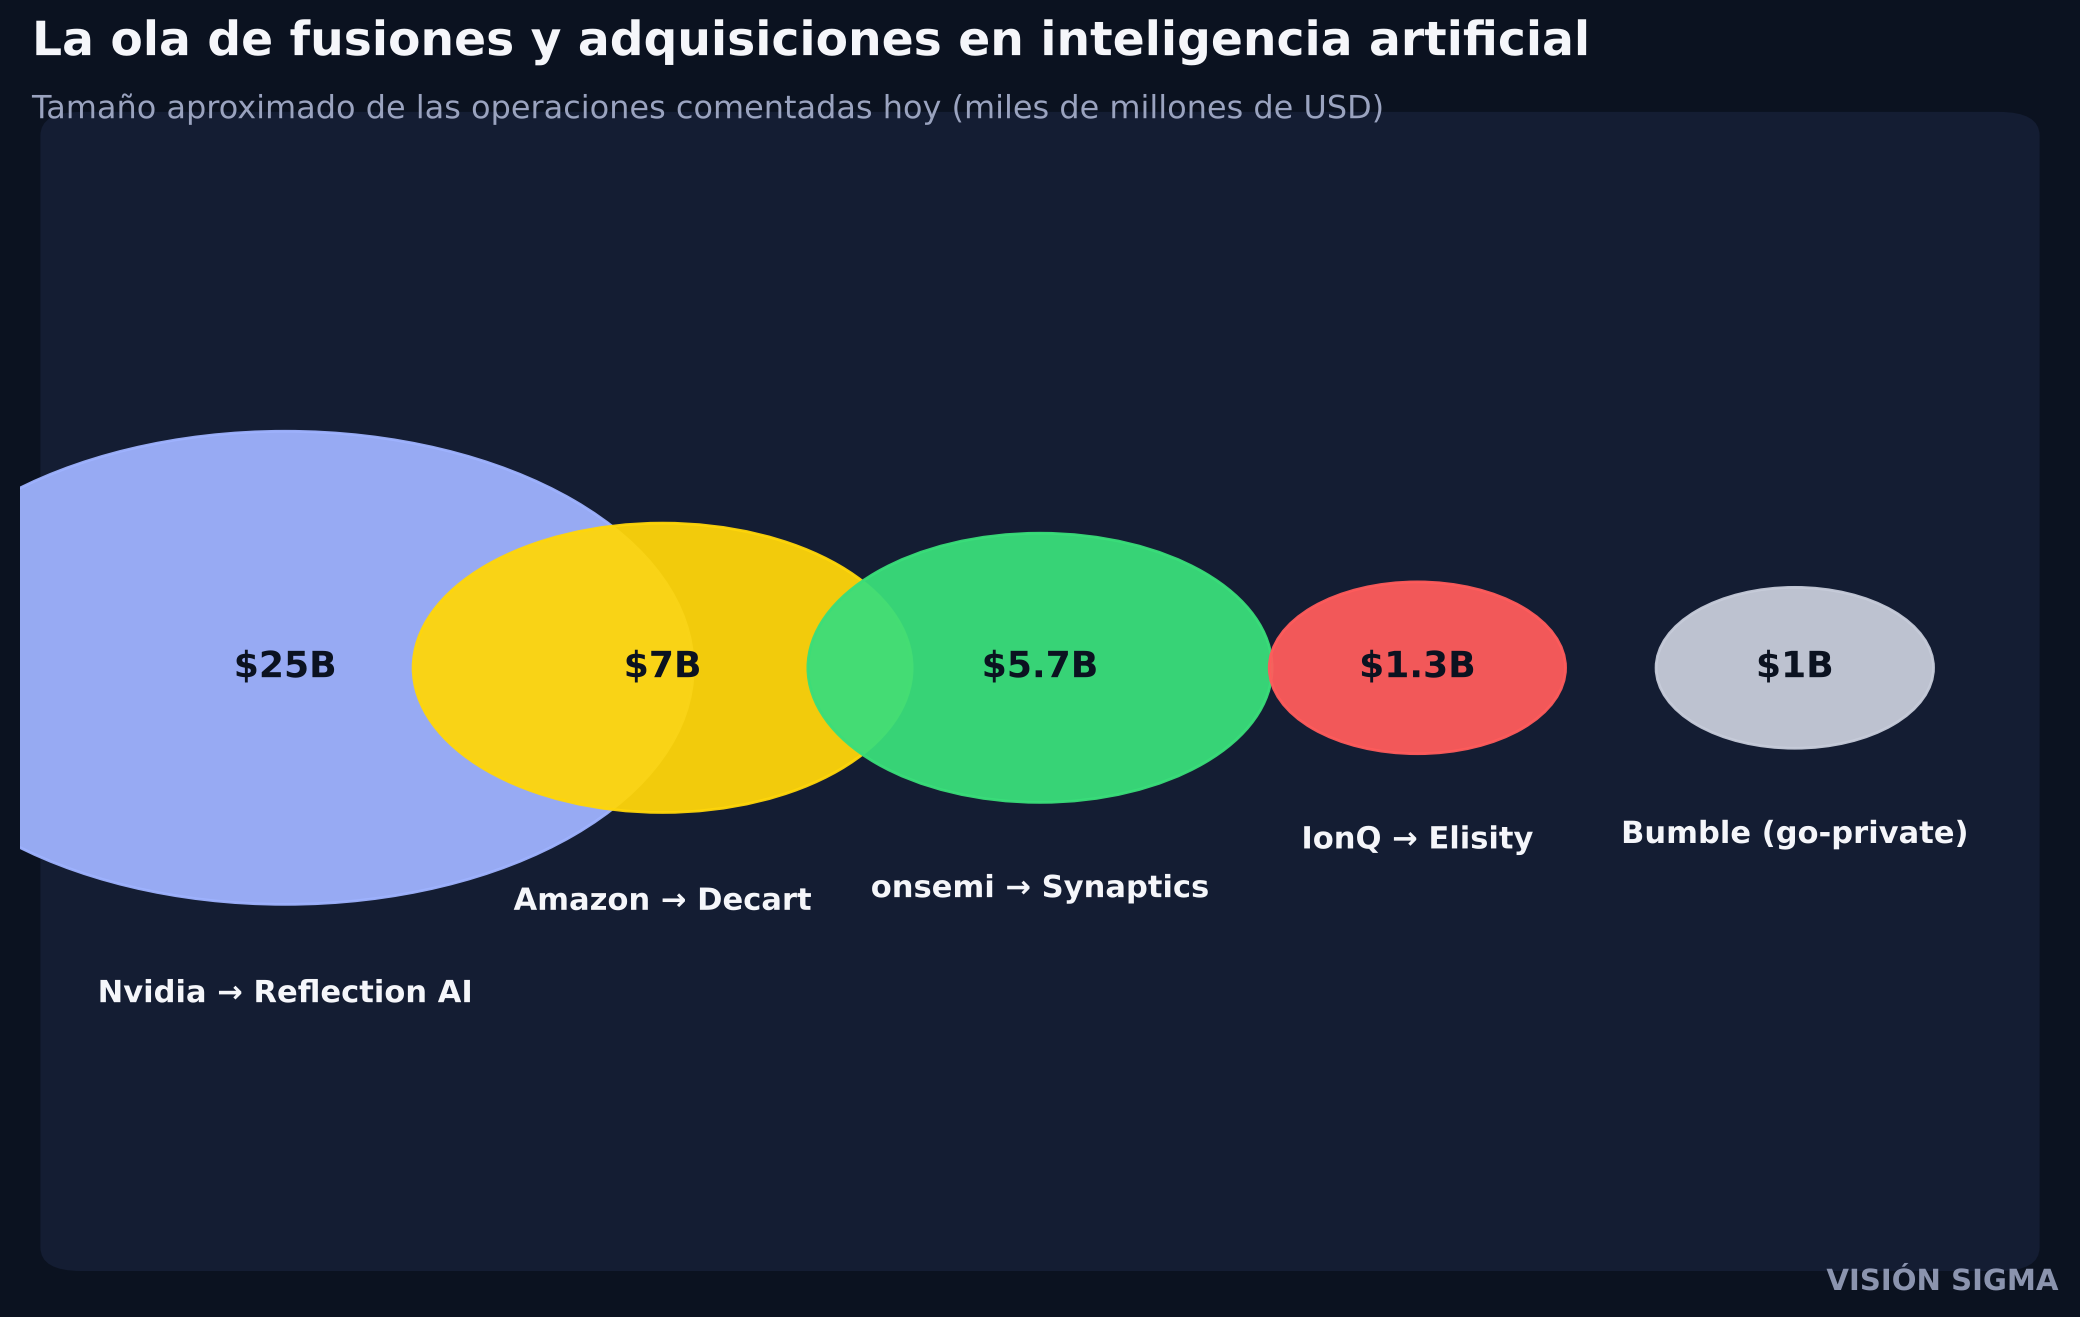
En paralelo, el apetito corporativo por consolidarse en inteligencia artificial no se detiene, ni siquiera con los chips en corrección. Nvidia negocia la compra de Reflection AI por más de $25,000 millones. Amazon estaría en conversaciones para adquirir la startup Decart por unos $7,000 millones. Onsemi acordó pagar $123 por acción en efectivo (unos $5,700 millones) por Synaptics, superando una oferta previa de Cirrus Logic de septiembre. IonQ, especializada en computación cuántica, anunció la compra de Elisity por hasta $1,300 millones en acciones. Y Bumble mantendría conversaciones avanzadas para salir de la bolsa por cerca de $1,000 millones.
Son cinco operaciones en cinco sectores distintos —chips, comercio electrónico, semiconductores analógicos, computación cuántica y redes sociales—, con un mismo denominador común: el efectivo corporativo sigue buscando activos estratégicos en tecnología, incluso cuando el sentimiento de corto plazo hacia los chips es negativo.
💡 Lectura en opciones: las operaciones de M&A generan uno de los patrones más característicos del mercado de opciones: un salto repentino en el volumen de calls de vencimiento cercano en las acciones objetivo, antes de que el mercado conozca el rumor, es a menudo la primera señal de que algo se está negociando — y es también una de las razones por las que la SEC (el regulador bursátil de EE.UU.) vigila de cerca el volumen inusual de opciones antes de anuncios corporativos.
📐 Lectura rápida de otros activos
El dólar, que ayer tocó máximos de 18 meses, sigue firme esta mañana, lo que añade presión adicional sobre materias primas denominadas en esa moneda.
El oro sube 0.47% hasta $4,210.40 por onza, y la plata avanza 0.18% hasta $60.62, ambos beneficiados por la demanda de cobertura en medio de un panorama de resultados mixto.
El bitcoin cotiza en $83,587, un avance de 1.3% en 24 horas, relativamente desconectado de la volatilidad que viven hoy las acciones.
El CPI de septiembre se publica mañana, con consenso en 3.6% anual, seguido por el PPI el jueves. En el corto plazo, estos activos seguirán al ritmo de los resultados corporativos de esta semana; en el largo plazo, la trayectoria de tasas e inflación seguirá siendo el ancla de fondo para el dólar, el oro y, en menor medida, el bitcoin.
🔎 Qué deben tener en cuenta los inversionistas
- La divergencia entre Goldman/Citigroup y JPMorgan confirma que la calidad de los ingresos —trading y banca de inversión fuertes frente a banca tradicional más débil— importa más que el titular del EPS.
- El “IV crush” visto hoy en Citigroup y JPMorgan es un recordatorio práctico: comprar opciones justo antes de un reporte suele ser caro si el movimiento no supera la prima ya cotizada; vender esa prima, con el riesgo correspondiente, suele ser la estrategia mejor remunerada en promedio.
- La debilidad en memoria (WDC, STX, MU) es, por ahora, ruido de corto plazo ligado a un reporte sobre CXMT; el riesgo estructural de mediano plazo depende de si China realmente logra cerrar esa brecha tecnológica.
- La ola de M&A en IA —cinco operaciones en un solo día— confirma que el apetito corporativo por consolidación sigue siendo un soporte técnico real para el sector, incluso en sesiones de corrección como la de hoy.
✍️ Visión Sigma
La apertura de la temporada de resultados bancarios confirma un patrón que vemos repetirse trimestre tras trimestre: el mercado de opciones, lejos de ser un instrumento marginal o puramente especulativo, funciona como un mecanismo notablemente eficiente para anticipar la magnitud —aunque nunca la dirección— de las sorpresas corporativas. Que Goldman Sachs se mueva cerca del límite superior de su rango implícito, y que Citigroup y JPMorgan apenas lo rocen pese a reportes sólidos, no es casualidad: es el mercado fijando primas según la dispersión histórica de resultados, actualizándose en tiempo real con cada dato nuevo.
La sesión de hoy no debe leerse como un giro macroeconómico, sino como la confirmación de que la dispersión entre ganadores y perdedores dentro de un mismo sector seguirá siendo la fuente principal de oportunidades en lo que resta del trimestre, tanto en renta variable como en derivados de opciones. La combinación de bancos divergentes, chips en corrección estructural incipiente y una ola de M&A que no se detiene dibuja un mercado que premia la selección activa de activos, no las apuestas en bloque sobre un índice completo.
Quienes operan opciones encontrarán, en las próximas semanas de resultados, un terreno particularmente fértil para poner a prueba esa misma idea: que el precio de la cobertura casi siempre dice más que el titular de la noticia.