🔑 Tres puntos clave...
- SpaceX, que debutó en bolsa este año bajo el ticker SPCX, acuerda comprar espectro de banda baja de Grain Management por cerca de US$8.000 millones, hundiendo a las operadoras tradicionales y disparando a las torres de telecomunicaciones.
- Humana se dispara más de 14% en las primeras operaciones tras una decisión de los Centros de Servicios de Medicare y Medicaid (CMS, el regulador que califica los planes de salud) que restauró a su plan insignia la calificación de 4 estrellas, mientras CVS Health retrocede por el motivo contrario.
- Wall Street extiende las ganancias hacia el mediodía en Nueva York: el S&P 500 ya opera por encima de los 7.800 puntos y el VIX profundiza su caída, mientras Delta y Apple muestran dos caras distintas de la presión sobre márgenes.
🛰️ El debut bursátil de SpaceX ya mueve el tablero telecom
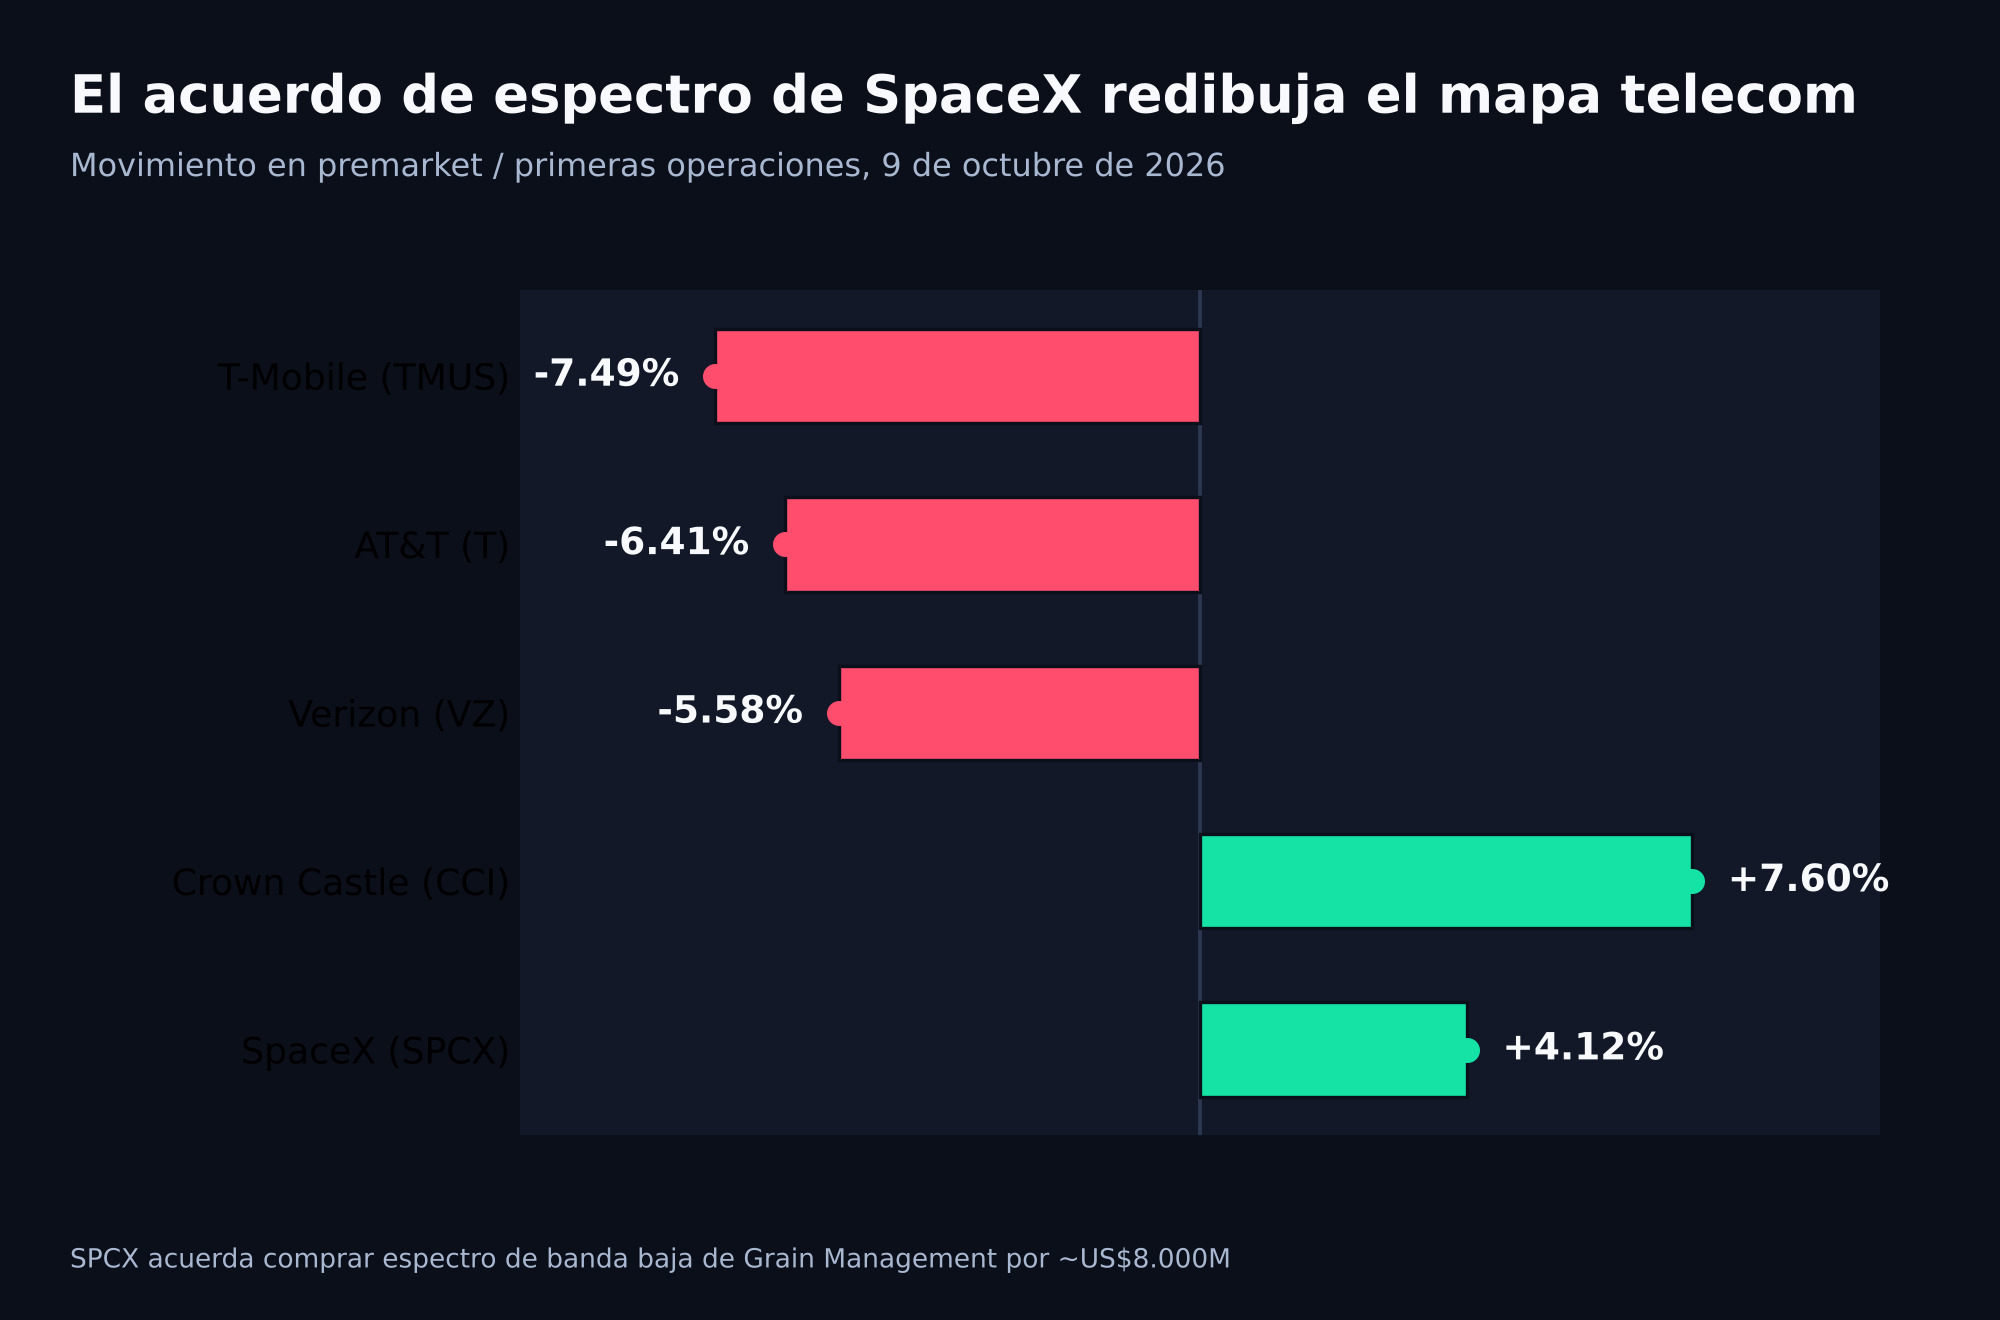
SpaceX, que salió a bolsa este año bajo el ticker SPCX, acordó comprar a Grain Management un paquete de espectro de banda baja —las frecuencias de radio que permiten que las señales de celular viajen largas distancias y penetren edificios— por una cifra cercana a US$8.000 millones. La acción de SpaceX sube +4,12% en las primeras operaciones, hasta unos US$167, y Barclays inició cobertura con recomendación de compra y un precio objetivo de US$254.
El golpe se siente del otro lado del tablero: T-Mobile cae -7,49%, AT&T -6,41% y Verizon -5,58%, ante el temor de que Starlink —la red satelital de SpaceX— gane terreno como alternativa real de conectividad. El gran beneficiario indirecto es Crown Castle, la REIT (fideicomiso inmobiliario, en este caso dueño de torres de telecomunicaciones) que se dispara +7,60% ante la expectativa de más infraestructura arrendada.
Para quienes operan opciones, este tipo de jornada es terreno fértil: al tratarse de una acción recién listada, la volatilidad implícita (IV, la expectativa del mercado sobre cuánto se moverá un precio, reflejada en la prima de las opciones) de SPCX suele cotizar más alta que la de una telecom madura, y un anuncio de esta magnitud típicamente dispara el volumen de calls (opciones de compra) sobre SPCX y CCI, mientras en T, VZ y TMUS crece la demanda de puts (opciones de venta) como cobertura.
🏥 Una carta de CMS reparte ganadores y perdedores en salud
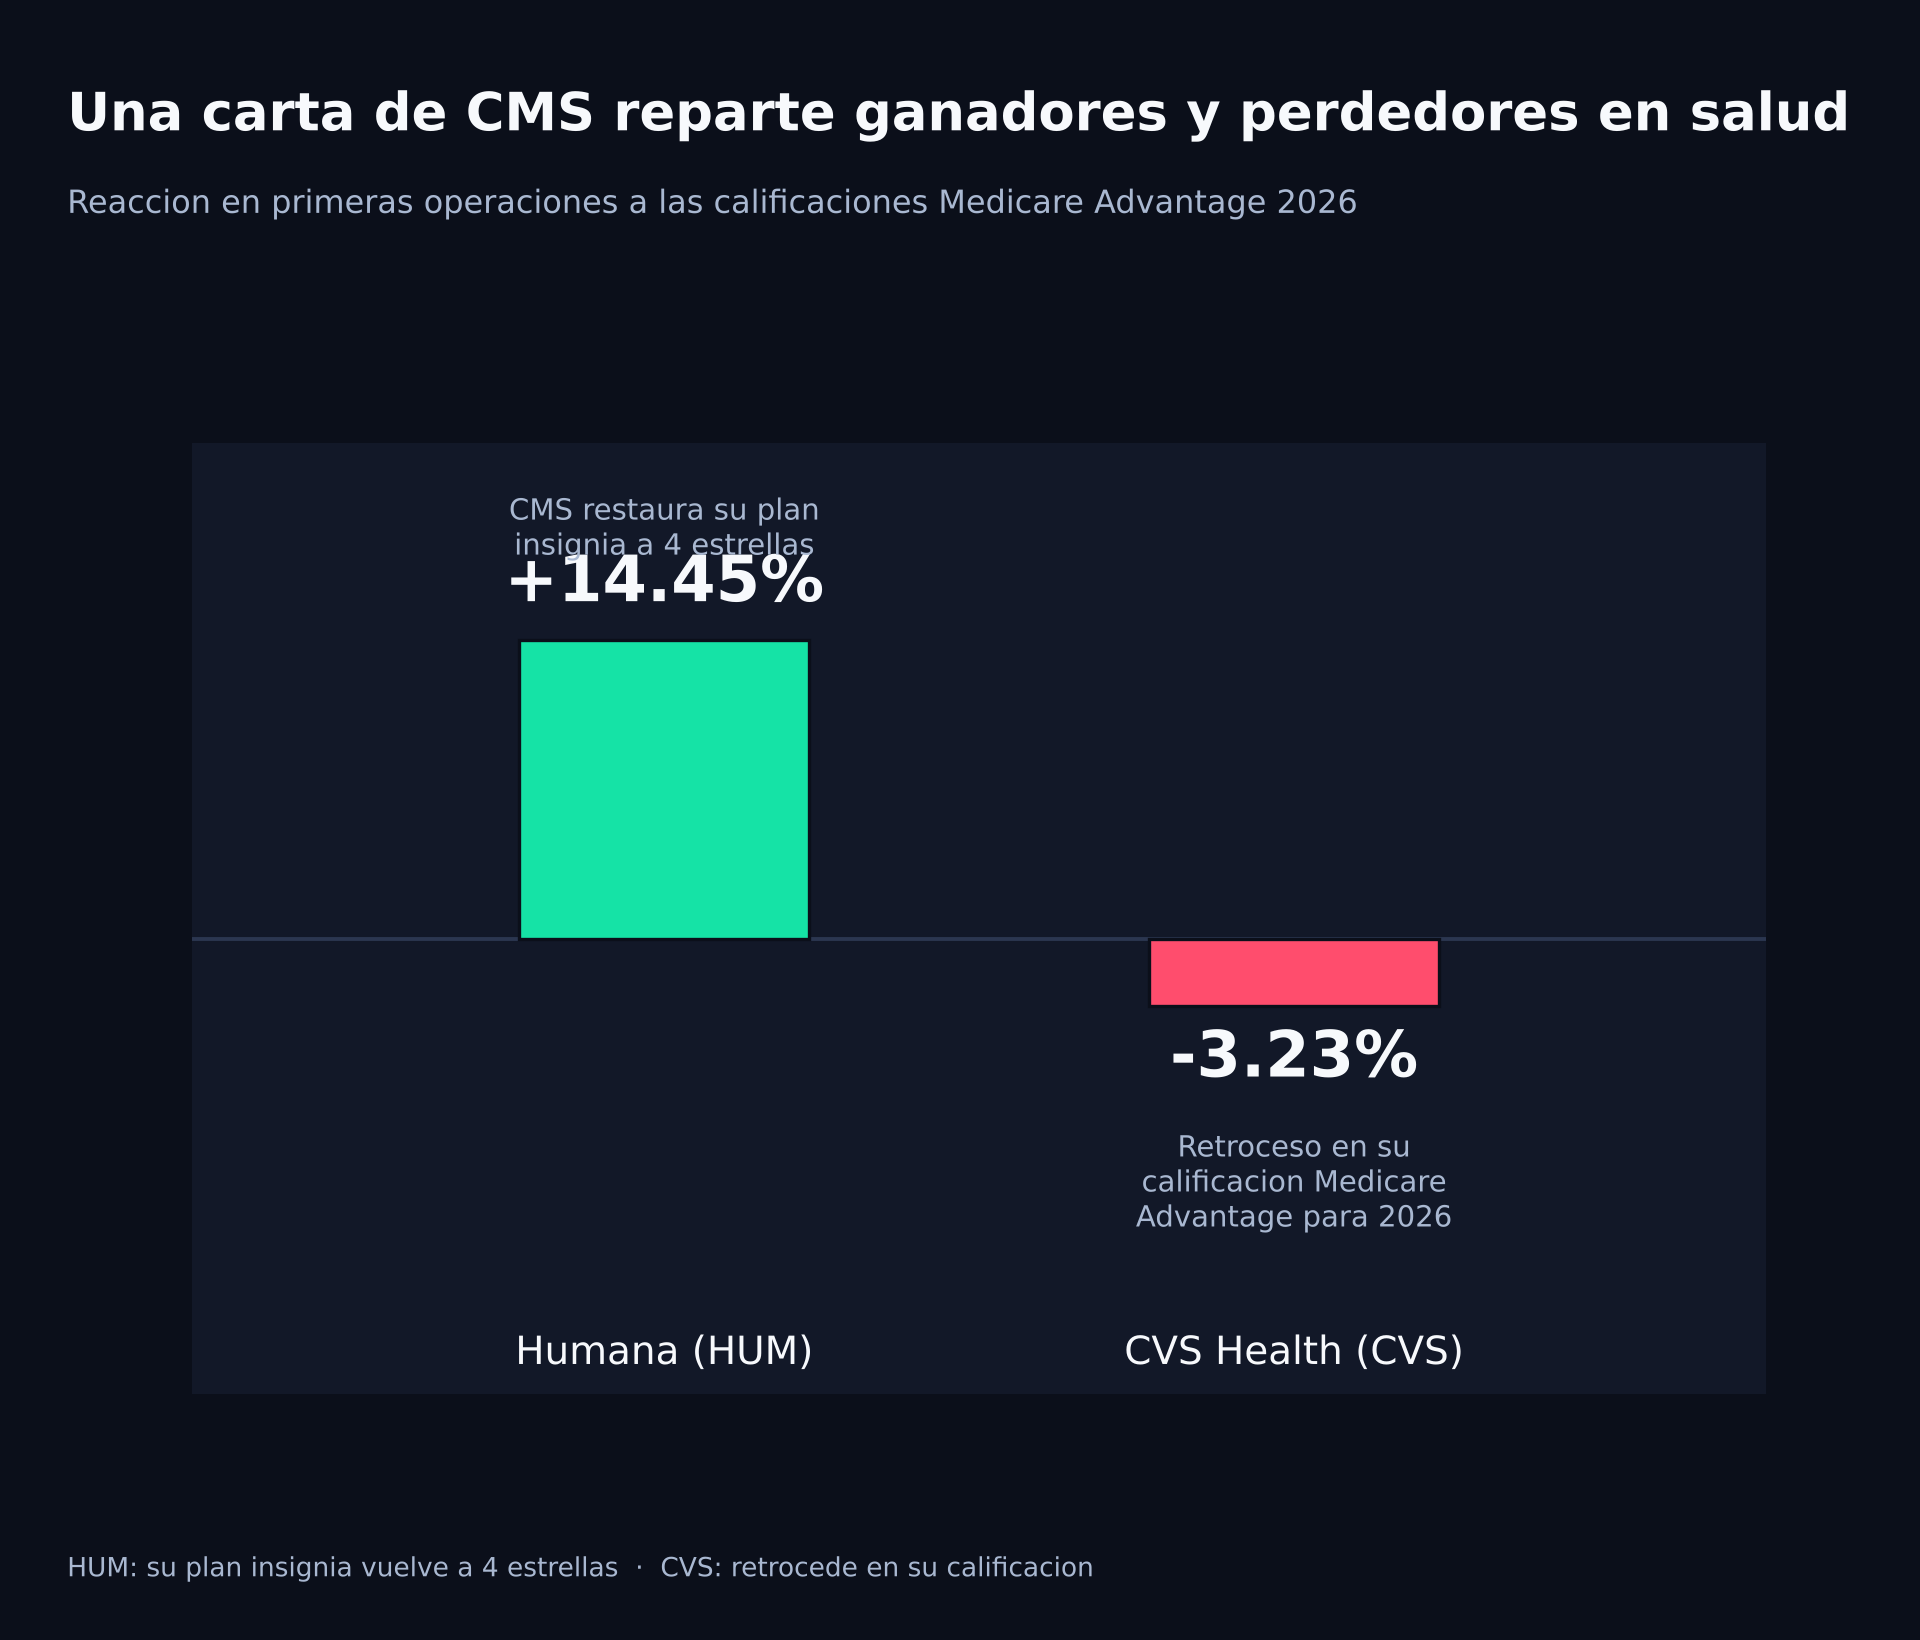
En paralelo, el sistema de calificación de CMS —que otorga de 1 a 5 estrellas a los planes de Medicare Advantage según calidad de servicio y determina si una aseguradora recibe pagos de bonificación— volvió a mostrar su peso en el precio de las acciones. Humana salta +14,45% después de que CMS restaurara a 4 estrellas (desde 3,5) la calificación de su plan insignia, lo que protege ingresos adicionales que podían estar en riesgo. CVS Health, en cambio, cae -3,23% tras un retroceso en sus propias calificaciones para 2026.
El salto de dos dígitos en Humana es un ejemplo clásico de lo que en opciones se conoce como “IV crush”: antes de un catalizador regulatorio conocido, la volatilidad implícita suele inflarse por la incertidumbre, y una vez se resuelve la noticia —buena o mala— esa prima tiende a desinflarse rápido, incluso si la acción sigue moviéndose con fuerza en la dirección del anuncio.
✈️📱 Dos caras de la misma presión de márgenes
Delta Air Lines reportó utilidad por acción ajustada de US$1,72 frente a los US$1,82 esperados, con ingresos de US$17.580 millones por debajo de los US$17.760 millones proyectados. El responsable fue el combustible: la aerolínea espera que su factura de combustible suba unos US$6.000 millones en el año y recortó su guía de utilidad ajustada 2026 a un rango de US$5,10–US$5,60 (antes US$6,50–US$7,50), además de reducir su proyección de flujo de caja libre (el efectivo que le queda a la empresa tras cubrir sus gastos operativos e inversiones) a US$2.500 millones desde hasta US$4.000 millones. La acción cae cerca de -2,90%, y arrastra a United y American.
Apple retrocede alrededor de -2,2% tras un reporte de Nikkei que señala recortes de entre 15% y 20% en los pedidos de componentes del iPhone 18 Pro para octubre. Pero no todos leen la señal igual: el analista Dan Ives reiteró su tesis alcista, calificando a Apple como “el cobrador de peaje de la autopista del consumidor de inteligencia artificial” por el rol de sus dispositivos como puerta de entrada a servicios de IA.
Esta divergencia de visiones —datos de cadena de suministro bajistas contra una tesis estructural alcista— es precisamente el tipo de situación en la que algunos operadores de opciones prefieren no apostar a una dirección, sino construir un strangle (comprar simultáneamente un call y un put con precios de ejercicio distintos) apostando a que la acción se mueva con fuerza, sin importar hacia dónde.
📊 El panorama de los índices: rebote cauteloso tras el susto de IA
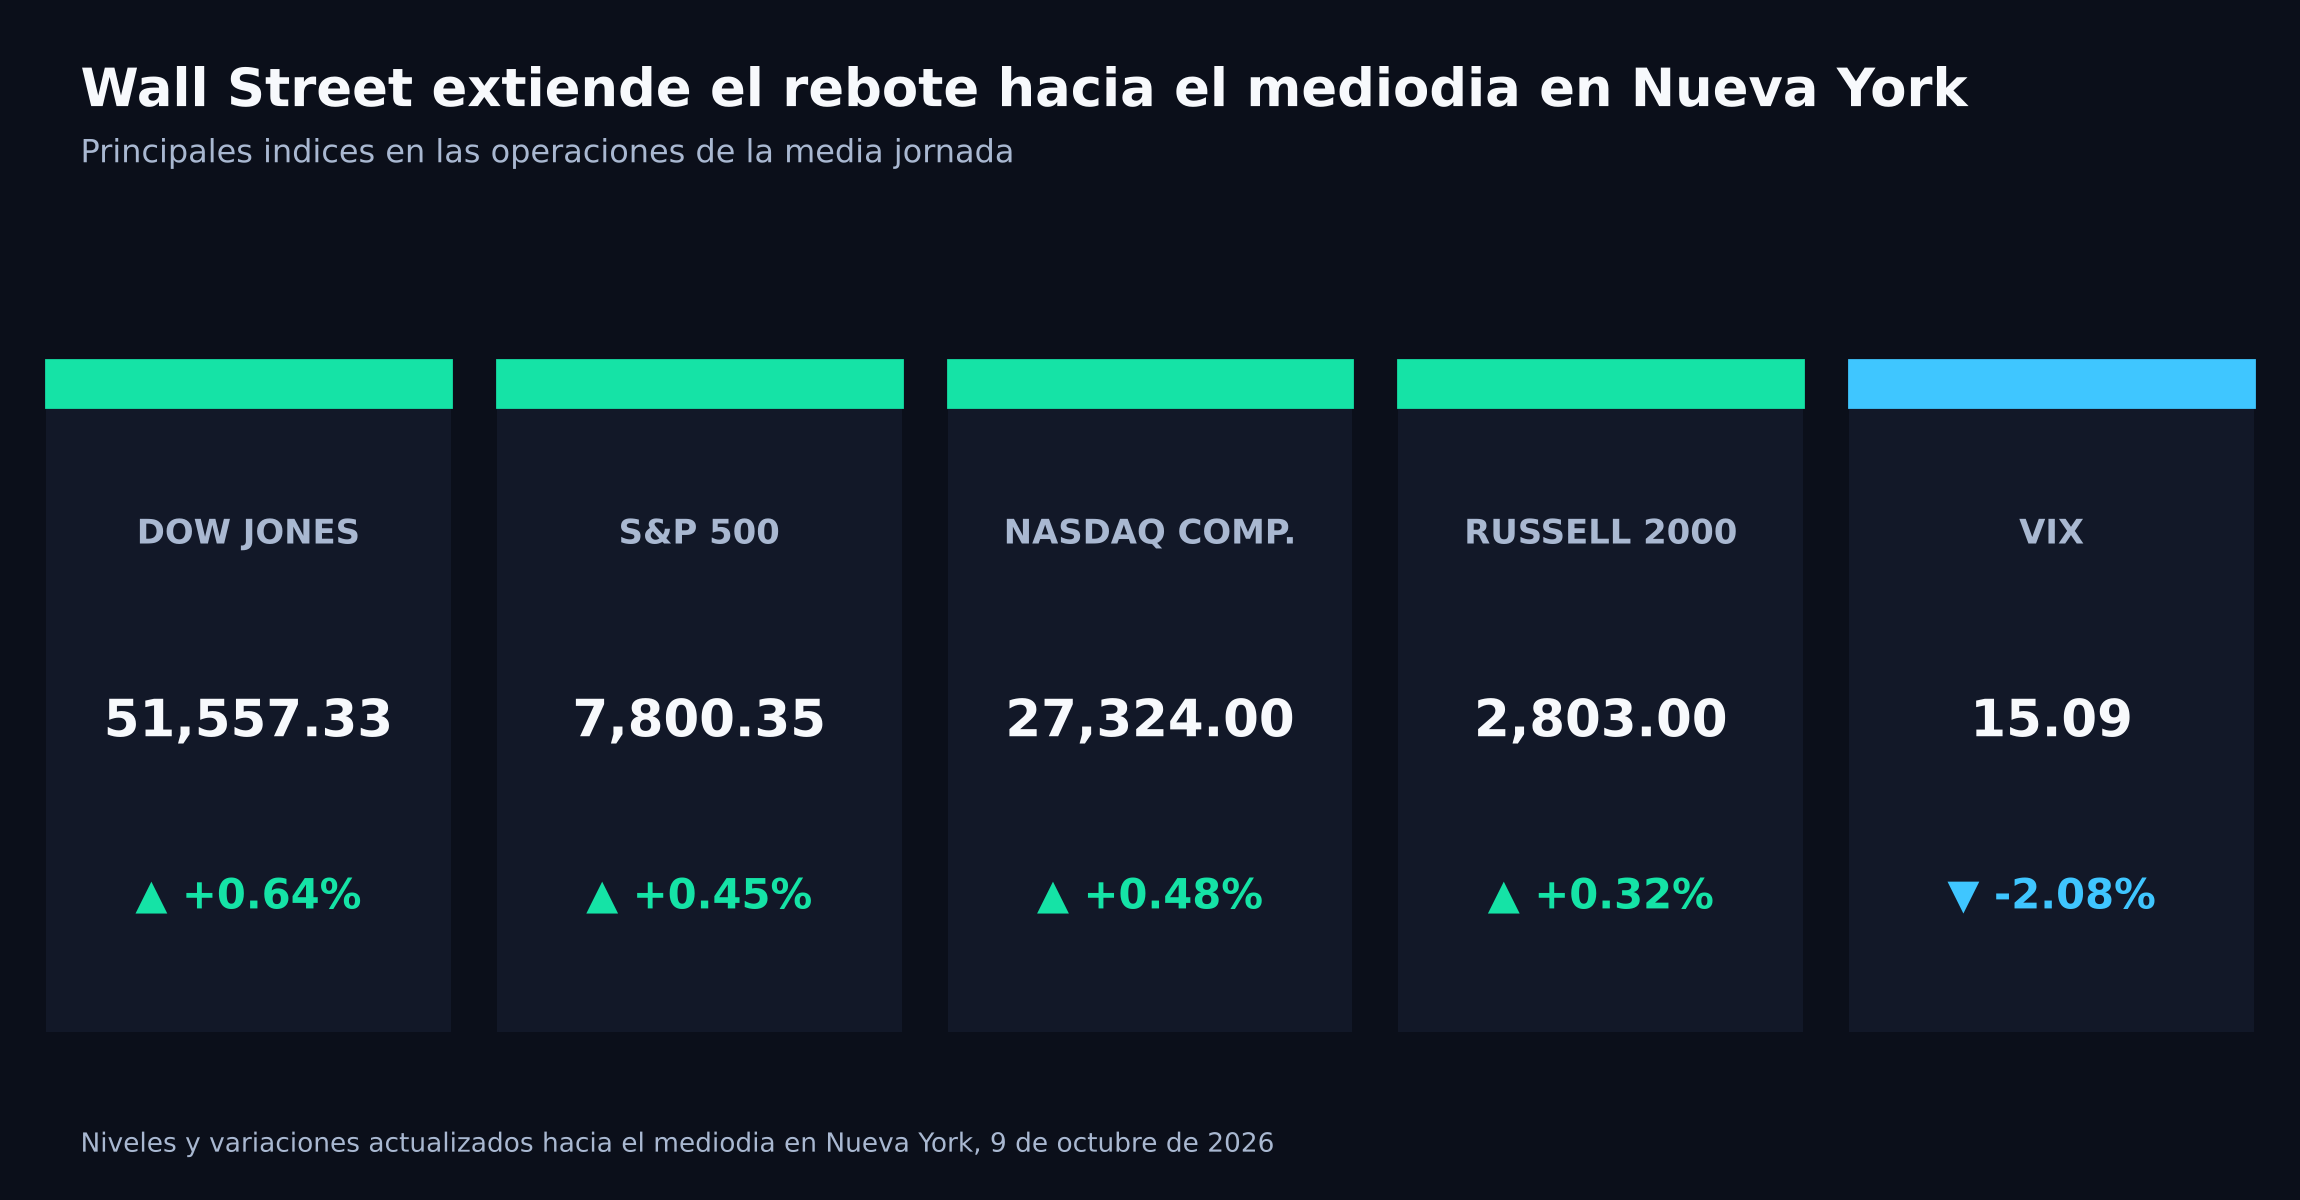
Wall Street no solo sostiene el rebote de la apertura: lo amplía. Hacia el mediodía en Nueva York, el Dow Jones sube +0,64% a 51.557 puntos, el S&P 500 avanza +0,45% y ya prueba la barrera de los 7.800 puntos (7.800,35), el Nasdaq Composite gana +0,48% hasta 27.324 puntos y el Russell 2000 suma +0,32%. El VIX profundiza su descenso a -2,08%, hasta 15,09 puntos, señal de que la calma sigue ganando terreno tras el susto del jueves.
Ese susto nació de un reporte del Financial Times que ubicó los ingresos anualizados de OpenAI en unos US$50.000 millones, unos US$20.000 millones por debajo de la cifra cercana a US$70.000 millones que circulaba en el mercado. Bloomberg reportó después que OpenAI espera alcanzar o superar esos US$70.000 millones hacia fin de año, lo que ha ayudado a estabilizar el ánimo a lo largo de la jornada, aunque el impacto estructural sobre cómo el mercado valora el gasto en IA probablemente tome más tiempo en resolverse que el rebote de hoy.
El rendimiento del bono del Tesoro a 10 años sube levemente hacia 5,27%, cerca de máximos de 24 años, lo que sigue limitando cuánto pueden correr las acciones de crecimiento.
El petróleo WTI opera prácticamente plano (-0,10%), cerca de US$91, después de que Trump afirmara que Estados Unidos no atacará a Irán antes de las elecciones de mitad de mandato (midterms) de noviembre; los ataques hutíes contra el aeropuerto de Riad y un reporte de un ataque de la Guardia Revolucionaria iraní cerca del Estrecho de Ormuz mantienen viva una prima de riesgo geopolítico que conviene vigilar, sin que por ahora domine el panorama de Wall Street.
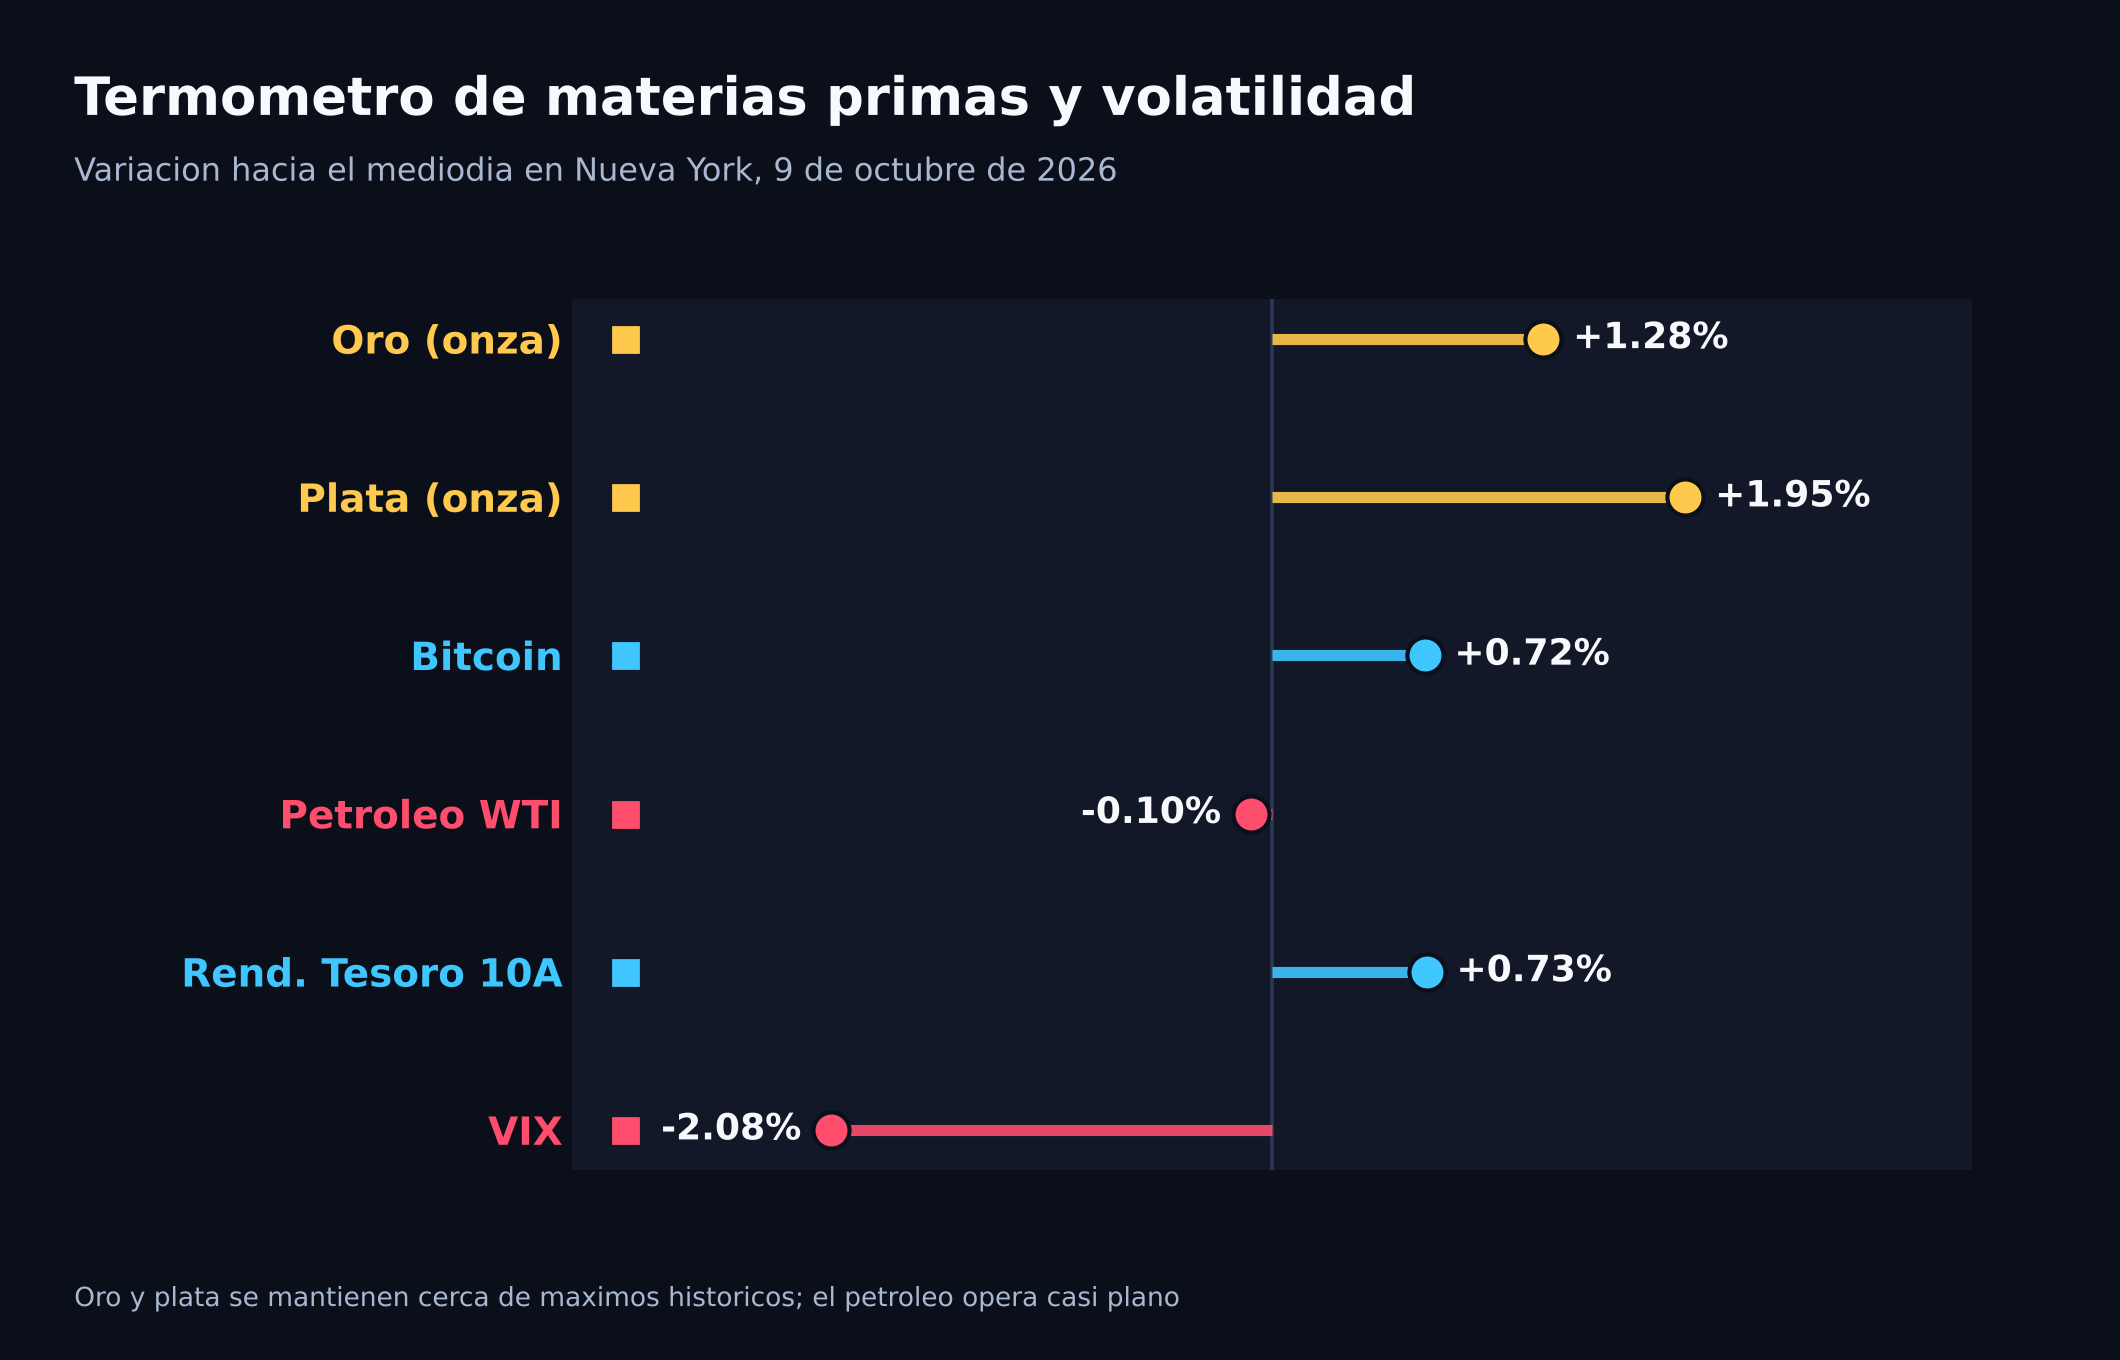
El oro se mantiene cerca de máximos históricos en US$4.210 la onza (+1,28%) y la plata sube a US$60,58 (+1,95%), en la clásica búsqueda de refugio ante rendimientos elevados y tensión en Medio Oriente. Bitcoin acelera su ganancia a +0,72%, hasta unos US$83.235.
🔎 Qué deben tener en cuenta los inversionistas
- La divergencia entre SPCX/CCI y las telecom tradicionales no es ruido de un día: vale la pena vigilar si T, VZ y TMUS logran estabilizarse o si el mercado sigue descontando una guerra de precios por conectividad satelital que erosione sus modelos de negocio.
- Los saltos de Humana y CVS muestran que el riesgo regulatorio en salud puede mover más el precio de una acción en una mañana que varios trimestres de resultados; conviene revisar la exposición a aseguradoras de Medicare Advantage antes de la próxima ronda de calificaciones de CMS.
- Delta ilustra una presión de corto plazo (combustibles) mientras Apple enfrenta una pregunta más estructural sobre el ciclo del iPhone frente a su tesis de IA; conviene distinguir ruido trimestral de tendencia de largo plazo antes de ajustar posiciones.
- Con el VIX cerca de mínimos recientes y los rendimientos del Tesoro todavía cerca de máximos de varias décadas, estrategias con opciones como collars (comprar protección con puts financiada con la venta de calls) pueden tener sentido para proteger carteras concentradas en tecnología ante una eventual reversión.
✍️ Visión Sigma
El denominador común de la jornada no es la inteligencia artificial ni la Reserva Federal, sino la velocidad con la que una sola decisión —una adquisición de espectro, una carta de CMS, un reporte de cadena de suministro— puede reescribir en minutos el mapa competitivo de un sector entero. Eso es, estructuralmente, lo que separa a un mercado maduro en rendimientos (con el bono a 10 años cerca de máximos de dos décadas) de uno que sigue premiando la disrupción: el capital se mueve rápido hacia donde percibe una ventaja duradera, y castiga con la misma rapidez a quien parece quedarse atrás.
Para el inversionista de opciones, la lectura es doble. Primero, estas jornadas de movimientos de doble dígito en nombres específicos —Humana hoy, otro nombre mañana— son el terreno natural donde la gestión de volatilidad implícita importa tanto como la dirección del precio. Segundo, con un VIX relativamente contenido pero un trasfondo de rendimientos elevados y tensión geopolítica latente, la complacencia es el riesgo menos visible y, por eso mismo, el que más vale la pena cubrir con disciplina antes de que se materialice.