🔑 Tres puntos clave...
- El IPC (Índice de Precios al Consumidor, el termómetro oficial de la inflación en EE. UU.) de septiembre llega más caliente de lo esperado — 3,7% interanual frente al 3,6% proyectado — y empuja al alza los rendimientos de los bonos del Tesoro, frenando el impulso con el que abrían los futuros esta mañana.
- La temporada de resultados bancarios entra en su segundo acto: Bank of America y State Street decepcionan con fuerza mientras BlackRock sorprende al alza, y en los tres casos el movimiento real de la acción superó o se quedó corto frente a lo que el mercado de opciones había puesto en precio antes del reporte.
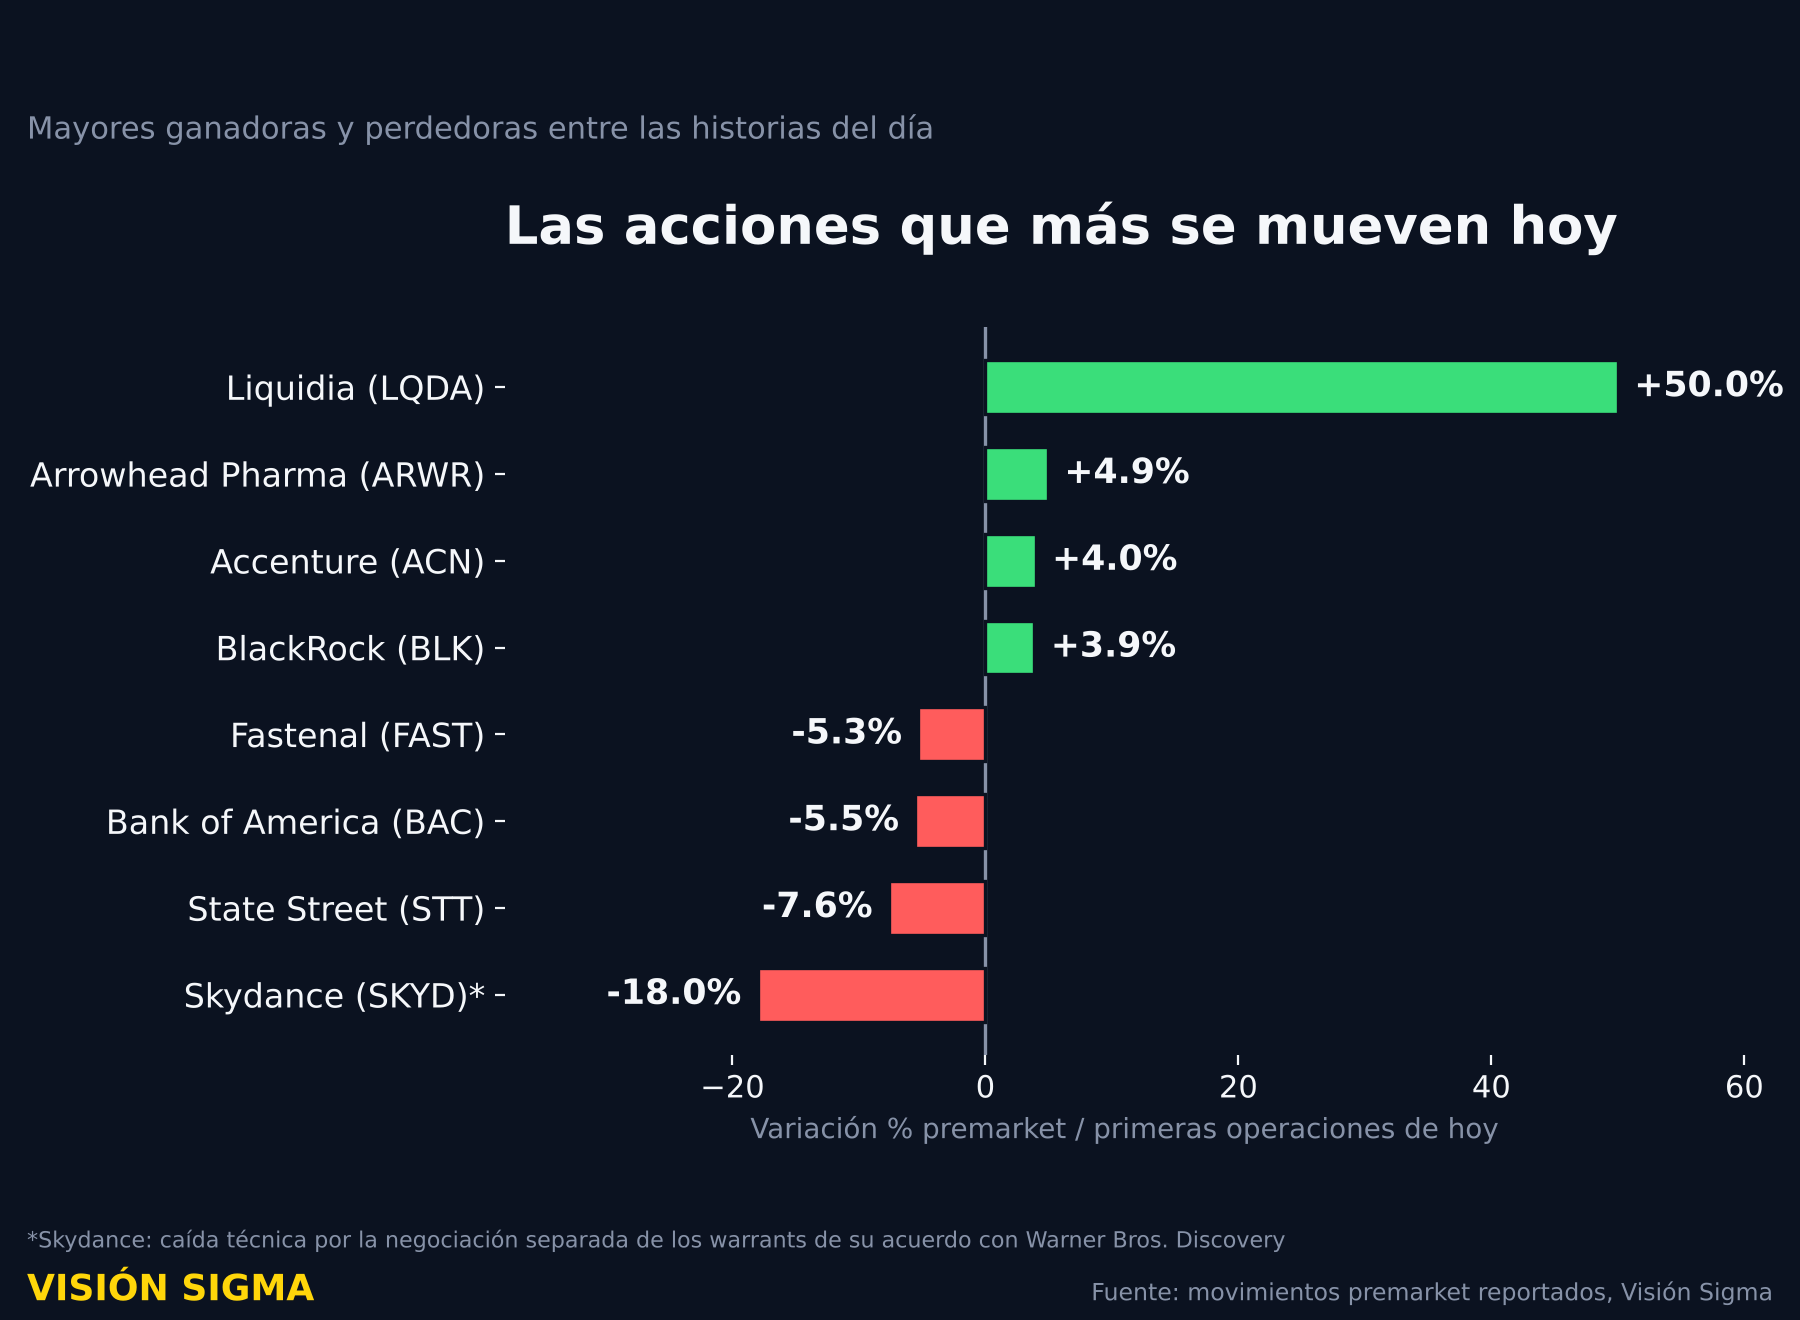
- La historia más explosiva del día es ajena a Wall Street y a la Fed: Liquidia Technologies se dispara más del 50% tras resolver su disputa legal con United Therapeutics, mientras Skydance protagoniza una caída técnica del 18% por la separación de sus warrants.
📰 Telón de fondo
Wall Street cerró ayer con pérdidas moderadas: el Dow Jones bajó 0,35% hasta 51.670,10 puntos, el S&P 500 cedió apenas 0,02% hasta 7.805,45, el Nasdaq Composite retrocedió 0,15% hasta 27.204,38 y el Russell 2000 (el índice de empresas de menor capitalización) perdió 0,30% hasta 2.786,13.
Esta mañana, los futuros arrancaban con ánimo comprador —el Dow sumaba cerca de 0,3%, el S&P 500 0,2% y el Russell 2000 casi 0,4%, con el VIX cómodo cerca de 15,2 puntos— a la espera del dato de inflación. Pero el IPC de septiembre sorprendió al alza: la lectura general subió 0,6% mensual (en línea con lo esperado) pero 3,7% interanual, por encima del 3,6% previsto; el núcleo, que excluye alimentos y energía por ser más volátiles, subió 0,3% mensual y 2,6% interanual, también por encima de lo esperado. La gasolina explicó buena parte del dato general, mientras que vivienda, tarifas aéreas y autos usados empujaron el núcleo.
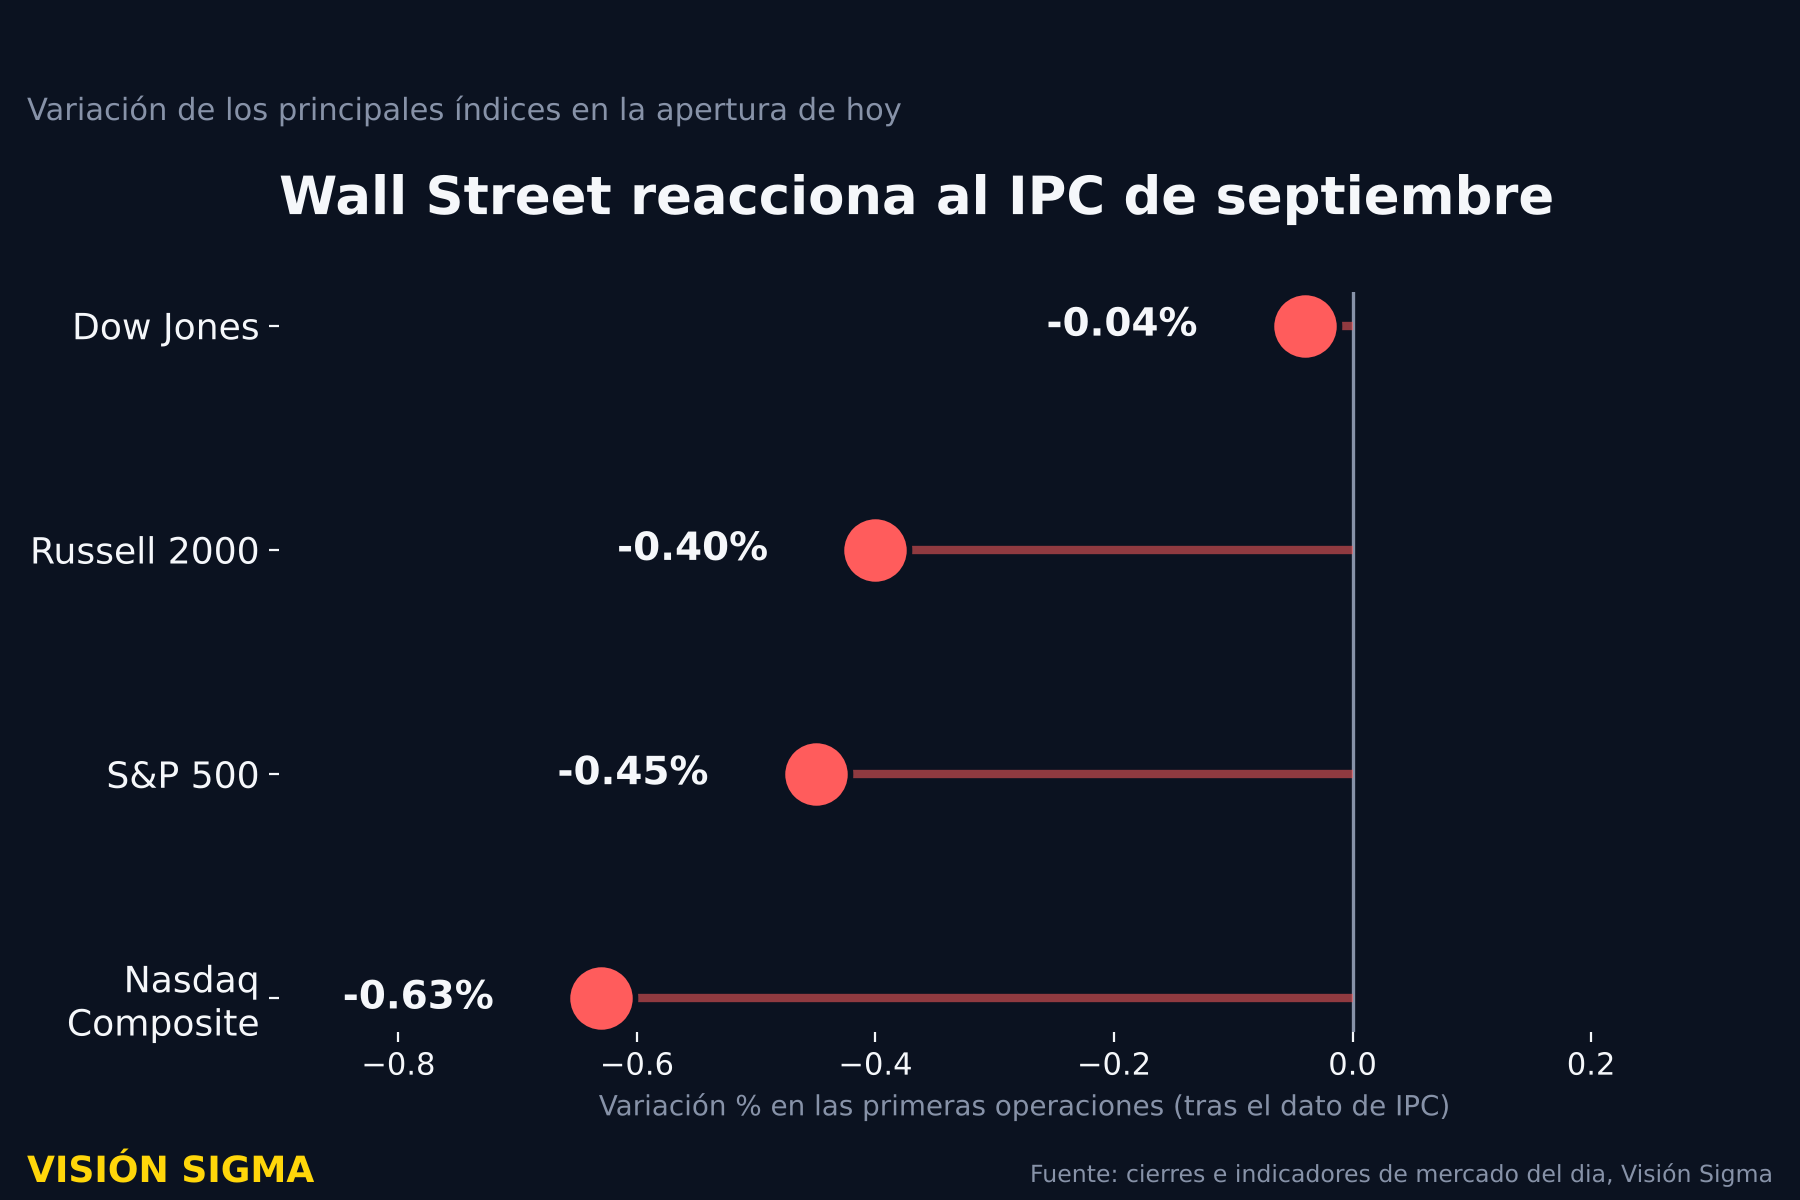
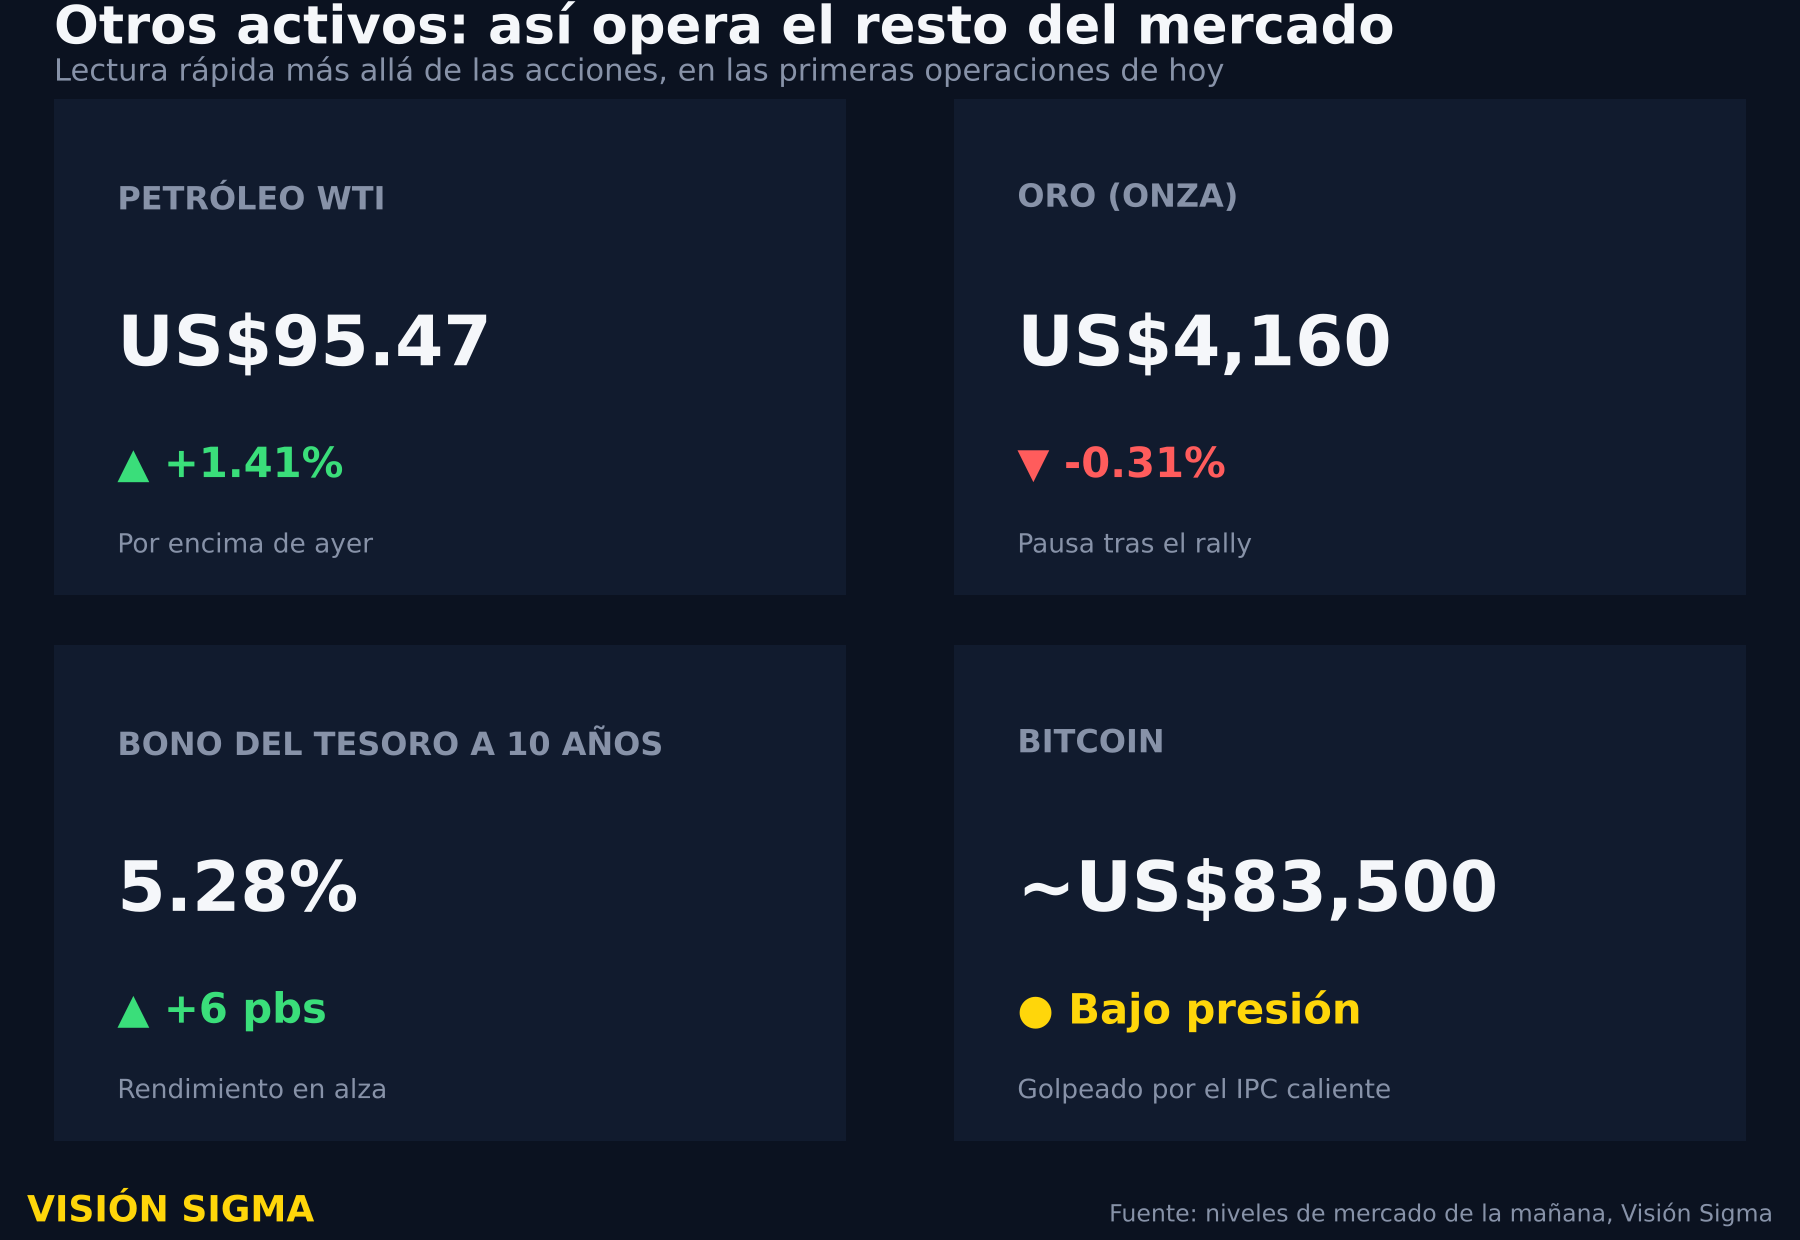
La reacción fue inmediata: el rendimiento del bono del Tesoro a 10 años saltó más de 6 puntos básicos hasta 5,28%, y el de 30 años subió a 5,59%, reavivando la duda sobre si la Reserva Federal podrá seguir bajando tasas al ritmo que el mercado esperaba. En las primeras operaciones tras el dato, los índices revertían las ganancias previas: el Nasdaq caía 0,63%, el S&P 500 0,45%, el Russell 2000 0,40% y el Dow apenas 0,04%, sostenido por el buen desempeño de algunos de sus componentes financieros.
🏦 La divergencia bancaria: cuando la realidad le gana a las opciones
El segundo round de resultados financieros del trimestre deja un contraste llamativo. Bank of America (BAC) cae con fuerza —más de 5,5% en premarket— tras un trimestre flojo con ganancia neta en descenso, justo el mismo día en que el Departamento del Tesoro le impone una multa superior a US$1.200 millones por fallas en sus controles antilavado de dinero.
State Street (STT), el gigante de custodia y gestión de activos, se desploma más de 7,6% después de que sus ingresos trimestrales quedaran por debajo de lo esperado, afectados por pérdidas en una reestructuración de portafolio de inversiones. En el otro extremo, BlackRock (BLK), la mayor gestora de activos del mundo, sorprende positivamente: su utilidad y sus ingresos del tercer trimestre superaron el consenso de los analistas, y la acción sube cerca de 3,9% en las primeras operaciones.
Lo interesante para quienes operan opciones no es solo quién ganó y quién perdió, sino cuánto se equivocó el mercado al calcularlo. Antes de los reportes, el precio de las opciones de cada banco implicaba un movimiento esperado (el llamado “implied move”) de ±3,43% para BAC, ±4,84% para BLK y ±4,37% para STT. La realidad: BAC se movió -5,53% (un 61% más de lo que las opciones habían puesto en precio), STT se movió -7,62% (casi el doble de lo implícito) y BLK se movió +3,87%, dentro de lo esperado.
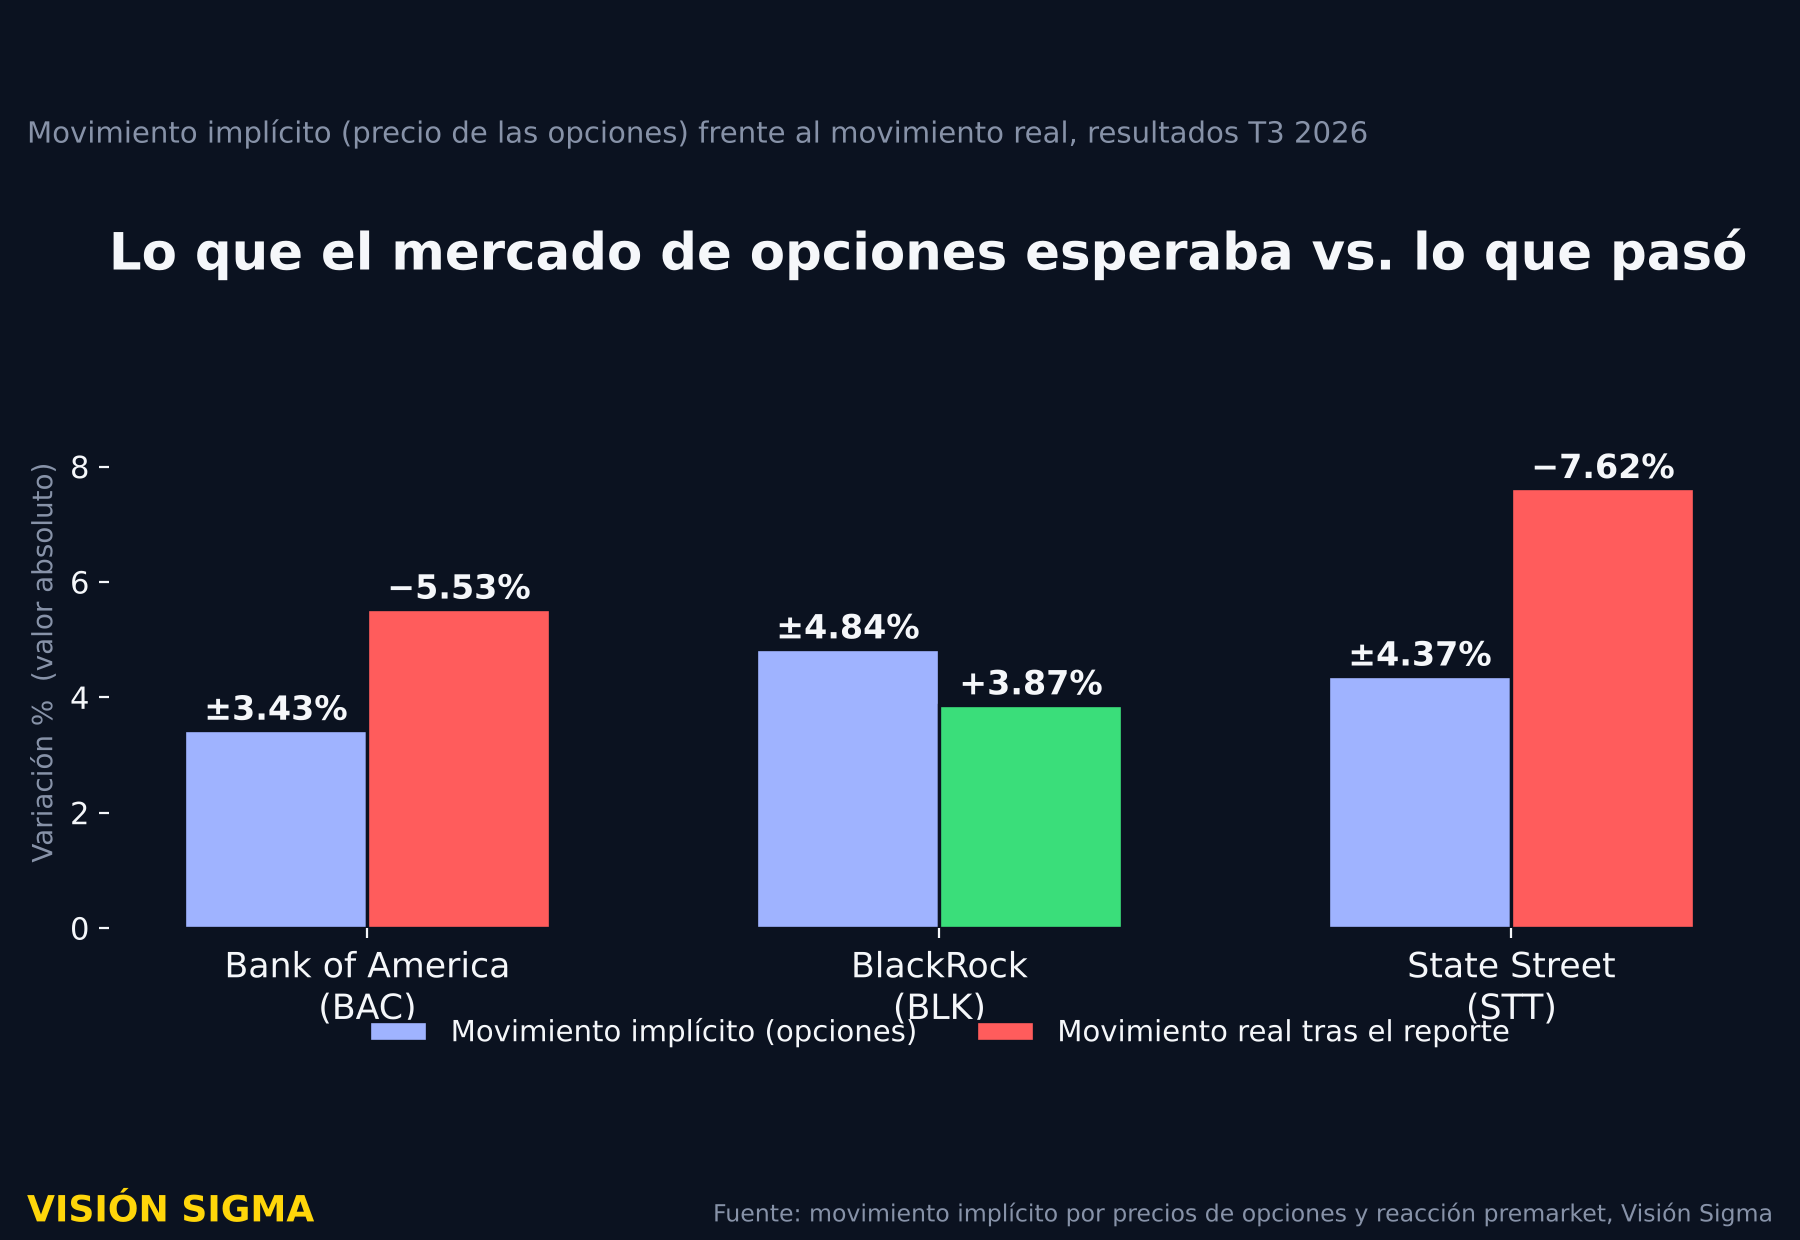
💡 Lectura en opciones: este tipo de “sorpresas de reporte” es el escenario que castiga a quien vende volatilidad desnuda (straddles o strangles cortos) sin cobertura antes de resultados: tanto en BAC como en STT, el movimiento real superó ampliamente la prima que el mercado había cobrado por ese riesgo. BlackRock, en cambio, es el ejemplo clásico de una oportunidad para el vendedor de volatilidad disciplinado: el mercado sobreestimó el riesgo y el movimiento real se quedó corto frente a lo implícito. La lección de hoy: el “implied move” es un promedio estadístico, no una garantía, y la dispersión entre los tres bancos del mismo sector, reportando el mismo día, es la prueba.
💊⚖️ Acuerdos, demandas y mecánica de warrants: cuando lo legal mueve más que lo fundamental
La historia más dramática del día no viene de un reporte de resultados, sino de una sala de audiencias. Liquidia Technologies (LQDA) se dispara más de 50% después de anunciar un acuerdo global que resuelve su disputa legal con United Therapeutics (UTHR): Liquidia hará un pago neto de US$175 millones a United Therapeutics dentro de los próximos 30 días hábiles, y la correduría BTIG subió su calificación a “comprar”, calificando el desenlace como mejor que su escenario más optimista. Es un recordatorio de cuánto puede pesar el riesgo legal sobre el precio de una acción pequeña: resolver la incertidumbre, incluso con un pago de por medio, libera valor que estaba represado por el miedo a un desenlace peor.
En el otro extremo del espectro de “mecánica corporativa”, Skydance (SKYD) cae 18% en premarket antes de ser suspendida de cotización — pero, a diferencia de Liquidia, no es una mala noticia fundamental: es un ajuste técnico porque los warrants (certificados que dan derecho a comprar acciones a un precio fijo en el futuro, similares en espíritu a una opción call de largo plazo) emitidos en su acuerdo para comprar Warner Bros. Discovery comienzan a cotizar por separado del paquete original. El precio de la acción “pierde” el valor que antes incorporaba el warrant adjunto, aunque el valor total para el accionista, sumando ambos instrumentos, no necesariamente cambia.
💡 Lectura en opciones: el caso Skydance es, en el fondo, una lección sobre derivados: un warrant y una opción call comparten la misma lógica —el derecho, no la obligación, de comprar a un precio fijo— pero el warrant lo emite la propia empresa (y diluye accionistas si se ejerce), mientras la opción la emite el mercado entre inversionistas. Cuando un instrumento de este tipo empieza a cotizar por separado, conviene revisar el precio “ajustado” antes de leer el movimiento porcentual como una señal fundamental. En Liquidia, el salto de 50% probablemente dispara actividad inusual en sus opciones a corto plazo: con la incertidumbre legal resuelta, la volatilidad implícita debería comprimirse (lo que en la jerga se llama “IV crush”), encareciendo relativamente menos las opciones hacia adelante.
🔬🏢 Guías que mueven más que los resultados: ASML, Accenture y Fastenal
No todos los movimientos de hoy vienen de sorpresas en la cifra final; varios vienen de lo que las empresas dicen sobre el futuro. ASML, el fabricante neerlandés de las máquinas de litografía que usa toda la industria de semiconductores para fabricar chips avanzados, sube con fuerza después de elevar su pronóstico de ventas para el cuarto trimestre a un rango de entre €14.200 millones y €15.200 millones, citando una demanda de inteligencia artificial que sigue sin mostrar señales de enfriarse — una lectura que refuerza la narrativa de que el ciclo de inversión en IA todavía tiene recorrido. Accenture (ACN) suma cerca de 4% al arrancar hoy su Día del Inversionista, un evento en el que las compañías suelen presentar objetivos de mediano plazo a analistas e inversionistas institucionales. Y Fastenal (FAST), el distribuidor industrial, es el contraejemplo perfecto: reportó resultados en línea con lo esperado, pero cae más de 5% porque su guía de inversión en capital (capex) para 2026 resultó más alta de lo que el mercado quería ver, una señal de que gastará más de lo anticipado antes de ver el retorno.
💡 Lectura en opciones: estos tres casos ilustran cómo la guía hacia adelante, no el resultado trimestral en sí, suele ser el verdadero catalizador de movimiento — y eso es justo lo que separa una estrategia de opciones basada en el “evento de la cifra” (como un straddle corto a un día) de una basada en la tendencia de mediano plazo (como un call spread a 60-90 días) para capturar la narrativa que se confirma o se rompe en estos eventos de guía.
📡 Radar corporativo
Un puñado de historias adicionales completan el panorama del día. AT&T acuerda vender AT&T México a Grupo Televisa y Fintech Holdings por US$2.000 millones en efectivo, una operación que simplifica su negocio hacia el mercado doméstico estadounidense. Netflix confirma el despido de cerca de 1.000 empleados — aproximadamente 6% de su plantilla — de cara a su reporte de resultados del próximo 20 de octubre; la acción apenas se mueve esta mañana, señal de que el mercado lo interpreta como un ajuste de eficiencia más que como una alerta de crecimiento. En calificaciones, Jefferies sube a Brinker International (EAT) a “comprar” con precio objetivo de US$255, mientras Bank of America baja a Albertsons (ACI) a “underperform” y recorta su precio objetivo a US$12, al tiempo que la cadena de supermercados suspende su guía para el año fiscal 2026 mientras revisa su negocio. Entre las sorpresas positivas menores, AZZ Inc. supera expectativas de utilidad por acción (US$2,00 frente a US$1,85 esperado) y eleva su guía anual, y la farmacéutica Arrowhead Pharmaceuticals (ARWR) sube casi 5% tras publicar datos clínicos de su candidato para Alzheimer.
📐 Lectura rápida de otros activos
El petróleo WTI sube 1,41% hasta US$95,47 por barril y el Brent avanza a más de US$106, sosteniendo el tono alcista de las últimas sesiones.
El oro hace una pausa, cediendo 0,31% hasta cerca de US$4.160 la onza, tras un fuerte repunte reciente. El dólar se fortalece frente a otras divisas, de la mano del salto en los rendimientos de los bonos tras el IPC caliente.
Bitcoin, que cerraba ayer cerca de US$83.500, opera bajo presión esta mañana — el patrón habitual cuando una sorpresa inflacionaria reaviva las dudas sobre el ritmo de recortes de tasas de la Fed y golpea a los activos de riesgo en general.
En el corto plazo, el IPC de hoy es ruido que puede revertirse con el próximo dato; en el largo plazo, si la tendencia de inflación se confirma en los próximos meses, el mercado tendrá que recalibrar cuántos recortes de tasa puede entregar realmente la Fed en 2027.
🔎 Qué deben tener en cuenta los inversionistas
- La dispersión bancaria de hoy es una clase práctica sobre riesgo de evento: tres bancos, mismo día, mismo tipo de catalizador, tres resultados distintos frente a lo que el mercado de opciones tenía en precio — vale la pena revisar cómo se están posicionando las opciones antes de cualquier reporte propio en la cartera, no solo el “implied move” promedio del sector.
- El IPC calienteno cambia la tendencia por sí solo, pero sí el margen de error de la Fed: con el rendimiento a 10 años ya cerca de 5,3%, cualquier sorpresa adicional en inflación presiona más a los activos de duración larga (acciones de crecimiento, bonos largos) que a los de valor.
- Las guías importan más que las cifras del trimestre que ya pasó: ASML, Accenture y Fastenal se movieron esta mañana por lo que dijeron sobre el futuro, no por el resultado ya reportado — un recordatorio de leer siempre el comunicado completo, no solo el titular de EPS.
- Separen el ruido técnico de la señal fundamental: la caída de 18% en Skydance es mecánica de warrants, no una mala noticia sobre el negocio; confundir ambas cosas puede llevar a una lectura equivocada del mercado.
✍️ Visión Sigma
La jornada de hoy condensa, en pocas horas, tres de las fuerzas que más mueven a Wall Street en esta etapa del ciclo: la inflación que se resiste a ceder del todo, una temporada de resultados que recompensa y castiga con la misma velocidad dentro de un mismo sector, y el recordatorio permanente de que el riesgo legal y los mecanismos de derivados —warrants, opciones, acuerdos de litigio— pueden mover más una acción en una mañana que meses de operación del negocio subyacente.
Para quien opera opciones, el valor de una jornada como esta no está en adivinar la dirección, sino en observar dónde el mercado se equivocó al poner precio al riesgo: subestimó el golpe en bancos como BAC y STT, lo sobrestimó en BLK, y prácticamente no tenía forma de anticipar el salto binario de Liquidia.
Esa brecha entre lo implícito y lo real es, en última instancia, la materia prima con la que trabaja todo trader de opciones serio. La recomendación de siempre: ni el IPC de hoy ni un solo trimestre bancario definen la tendencia de fondo — lo que sí define el resultado de la cartera es la disciplina para dimensionar el riesgo antes de que estos eventos ocurran, no después.