🔑Tres puntos clave...
- El mercado opera la guía, no el trimestre ya pasado: Qualcomm bate ingresos pero su proyección decepciona y cae; Arm reporta su mejor trimestre en años y aun así sigue cayendo.
- La IA se divide en dos bandos: los chips (“compute”) retroceden tras conocerse que los votantes rechazaron 40 de 41 medidas locales contra centros de datos de IA, mientras las hiperescalas con caja propia siguen subiendo.
- Tras el salto histórico de ayer (Dow +3,03%), hoy la sesión abre mixta: Nasdaq cae por los chips, Dow se sostiene por el peso de Apple.
📰 El telón de fondo / 🔀 La IA se divide en dos bandos
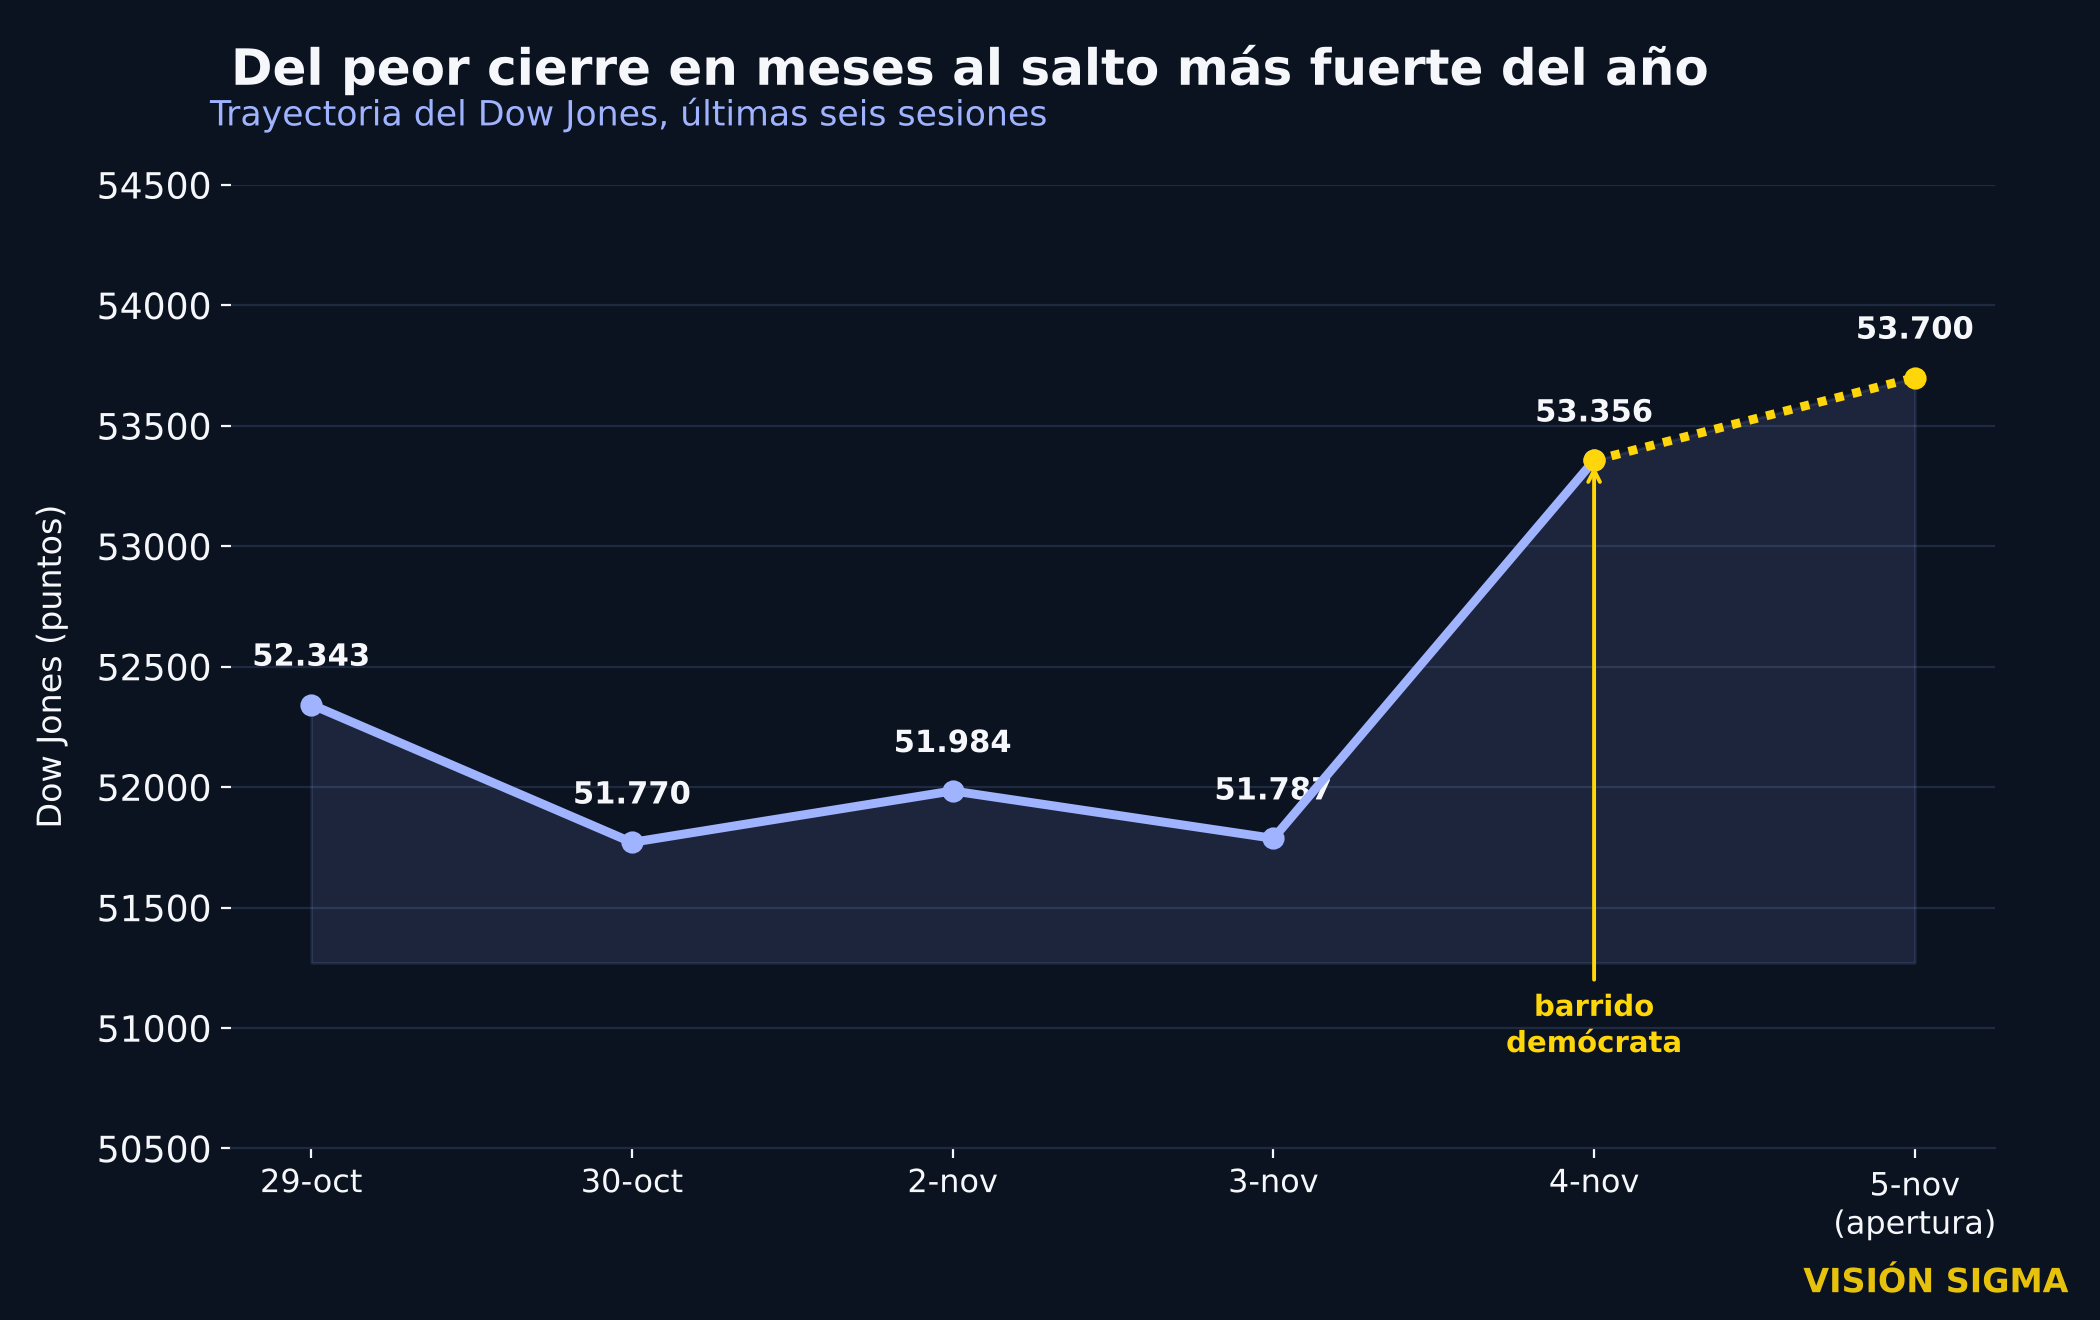
Ayer el Dow subió 1.569 puntos (+3,03%) a 53.356,12, el S&P 500 ganó 1,58% a 7.688,62, el Nasdaq 1,44% a 25.736,51 y el Russell 2000 1,58% a 2.856,96, impulsados por el barrido demócrata en el Congreso y un desplome de más de 8% en el petróleo.
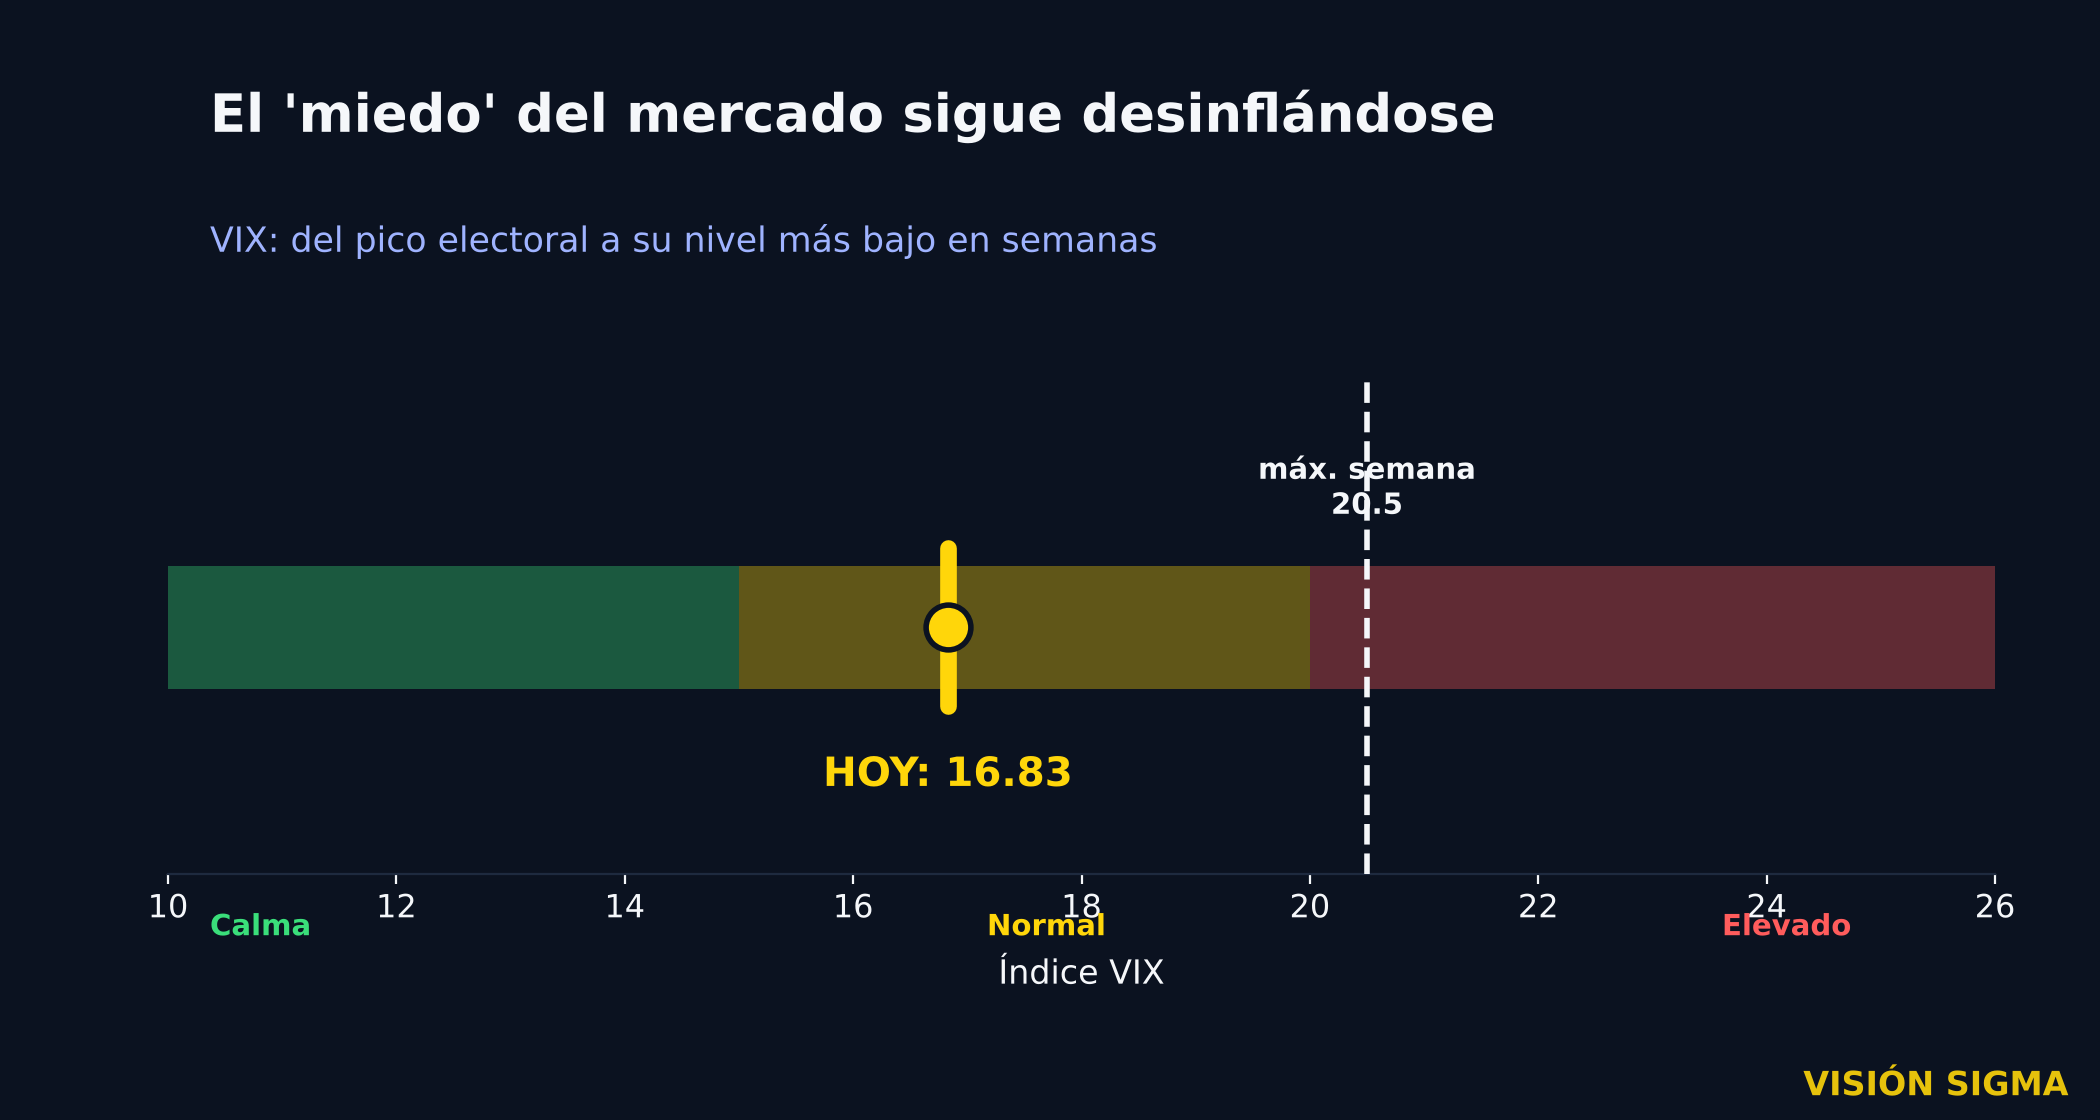
El VIX, que amanecía sobre 20 puntos, se desplomó 13% esa mañana y hoy sigue cediendo hacia 16,8, su nivel más bajo en semanas.
Hoy la fiesta se enfría: el Dow abre con leve ganancia (apoyado en Apple), el S&P cotiza plano y el Nasdaq retrocede, golpeado por los chips.
La historia de la mañana es quién gana y quién pierde dentro de la propia IA. Qualcomm batió ingresos (US$10.440M vs. US$10.140M esperados) pero su guía de utilidad para diciembre (US$2,15-2,35, punto medio US$2,25) quedó bajo los US$2,27 esperados: cae 9,38% en premercado, tras subir 5,33% ayer por un acuerdo con SpaceX.
Arm Holdings reportó su mejor trimestre en años (ingresos +27% a US$1.440M, licenciamiento +50%, regalías de datacenter duplicadas) y aun así cae otro 4,2% hoy, casi 19% en la semana.
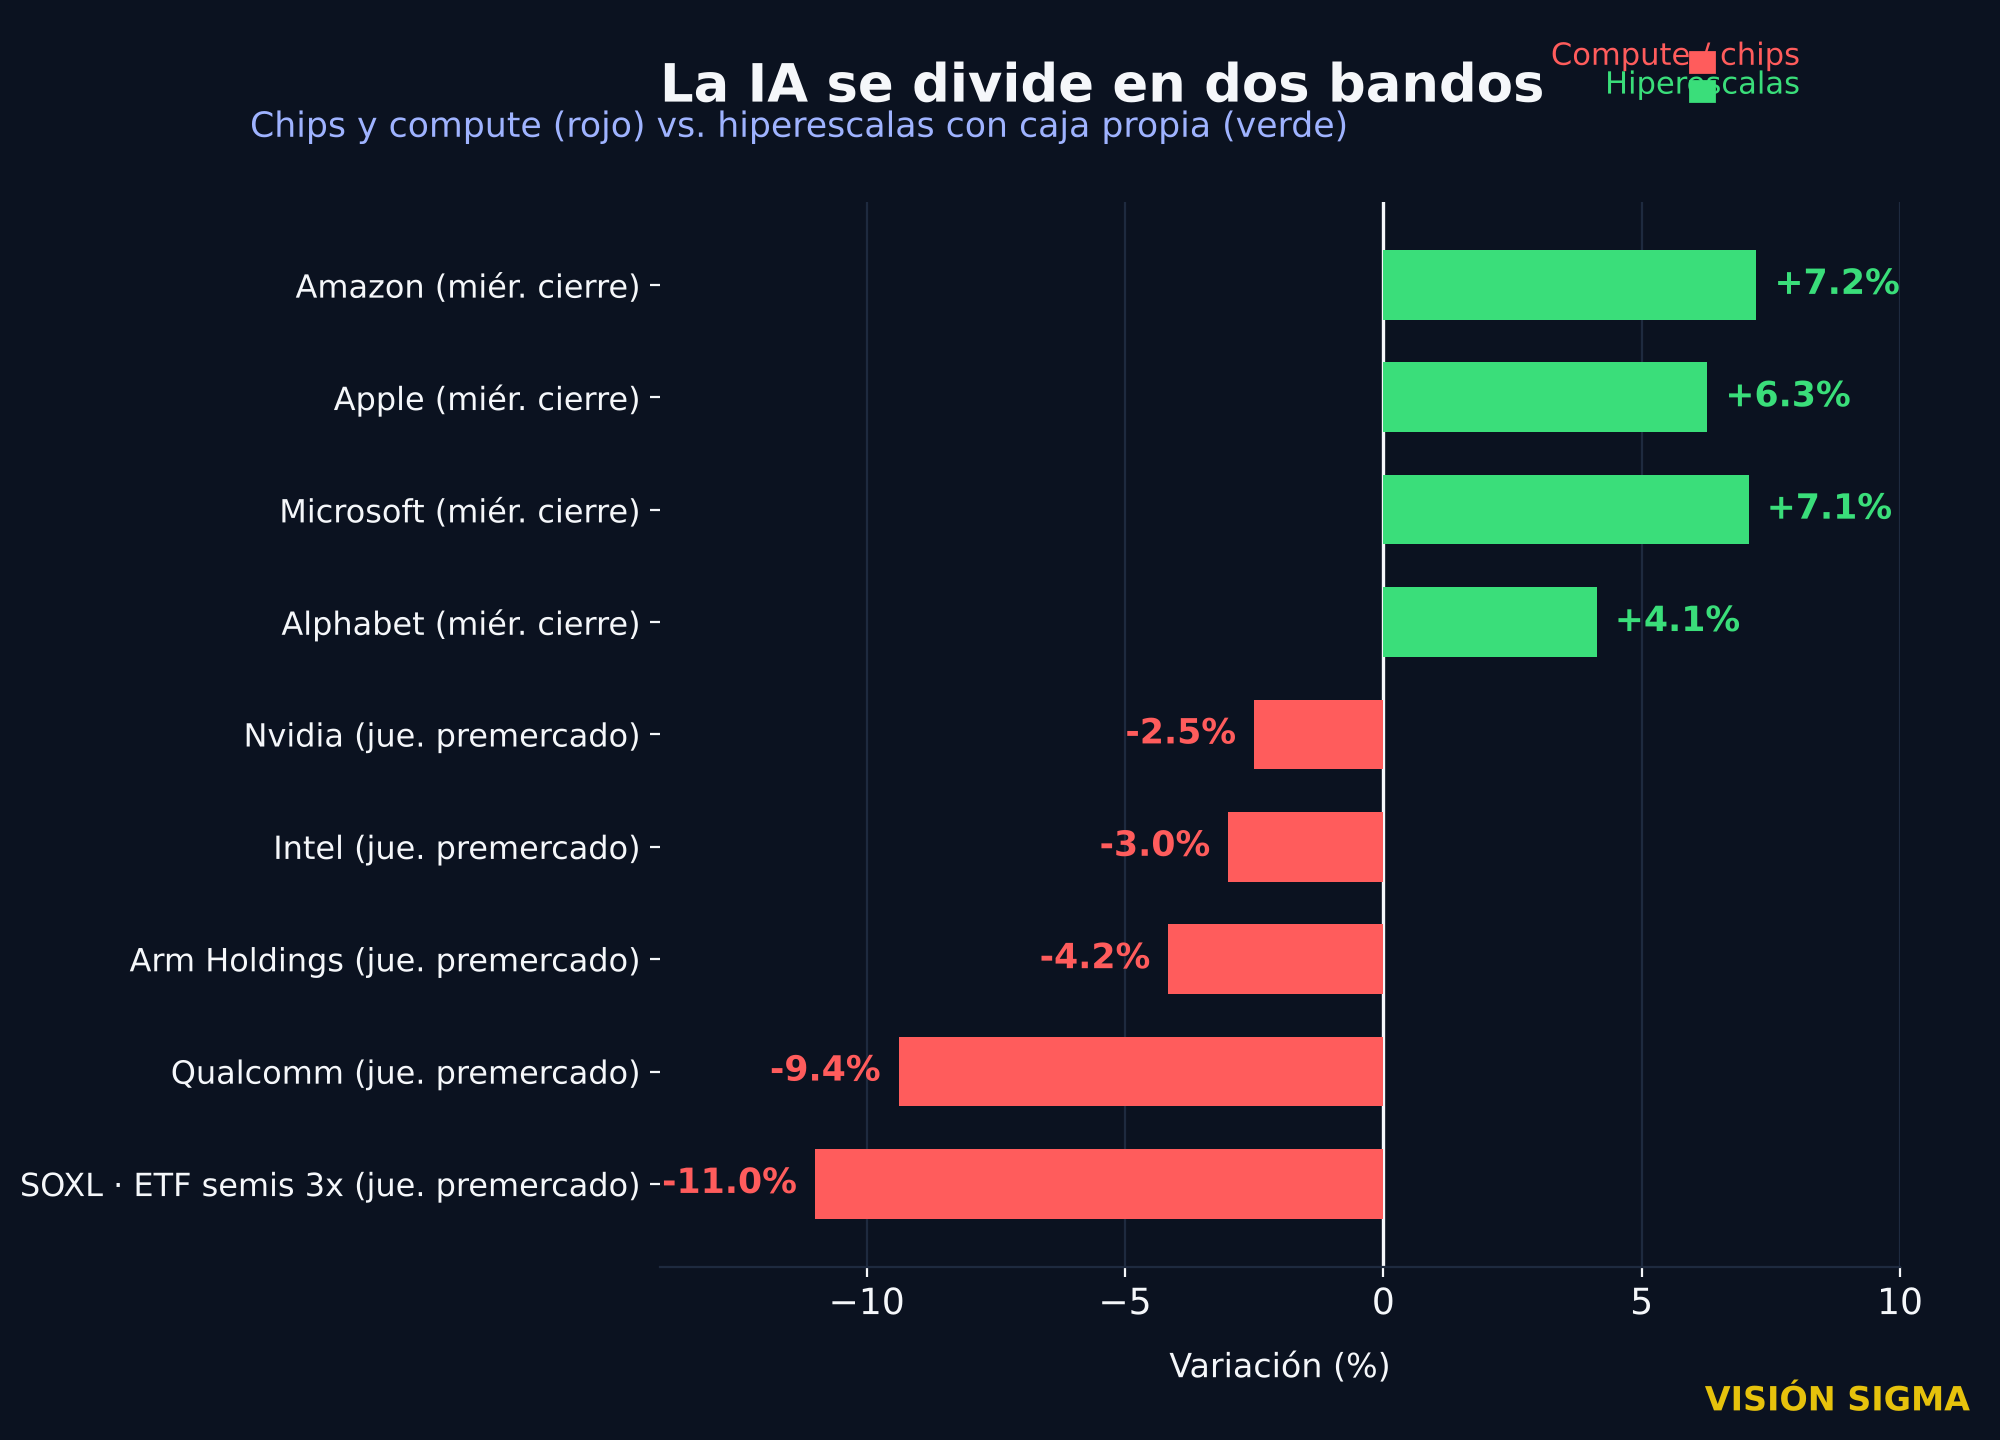
Detrás hay algo estructural: los votantes rechazaron 40 de 41 medidas locales contra centros de datos de IA en las elecciones del martes, lo que golpea a Nvidia (-2/-3%), Intel (-3%) y al ETF apalancado SOXL (-11%). Del otro lado, los “AI landlords” —hiperescalas que financian su IA con caja propia— no paran: Amazon (+7,2% ayer/+2% hoy), Apple (+6,3% ayer tras ingresos de US$114.480M), Microsoft (+7,1%) y Alphabet (+4,1%).
💡 Lectura en opciones: es el manual de “véndele a la guía, no a la noticia” — un collar o calls cubiertas antes de un reporte con guía incierta protege mejor que apostar solo al beat; la dispersión compute/hiperescalas también abre estrategias de pares. El -11% de SOXL recuerda que los ETFs apalancados no son para sostener más de un día.
📈 Resultados que premian y castigan sin piedad
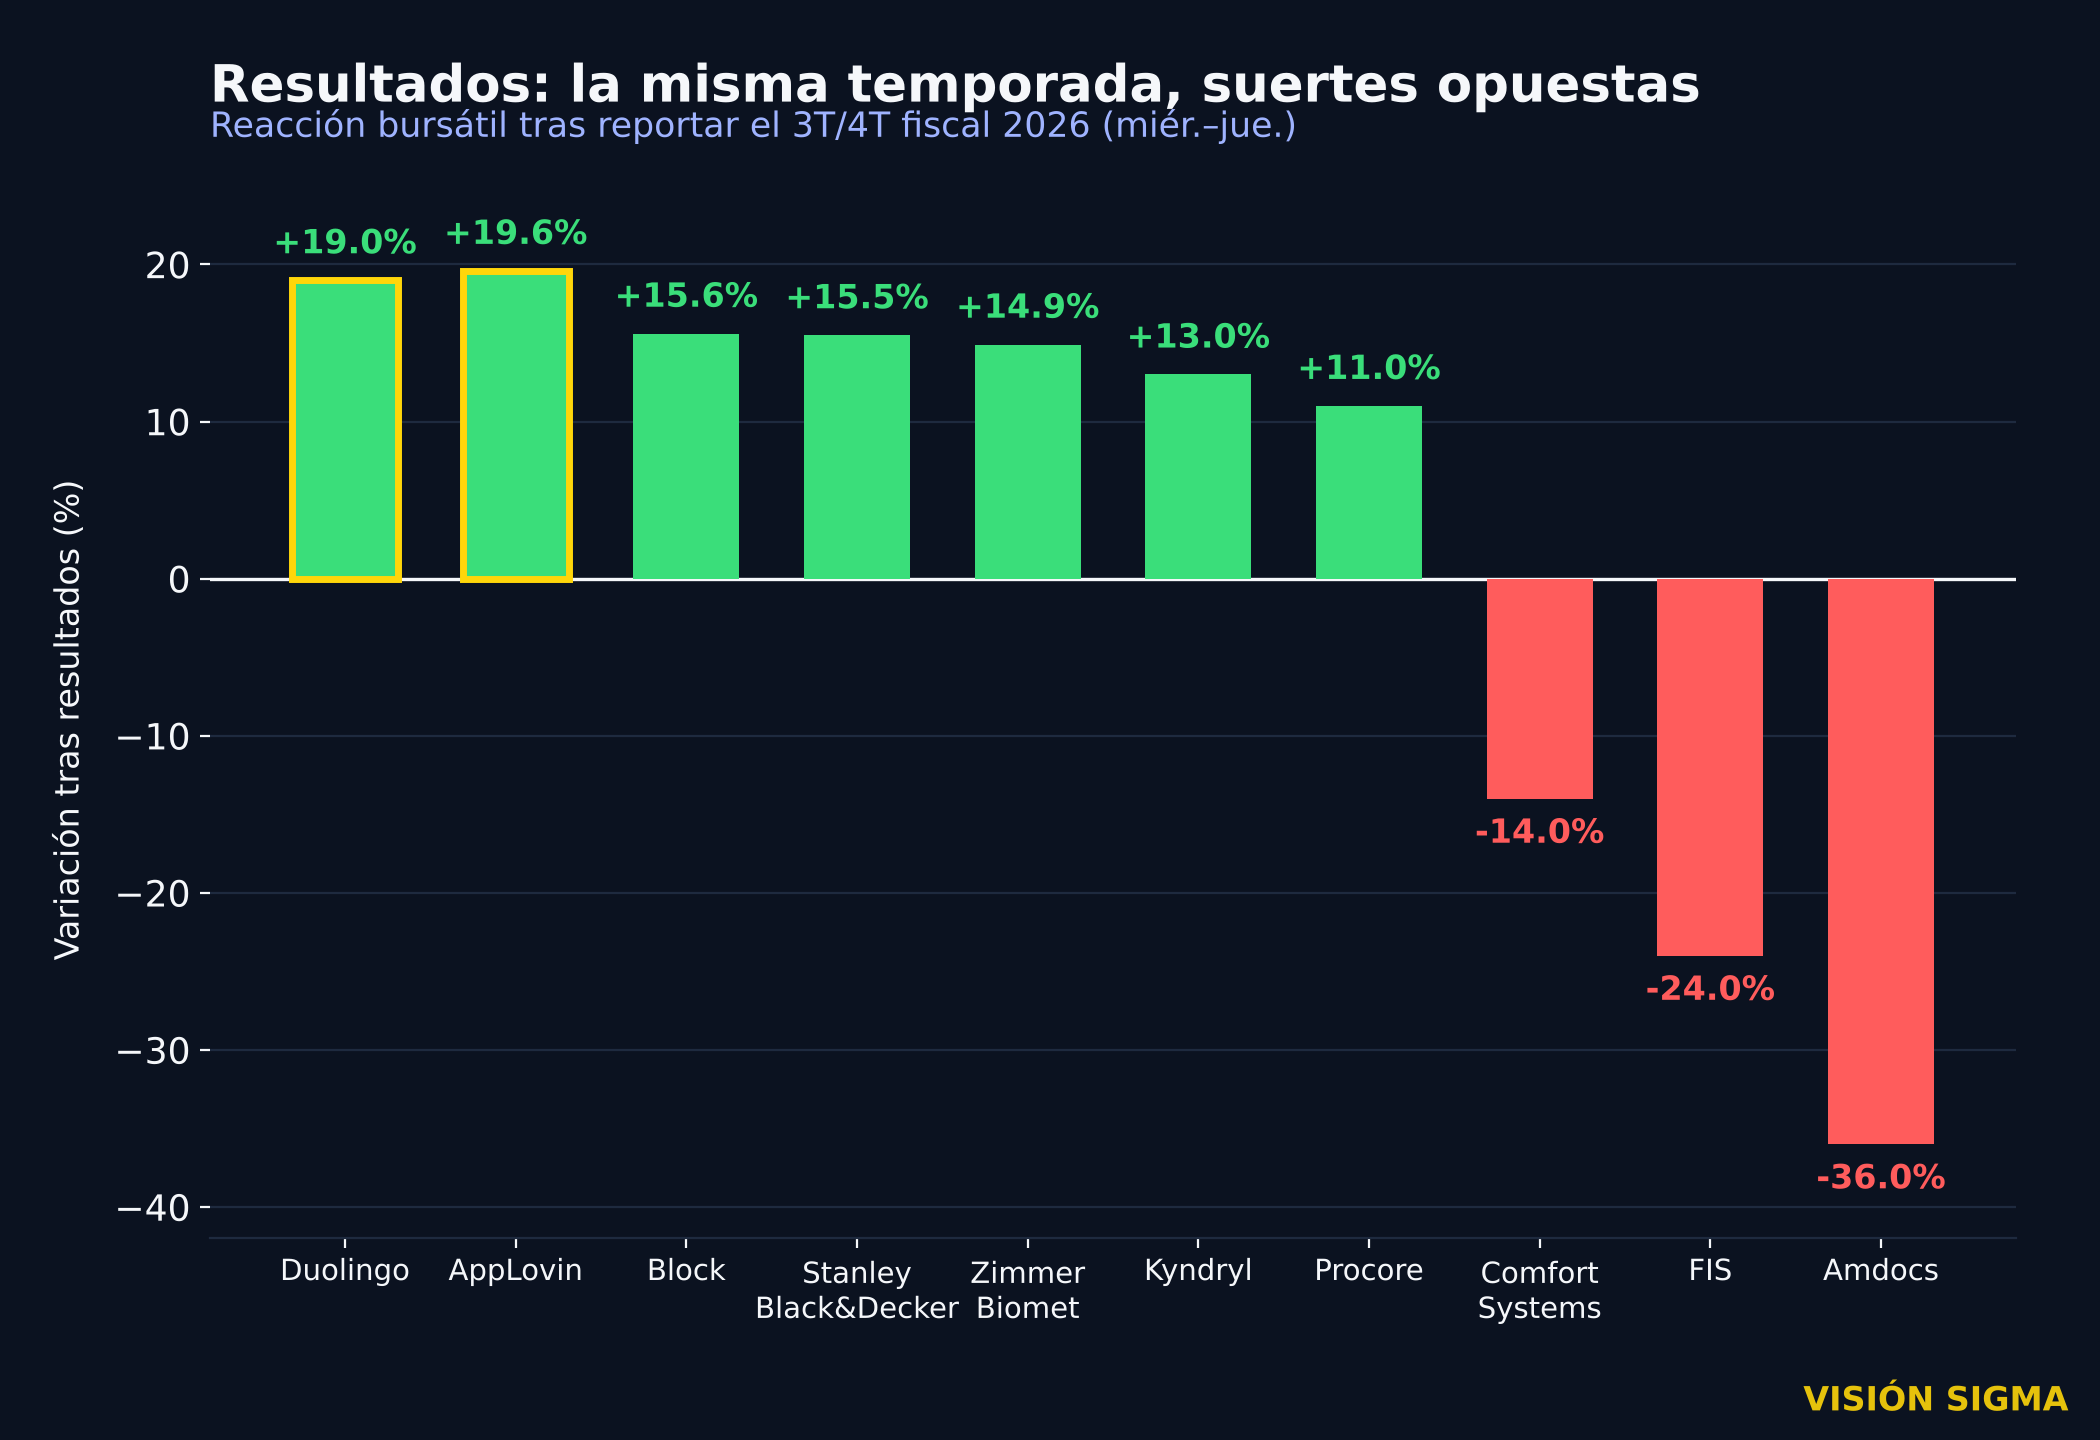
El resto de resultados también se mueve fuerte en ambas direcciones. Ganadores: Duolingo +19%, AppLovin +19,6% en premercado (“nuestro propio autogol”, dijo su CEO sobre el trimestre anterior), Block +15,6%, Stanley Black & Decker +15,5%, Zimmer Biomet +14,9%, Kyndryl +13%, Procore +11%. Uber batió el 3T pero guió un 4T flojo (EPS US$0,95-0,99 vs. US$1,06 esperado) y aun así subió 3,5%: la cautela ya estaba descontada.
Perdedores: FIS se desplomó 23-25% (baja su guía y pierde a su CFO), Amdocs cayó 36% (guía 2027 débil, disputa con T-Mobile) y Comfort Systems retrocedió 14% por las mismas dudas de capex en IA. MercadoLibre subió casi 4,7% tras reportar el miércoles, pero esa reacción se revirtió por completo: cae 6,4% hoy.
💡 Lectura en opciones: la reversión de MercadoLibre ilustra el riesgo de perseguir el primer movimiento post-resultado — la volatilidad implícita se desinfla (IV crush) apenas sale la cifra, y el ruido inicial puede revertirse horas después. Mejor esperar a que el mercado digiera el reporte, o usar straddles antes del resultado en vez de apuestas direccionales después.
📐 Lectura rápida de otros activos
El petróleo encadena su cuarta sesión a la baja (WTI ~US$87, mínimo desde agosto; Brent ~US$93,80), el oro se sostiene sobre US$4.100 y el bono a 10 años cede a 4,89%.
La productividad laboral del 3T creció 3,6% (mejor ritmo en un año) y los claims de desempleo bajaron a 189.000: buenas noticias de crecimiento sin presión salarial, aunque la Fed sigue evaluando su decisión de diciembre.
Corto vs. largo plazo: hoy el mercado rota tras su salto más fuerte en meses; estructuralmente, quién financia el supercapex de la IA —caja propia o deuda— seguirá definiendo los líderes del sector hacia 2027.
🔎 Qué deben tener en cuenta los inversionistas
- Un beat ya no garantiza una reacción positiva: el mercado opera la guía futura, no el trimestre que ya pasó.
- La IA se divide en “compute” y “dueños de la infraestructura”, con riesgos distintos: revisa si tu exposición está concentrada en un solo lado.
- Los ETFs apalancados como SOXL no están pensados para sostenerse más de uno o dos días.
- La caída sostenida del petróleo alivia un insumo clave de inflación justo antes de la decisión de la Fed en diciembre.
✍️ Visión Sigma
Lo que deja la sesión de hoy no es una historia de “la IA sube” o “la IA baja”, sino una de selección. El mercado está empezando a diferenciar entre quién construye la infraestructura de inteligencia artificial con flujo de caja propio y quién depende de financiamiento externo o de un ciclo de gasto que los propios votantes —no solo los analistas— ya empezaron a cuestionar en las urnas del martes.
Esa distinción, más que el titular de “rotación” de un solo día, es la que probablemente defina qué compañías lideran este sector en 2027: no todas las apuestas de IA son la misma apuesta, y tratarlas como un bloque uniforme es, cada vez más, una simplificación que el propio mercado está dejando de premiar.