🔑 Tres puntos clave...
- Los demócratas se quedan con la Cámara y el Senado en las elecciones de medio término, y los futuros del Dow Jones saltan más de 1.100 puntos (+2,2%) en las primeras operaciones, mientras el dinero rota de la inteligencia artificial hacia valor y salud.
- AMD vuelve a sorprender (centros de datos +97% interanual, guía de cuarto trimestre que implica +66%), pero su salto inicial de más de 8% en after-hours se desinfla camino a la apertura.
- El VIX se desploma más de 13% esta mañana pese a la incertidumbre política, mientras CVS Health anuncia una división en dos compañías y dos acuerdos de fusión agitan el radar de M&A.
📰 Telón de fondo
El martes cerró mixto: el Dow retrocedió 0,38%, el S&P 500 ganó 0,36% y el Nasdaq Composite subió 0,83% de la mano de los semiconductores (AMD y Broadcom +3%, Micron y Nvidia +2%), que compensaron el golpe de Apple (-1,90%, casi US$94.000 millones menos en valor de mercado) por una guía de márgenes floja. El Russell 2000 sumó 0,24%.
Lo que llegó después del cierre fue más grande: los demócratas se confirmaron ganadores de ambas cámaras del Congreso, un resultado que Asia recibió con cautela (Nikkei -1,42%, Kospi -1,6%) antes de que Wall Street lo convirtiera en oportunidad de compra.
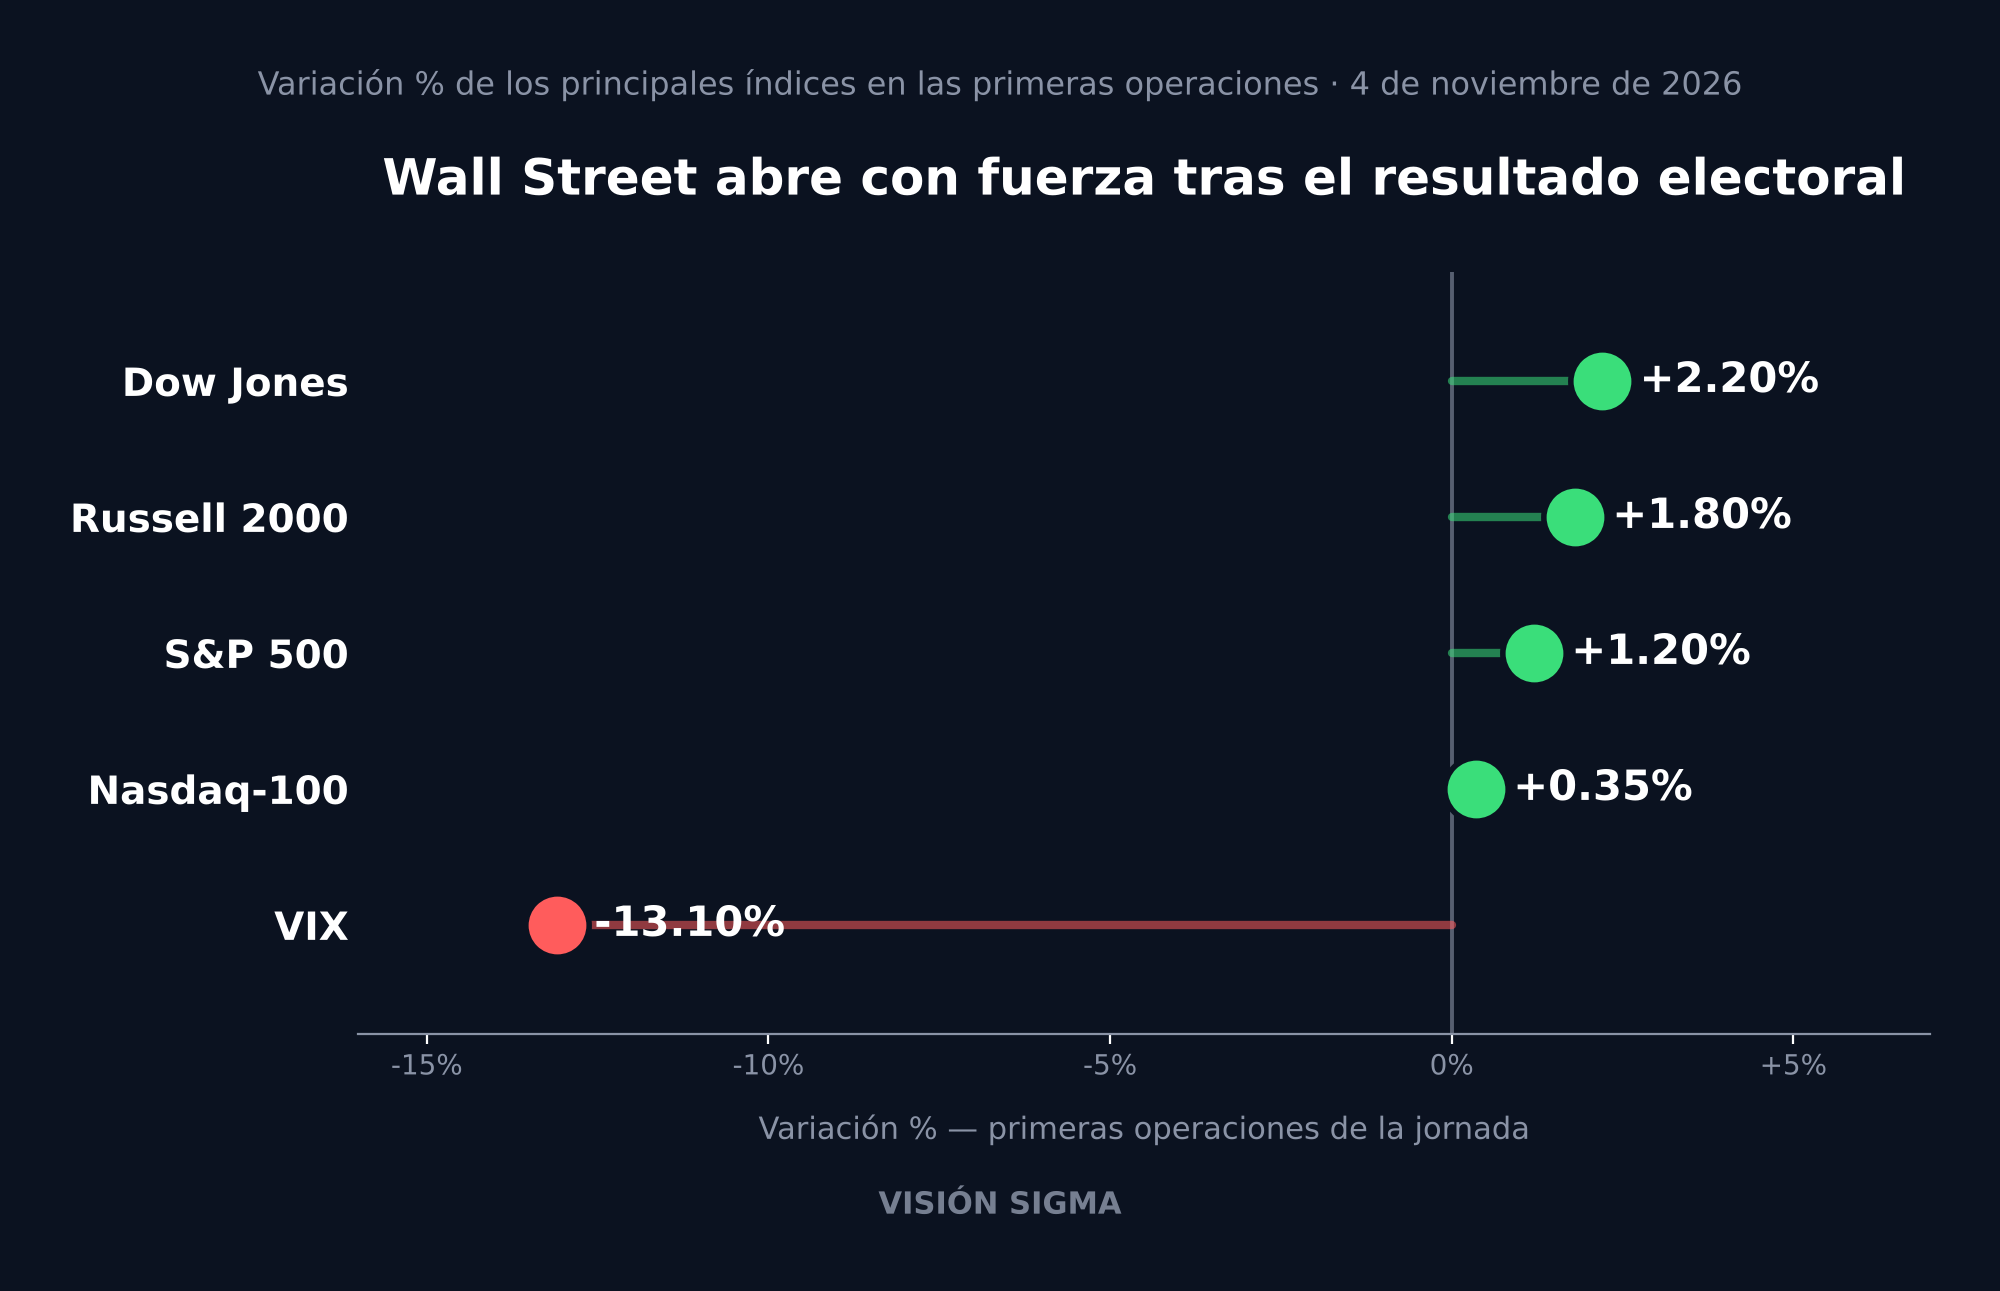
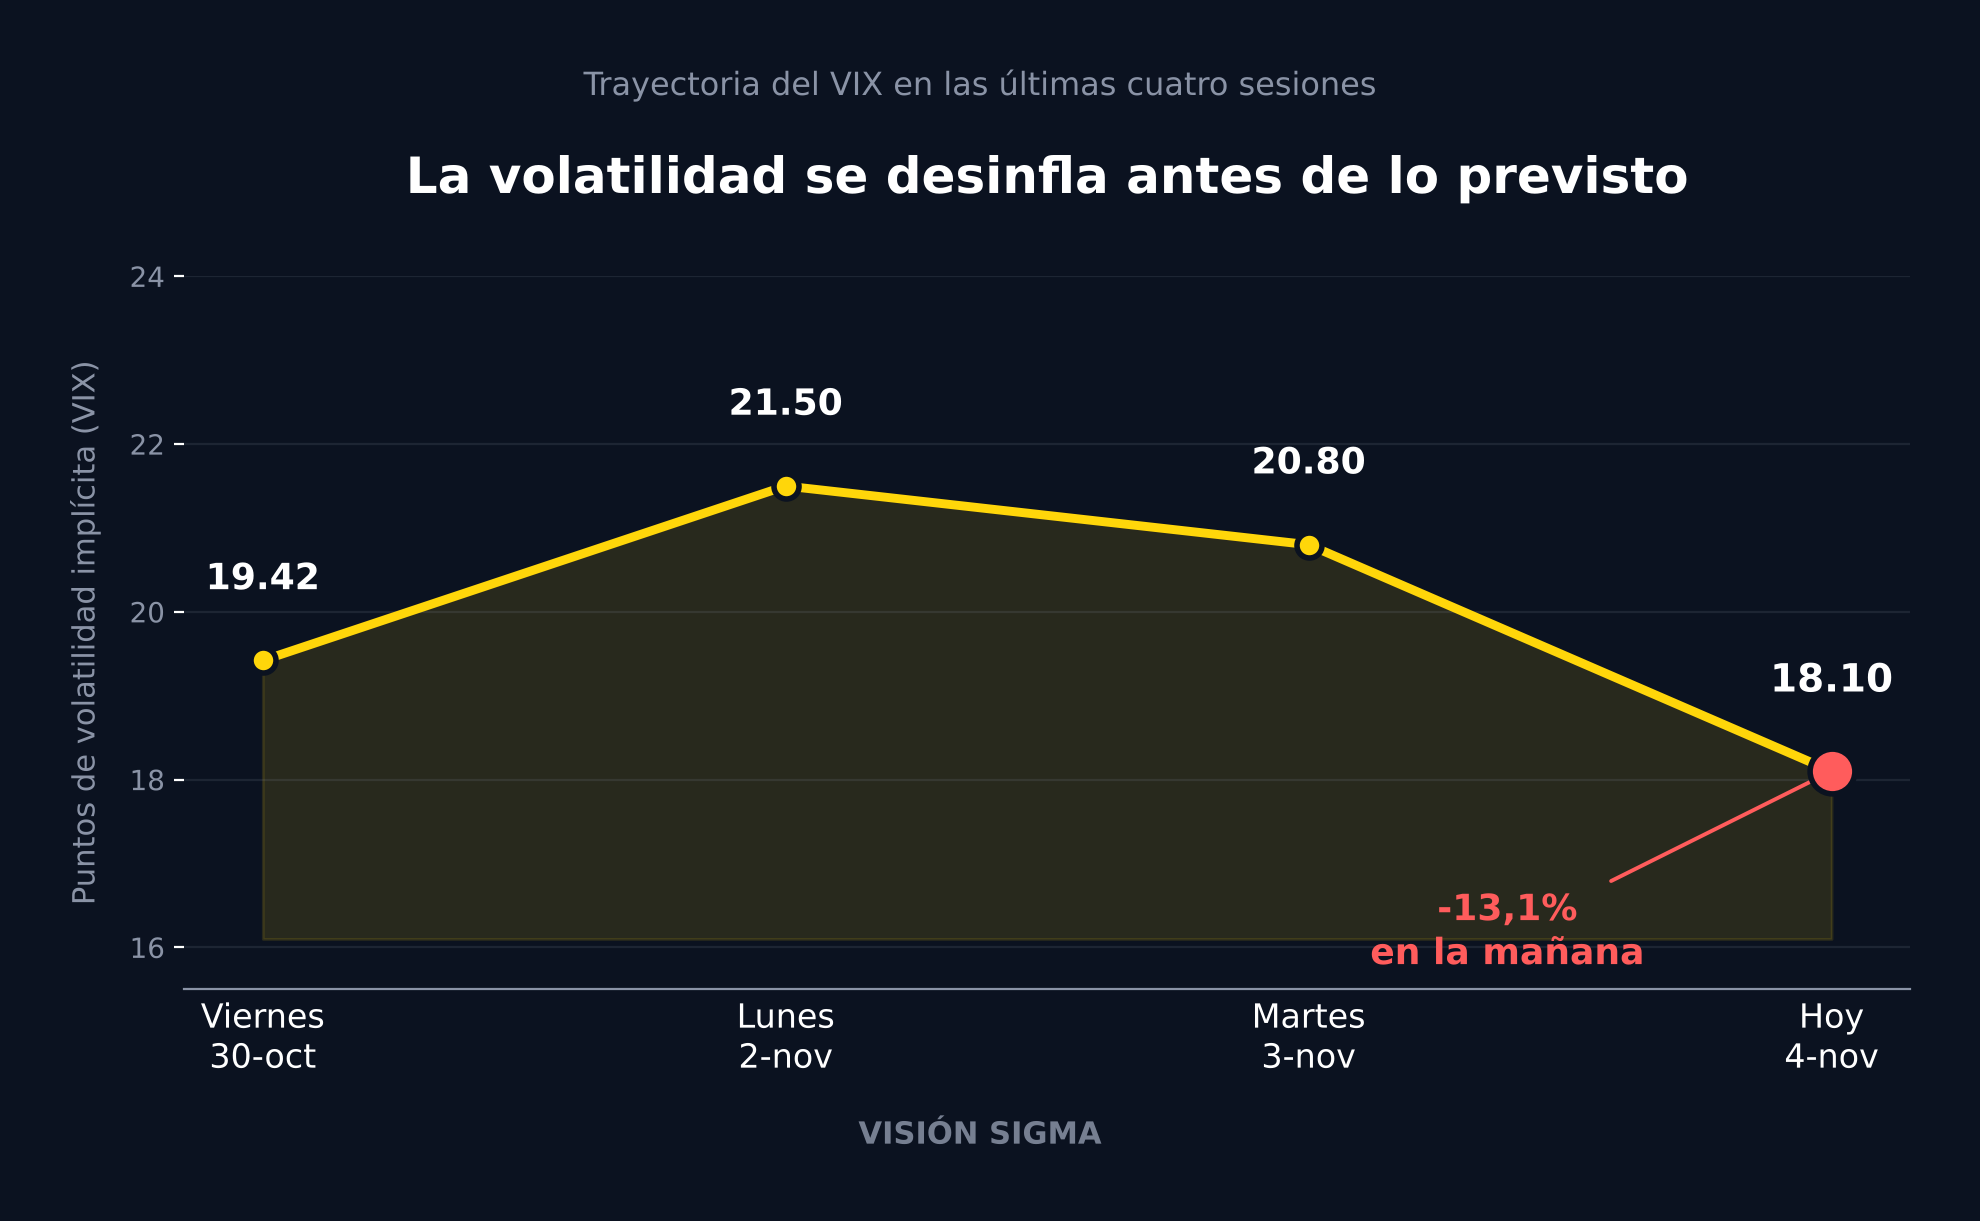
Esta mañana, en las primeras operaciones, el Dow Jones sube con fuerza (+2,2%), el S&P 500 avanza (+1,2%), el Russell 2000 salta (+1,8%) y el Nasdaq-100, más tecnológico, se queda atrás (+0,35%) — primera pista de que el dinero está rotando de sitio, no solo entrando. El VIX, el “índice del miedo” que mide la volatilidad esperada del S&P 500, cae 13,1% a 18,10 puntos.
💾 AMD reacelera, pero el mercado ya lo sabía
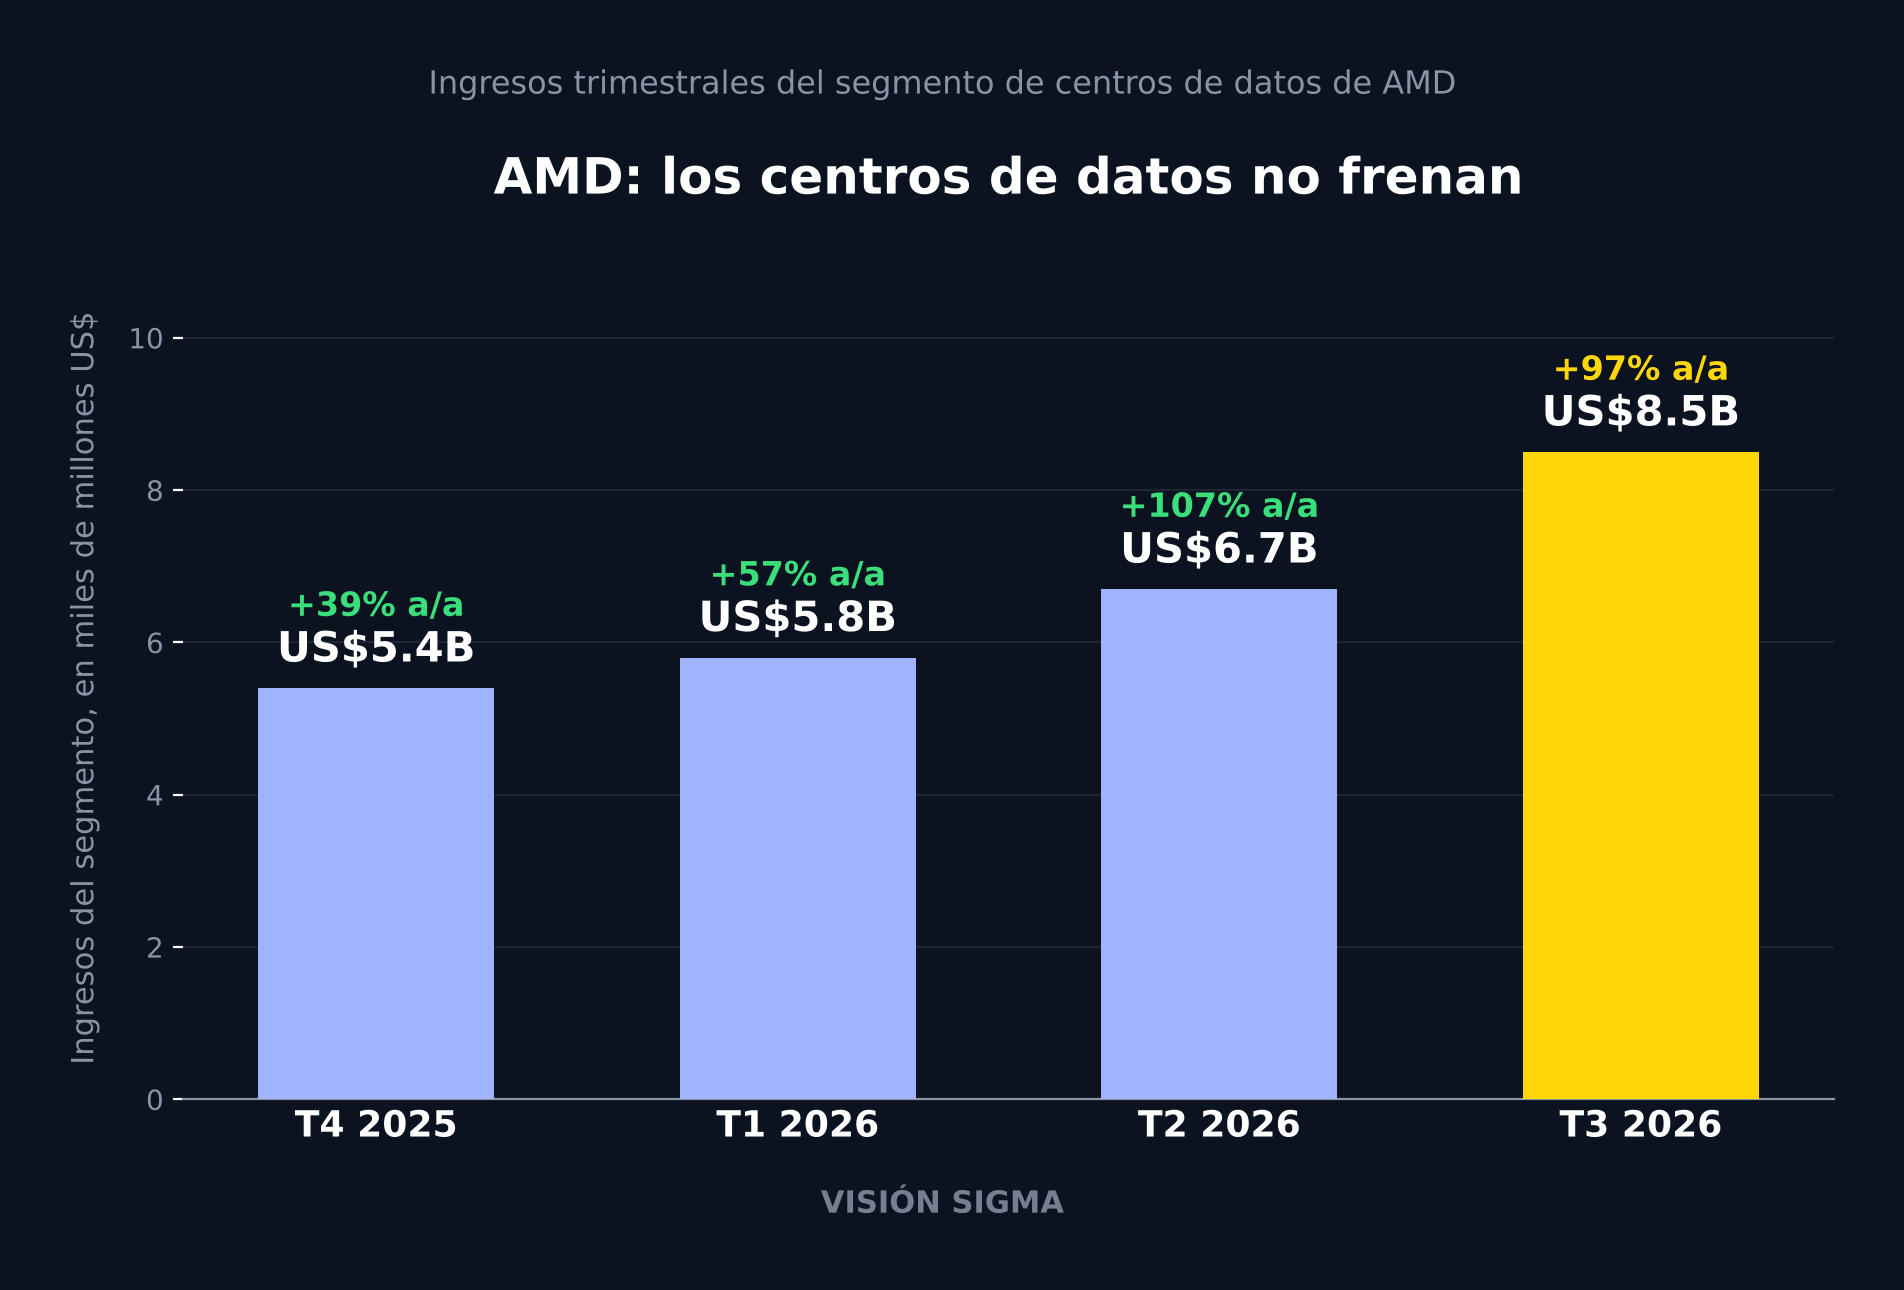
AMD reportó anoche ingresos de US$13.400 millones (+45% interanual) y utilidad por acción ajustada de US$2,09 (+74%). El dato fuerte: centros de datos —los servidores que la nube y las grandes tecnológicas usan para entrenar modelos de IA— facturaron US$8.500 millones, +97% interanual, por la demanda de sus procesadores EPYC y el lanzamiento de la GPU (chip especializado en cómputo paralelo) MI450. La CEO Lisa Su adelantó más aceleración en el cuarto trimestre, con una guía de ingresos cercana a US$17.000 millones (+66% interanual).
La verdadera lección está en la reacción. Las opciones fijaban un “movimiento implícito” de ±8,3% para AMD tras el reporte. La acción llegó a saltar más de 8% en after-hours —justo en el techo de lo esperado— pero esa euforia se desinfló camino a la apertura de hoy. Super Micro, que repuntó temprano con sus propios resultados, perdió fuerza en la misma dirección.
💡 Lectura en opciones: cuando el movimiento real queda dentro o por debajo del implícito, es la señal clásica de “IV crush” (el colapso de la volatilidad implícita una vez se conoce la noticia). Quienes vendieron prima antes del reporte —con un iron condor o un strangle corto— se beneficiaron de ese colapso aunque la acción haya subido.
🗳️ El Congreso dividido redibuja el mapa de las acciones
El resultado electoral ya está moviendo capital en tiempo real. Con el gobierno dividido, Wall Street apuesta por menos estímulo fiscal adicional y menos concentración de poder regulatorio — una lectura que calma más de lo que asusta, sobre todo después de que el propio Trump dijera que trabajará con los demócratas.
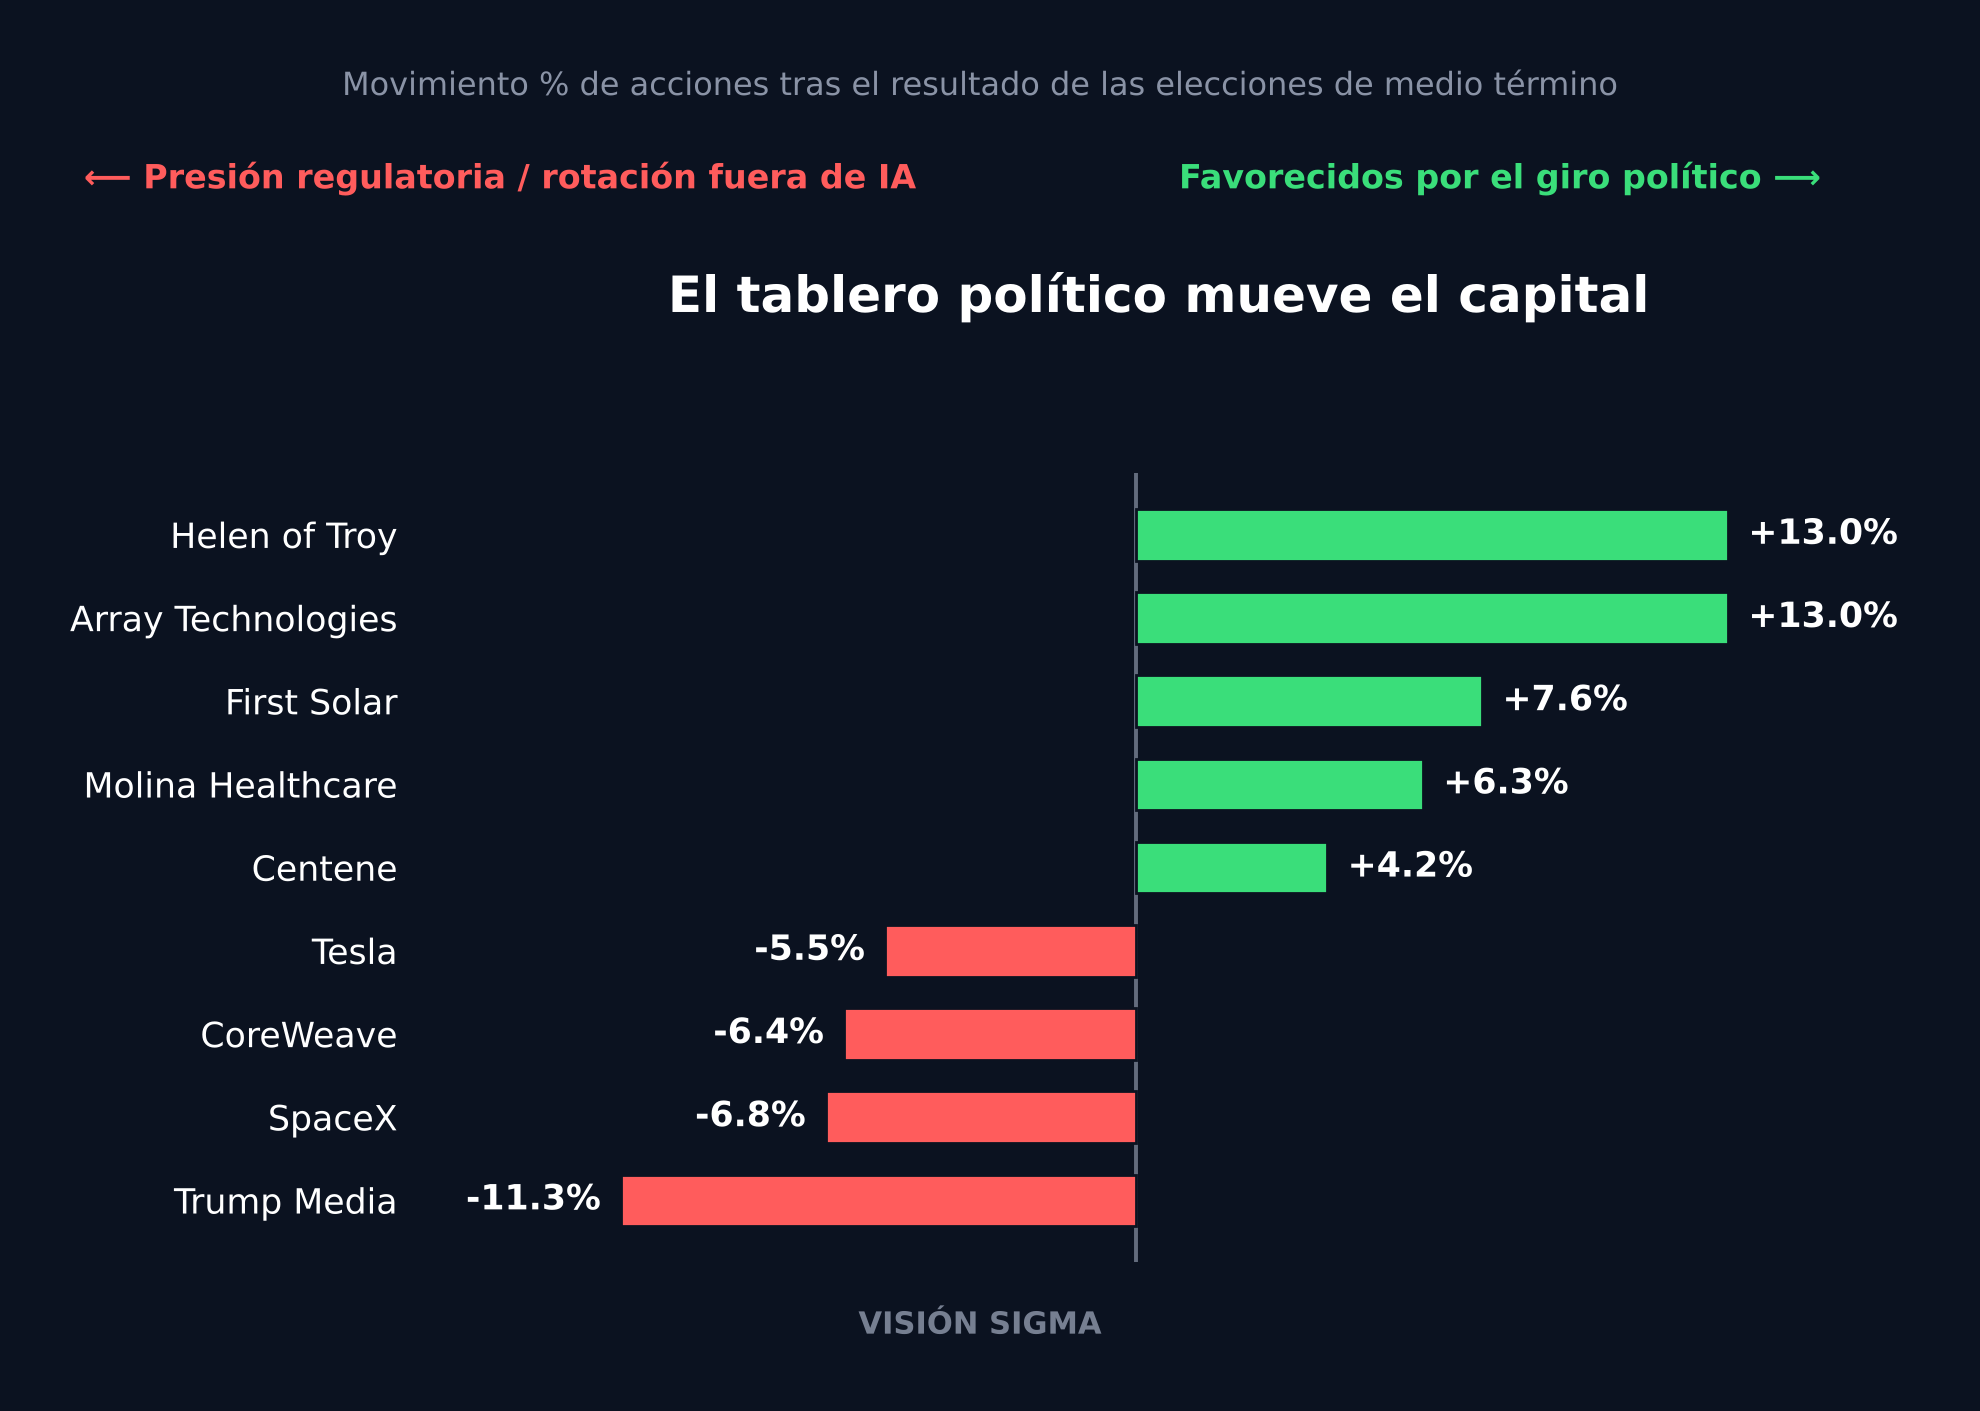
Walmart y Bank of America lideran las ganancias tempranas, refugio en valor y consumo defensivo. Centene (+4,2%) y Molina Healthcare (+6,3%) suben ante la expectativa de que un Congreso demócrata reviva la extensión de subsidios de la ACA (el programa federal que subsidia pólizas de salud), y First Solar avanza 7,6% sobre apuestas a energía limpia.
Del otro lado, los nombres ligados al gasto en infraestructura de IA retroceden: Tesla -5,5%, SpaceX cerca de -6%/-7% y CoreWeave -6,4%. El detonante: en Texas, que junto con Georgia concentra cerca de un tercio del gasto en centros de datos de IA del país, la demócrata Gina Hinojosa ganó la gobernación con la promesa de una moratoria a nuevos centros de datos — un riesgo regulatorio estatal que ayer el mercado apenas tenía en el radar.
💡 Lectura en opciones: el desplome de más de 13% en el VIX ante un resultado que se consideraba binario es otro “vol crush”: al conocerse el desenlace, la prima que protegía contra esa incertidumbre se desinfla rápido. Quienes compraron puts sobre nombres de centros de datos anticipando el riesgo de Texas están hoy mejor posicionados que quienes solo compraron volatilidad sobre el índice general.
🤝 Fusiones, splits y apuestas corporativas
CVS Health anunció que se dividirá en dos compañías públicas hacia la primera mitad de 2028 —una con Aetna, otra con sus ~9.000 farmacias— y elevó su guía de utilidad por acción 2026 a al menos US$8,20; la acción cae levemente al abrir, el reflejo típico de la incertidumbre de ejecución.
En M&A, Helen of Troy salta más de 13% tras una propuesta de compra a US$37 por acción, y Array Technologies sube en magnitud similar por una fusión con Shoals Technologies que consolida equipos de energía solar, en línea con el viento de cola que hoy también impulsa a First Solar.
💡 Lectura en opciones: en arbitraje de fusiones, usar spreads de calls sobre la acción objetivo limita el capital en riesgo frente a comprarla directamente si el cierre se demora; en un split a tan largo plazo como el de CVS (2028), vender volatilidad con estructuras de plazo definido suele rendir mejor que apostar a un único catalizador.
📐 Lectura rápida de otros activos
El bono del Tesoro a 10 años cede a 4,93%, mismo alivio político que impulsa a las acciones. El oro se dispara 2,9% a unos US$4.056 la onza como cobertura ante la mayor incertidumbre fiscal de un gobierno dividido, y el petróleo WTI retrocede cerca de 3% (~US$93) por señales de acercamiento diplomático entre EE.UU. e Irán.
El bitcoin sube 1,2% a cerca de US$78.160. El dato más revelador, sin embargo, es el propio VIX: viene de cerrar el lunes cerca de 21,5 puntos, bajar levemente el martes y desplomarse hoy a 18,10, su nivel más bajo en varias sesiones.
El impacto de corto plazo es alivio y rotación hacia valor; el estructural de largo plazo es la incógnita real: si la moratoria de Texas se replica en otros estados, el costo de capital de la narrativa de IA podría encarecerse de forma permanente, más allá del rebote de hoy.
🔎 Qué deben tener en cuenta los inversionistas
- El colapso del VIX (-13%) es “vol crush” post-evento: quienes vendieron protección cara antes de la elección ganaron; vigilen catalizadores binarios similares (la próxima reunión de la Fed) para replicar la mecánica.
- La rotación ya es visible en la brecha entre el Nasdaq-100 (+0,35%) y el Dow (+2,2%) de esta mañana: revisen la composición sectorial antes de asumir que “el mercado sube” de forma uniforme.
- El riesgo regulatorio estatal (moratoria de centros de datos en Texas) es una variable nueva, aún no del todo valorada, para nombres como CoreWeave; no es ruido pasajero.
- En AMD, que el movimiento real quedara dentro del rango implícito confirma que, en las mega caps de semiconductores más seguidas, las opciones siguen siendo un termómetro razonablemente eficiente.
✍️ Visión Sigma
Hoy el mercado resolvió, en pocas horas, dos incertidumbres que venía cargando hace semanas: si la demanda de IA seguía intacta (AMD lo confirmó con números) y qué tan disruptivo sería un cambio de poder en Washington (Wall Street decidió que un gobierno dividido es más digerible que más estímulo o más intervención).
La lectura rápida es alivio y rotación hacia lo rezagado. La más fina es que ambas historias dejan cicatriz: en AMD, la confirmación de que las opciones ya tasaban bien el evento, lo que limita el margen para sorpresas direccionales puras; en política, la aparición de Texas como el primer estado que traduce el malestar por el apetito energético de los centros de datos en una amenaza regulatoria concreta y con fecha. Ninguna se resuelve en una sola sesión — y ahí conviene mirar más allá del titular de hoy.