🔑 Tres puntos clave..
- Dos fusiones por más de US$28.000 millones combinados marcan el arranque de semana: Schneider Electric se queda con PTC por unos US$22.600 millones y C.H. Robinson absorbe a RXO por US$5.800 millones, dos operaciones que mueven con fuerza a sus acciones en direcciones opuestas.
- El resultado de la primera vuelta electoral en Brasil, con una sorpresa a favor del senador Flavio Bolsonaro, dispara en las primeras operaciones de hoy a los ADR (recibos que representan acciones extranjeras y se negocian en bolsas de EE.UU.) de las compañías brasileñas que cotizan en Wall Street.
- Intel vuelve a quedar bajo presión después de que Elon Musk confirmara que Taiwan Semiconductor Manufacturing (TSMC) negocia sumarse a su proyecto de fábrica de chips Terafab, lo que pone en duda la exclusividad que Intel tenía en esa alianza.
🤝 Lunes de mega-fusiones: la industria y la logística se reacomodan
Al cierre del viernes, Wall Street terminó con ánimo comprador: el S&P 500 avanzó 0,73% hasta 7.722,72 puntos, el Dow Jones subió 0,49% hasta 51.176,96 puntos y el Nasdaq Compuesto saltó 1,20% impulsados por un reporte de empleo de septiembre más débil de lo esperado, que alimentó las apuestas por una Reserva Federal menos agresiva. Ese optimismo se topa hoy con dos anuncios corporativos de gran calado que son el verdadero protagonista de la jornada.
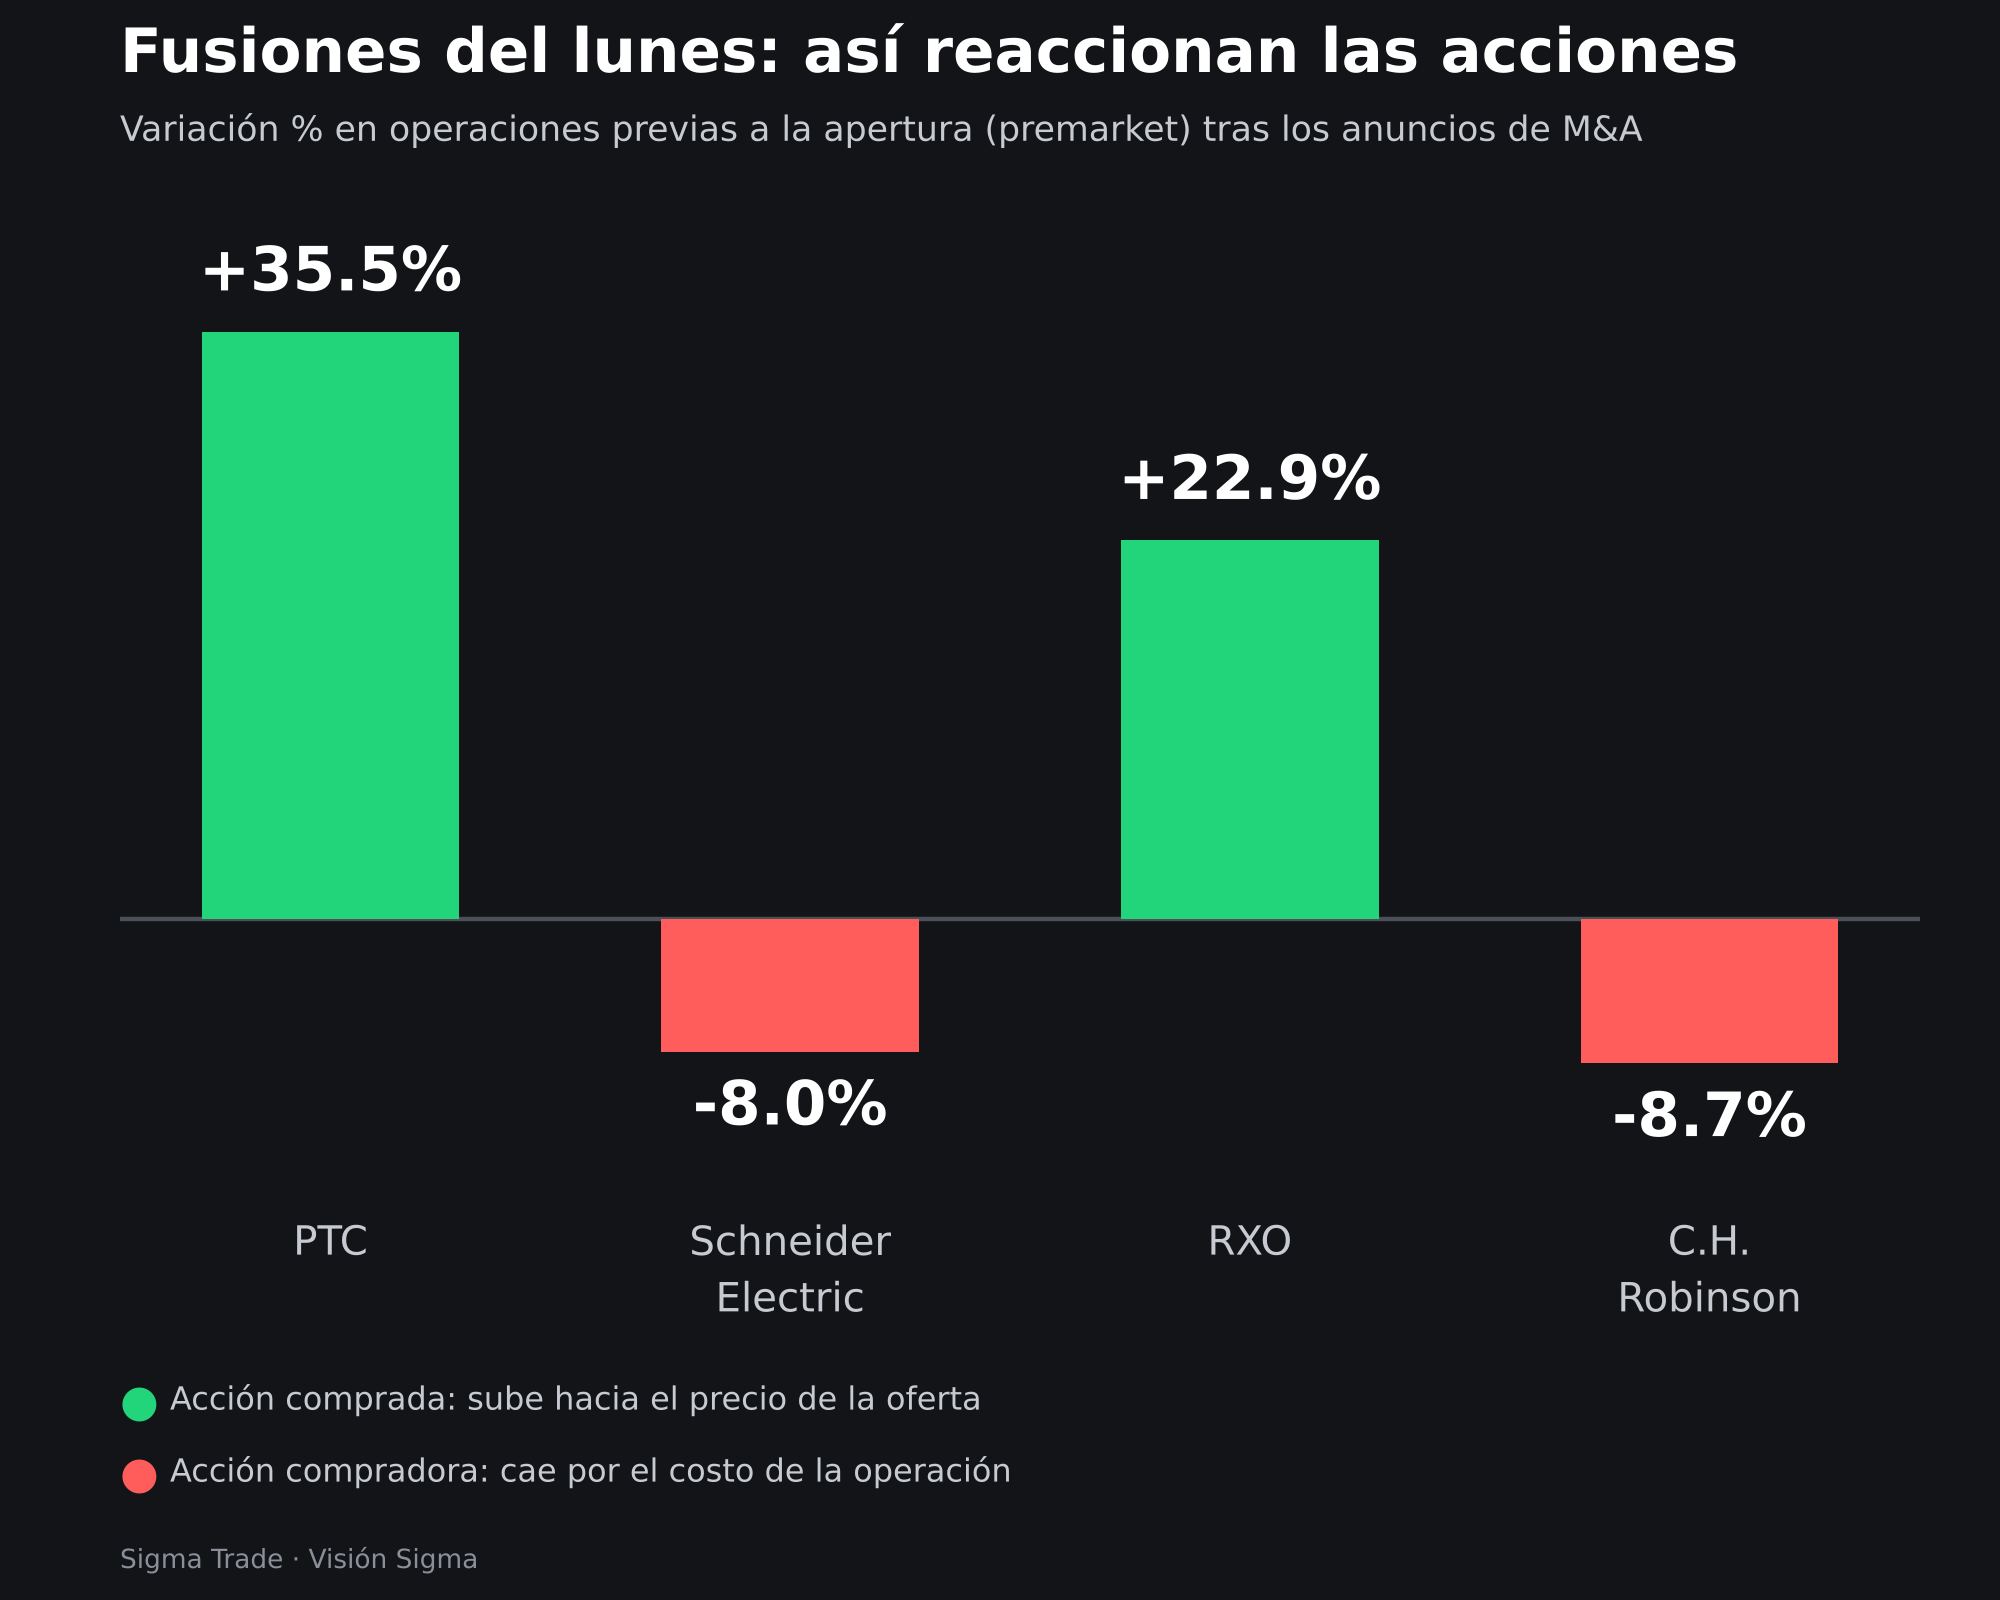
Schneider Electric, el gigante francés de gestión de energía, acuerda comprar en efectivo a la firma estadounidense de software industrial PTC por 205 dólares por acción, una operación valorada en unos 22.600 millones de dólares que implica una prima de 42% sobre el último precio de cierre de PTC. La acción de PTC se dispara más de 35% en las operaciones previas a la apertura (el llamado premarket), mientras que Schneider cae más de 8% en su bolsa europea, castigada porque financiará buena parte del cheque con nueva deuda (entre 16.000 y 17.000 millones de dólares) y con una emisión de acciones. La compañía espera ahorros anuales de 250 millones de dólares a partir del tercer año y sinergias de ingresos cercanas a 800 millones, con cierre previsto hacia el tercer trimestre de 2027.
La segunda operación llega desde la logística: C.H. Robinson, uno de los mayores intermediarios de transporte de carga de Norteamérica, anuncia la compra de su competidor RXO por 5.800 millones de dólares, en una mezcla de efectivo y acciones (17,25 dólares en efectivo más 0,0856 acciones de C.H. Robinson por cada papel de RXO, equivalentes a unos 30,25 dólares por acción). El mercado celebra con fuerza del lado del vendido: RXO sube casi 23% en el premarket, mientras que C.H. Robinson retrocede 8,7%, un patrón habitual cuando el comprador asume deuda y dilución para financiar el cheque. La compañía combinada apunta a sinergias de 300 millones de dólares en dos años y a un crecimiento de doble dígito bajo en las ganancias por acción (EPS, la utilidad neta dividida entre el número de acciones en circulación) hacia 2028.
🌎Brasil sorprende en las urnas y Wall Street lo celebra
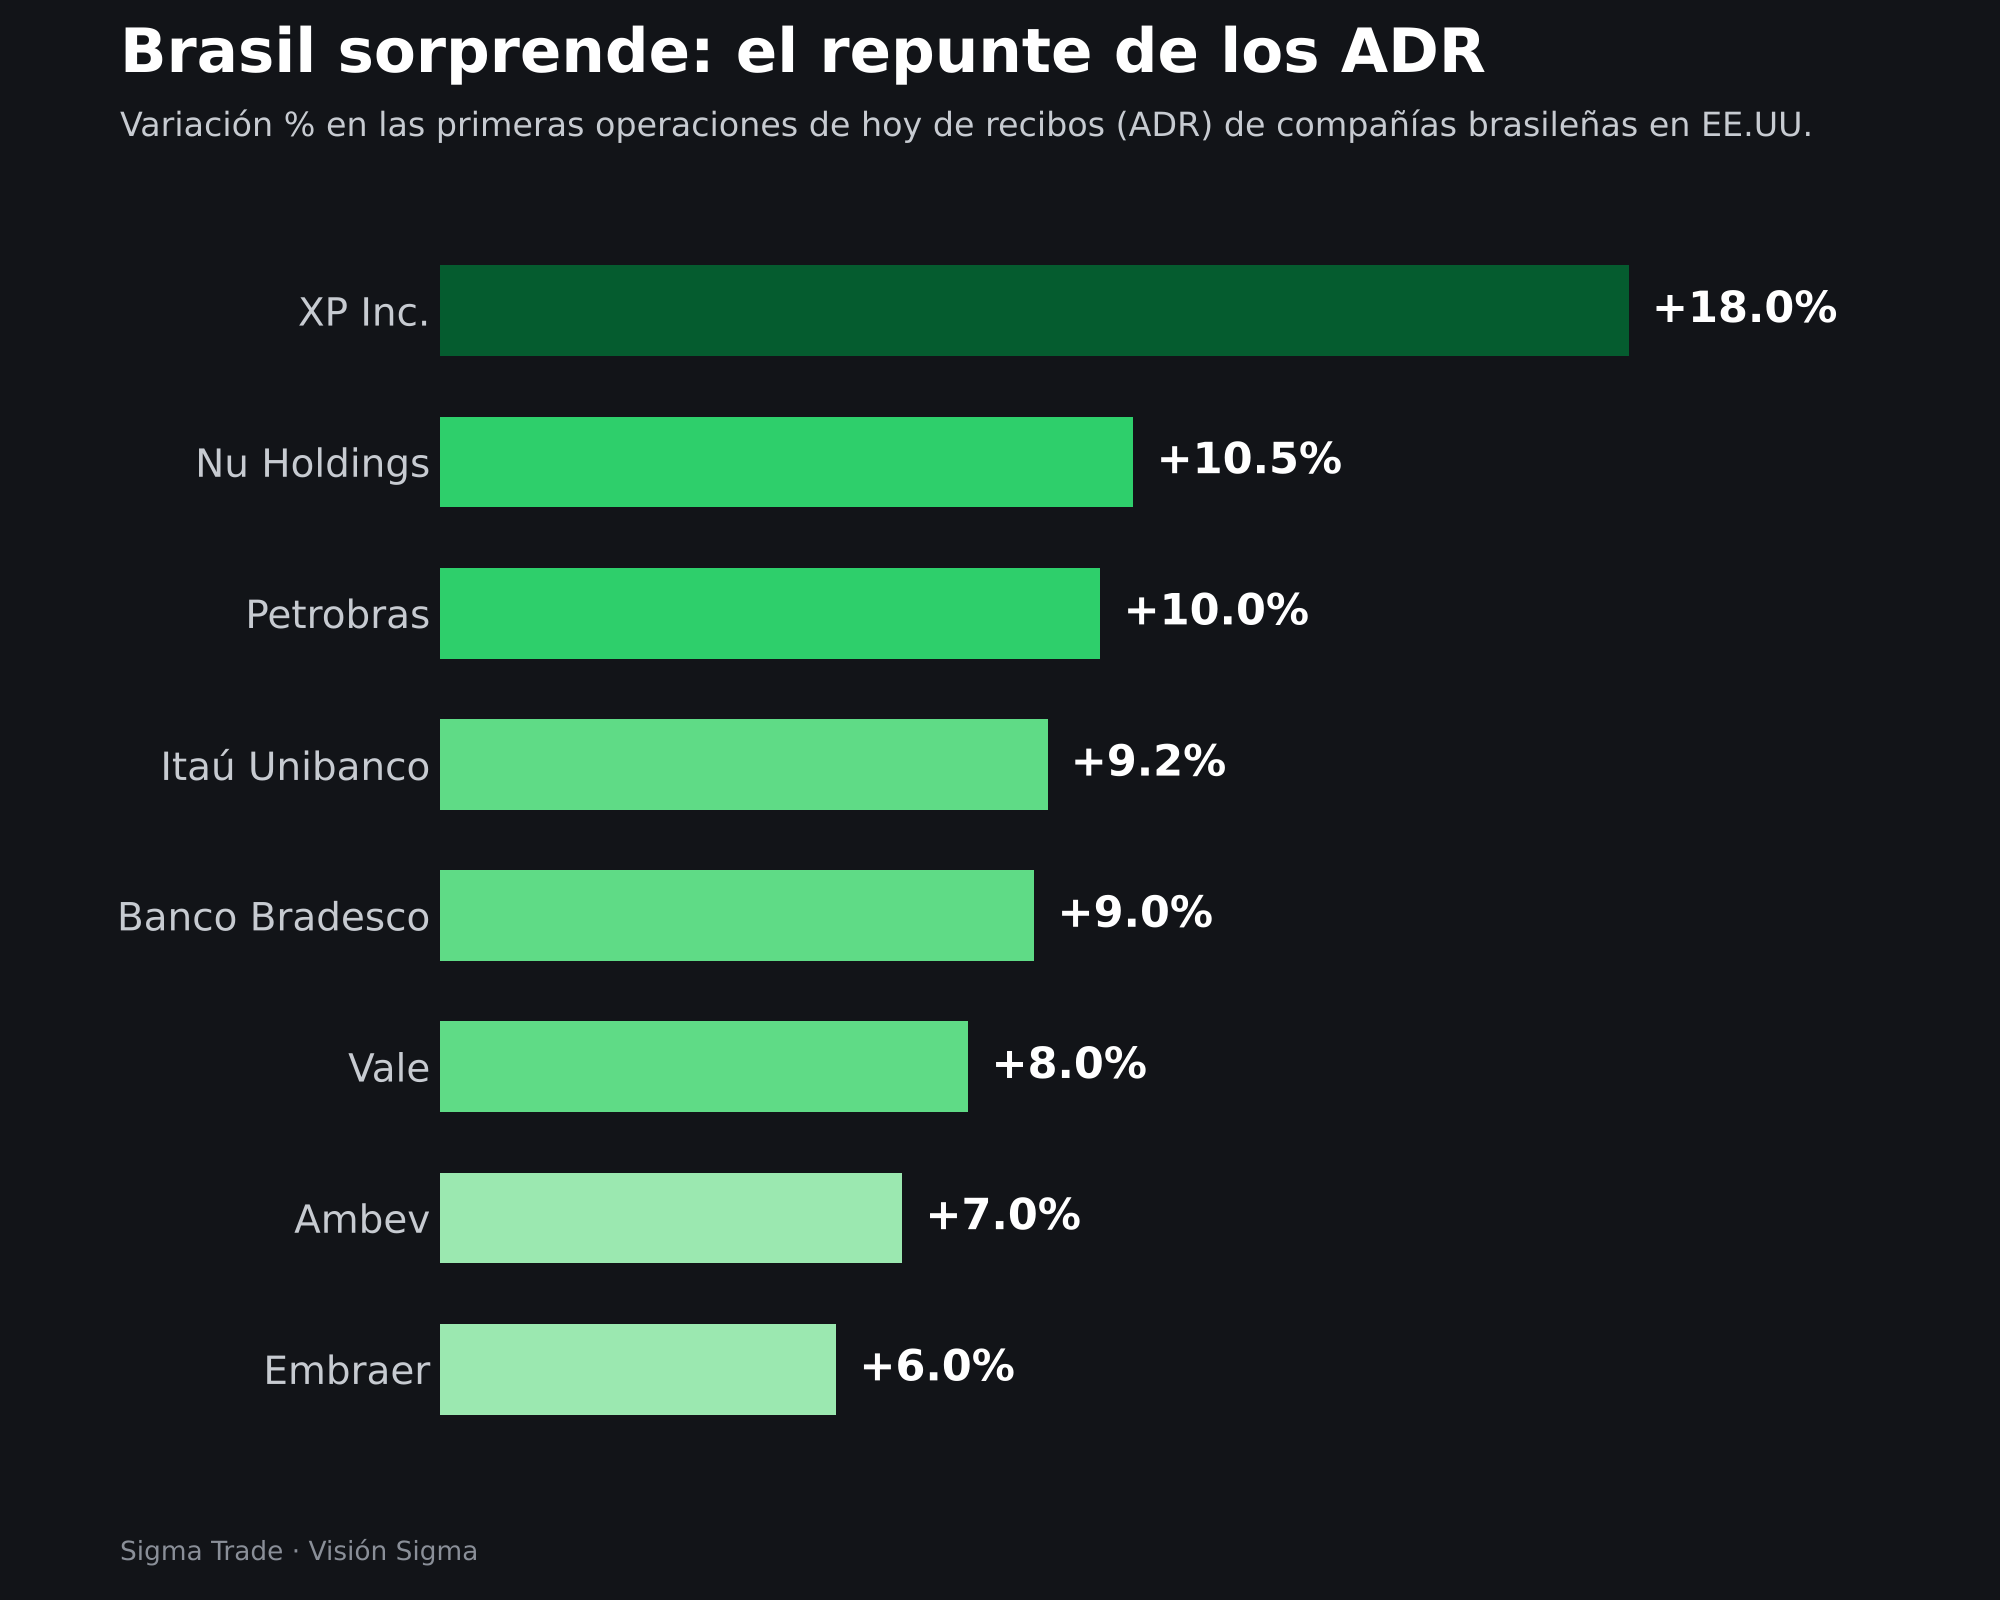
Durante el fin de semana, la primera vuelta de las elecciones presidenciales en Brasil deja un resultado que pocas encuestas anticipaban: el senador Flavio Bolsonaro, hijo del expresidente Jair Bolsonaro, obtiene 47% de los votos frente a 45% del presidente Luiz Inácio Lula da Silva, lo que fuerza una segunda vuelta a finales de octubre. El mercado interpreta el resultado como una señal de que el ala más proempresarial tiene más opciones de las que se esperaban, y la respuesta en las primeras operaciones de hoy es contundente: los ADR de Nu Holdings suben 10,5%, los de Petrobras 10%, Itaú Unibanco gana 9,2% y Banco Bradesco 9%, Vale avanza 8%, Ambev suma 7% y Embraer sube 6%. XP Inc., la plataforma de inversión brasileña, se dispara 18%, el movimiento más pronunciado del grupo.
💻 Intel, bajo fuego otra vez por culpa de Terafab
En el frente tecnológico, Intel cae más de 4% hasta cerca de 114,50 dólares después de que Elon Musk confirmara que TSMC, el mayor fabricante de chips por contrato del mundo, mantiene conversaciones para unirse a Terafab, el proyecto de fábrica de chips de inteligencia artificial que Musk impulsa en Texas junto con Tesla y SpaceX. Intel se había sumado a esa alianza en abril como fabricante exclusivo, un espaldarazo clave para demostrar que su negocio de fundición (la fabricación de chips para terceros) era competitivo frente a TSMC. La posibilidad de perder esa exclusividad golpea a una acción que ya depende de pocos contratos externos de peso: ese negocio generó apenas 293 millones de dólares en el segundo trimestre. El golpe es puntual más que sectorial: AMD cede 0,8% y Nvidia sube 0,5%, sin contagio generalizado.
💵 El dólar manda, la Fed vigila y las materias primas se acomodan
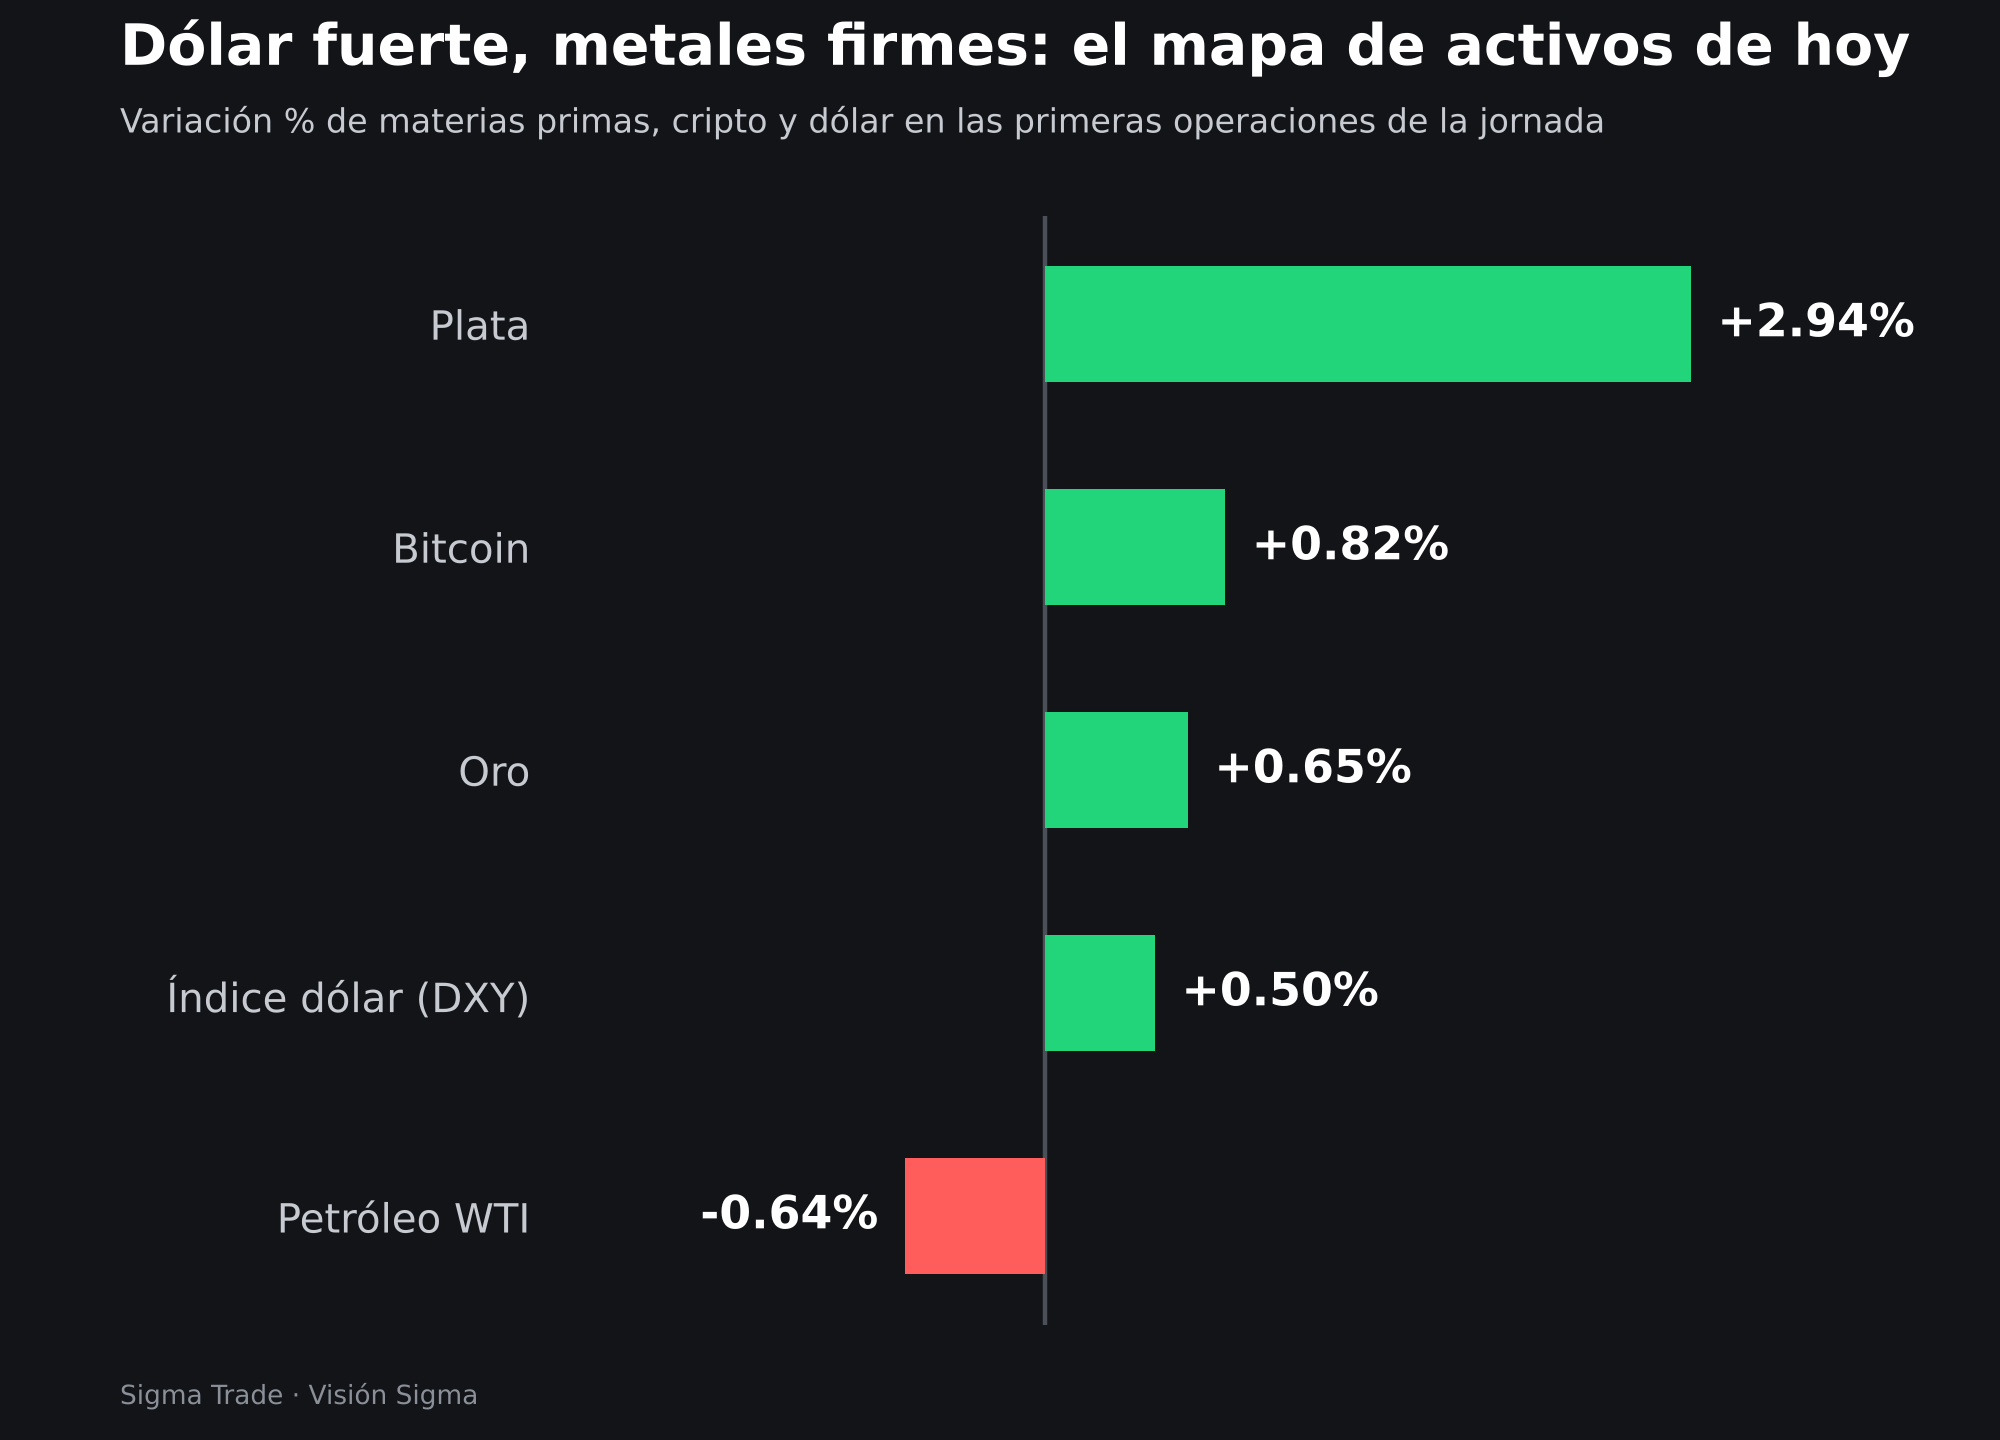
De fondo, el índice dólar (DXY, que mide la fortaleza del billete verde frente a una canasta de monedas) sube 0,5% y se acerca a un máximo de 18 meses, impulsado por el giro más duro de la Reserva Federal: el banco central, ahora bajo la presidencia de Kevin Warsh, subió su tasa de referencia a un rango de 3,75%-4,00% a mediados de septiembre y dejó abierta la puerta a una subida adicional antes de fin de año. Las minutas de esa reunión se publican esta semana y serán el próximo catalizador para el rendimiento del bono del Tesoro a 10 años, que hoy se ubica en 5,28%.
En materias primas, el oro sube 0,65%, la plata avanza 2,94% y el petróleo WTI retrocede 0,64%, mientras el bitcoin resiste cerca de 86.000 dólares pese a la fortaleza del dólar, señal de que la demanda cripto no depende únicamente del tipo de cambio.
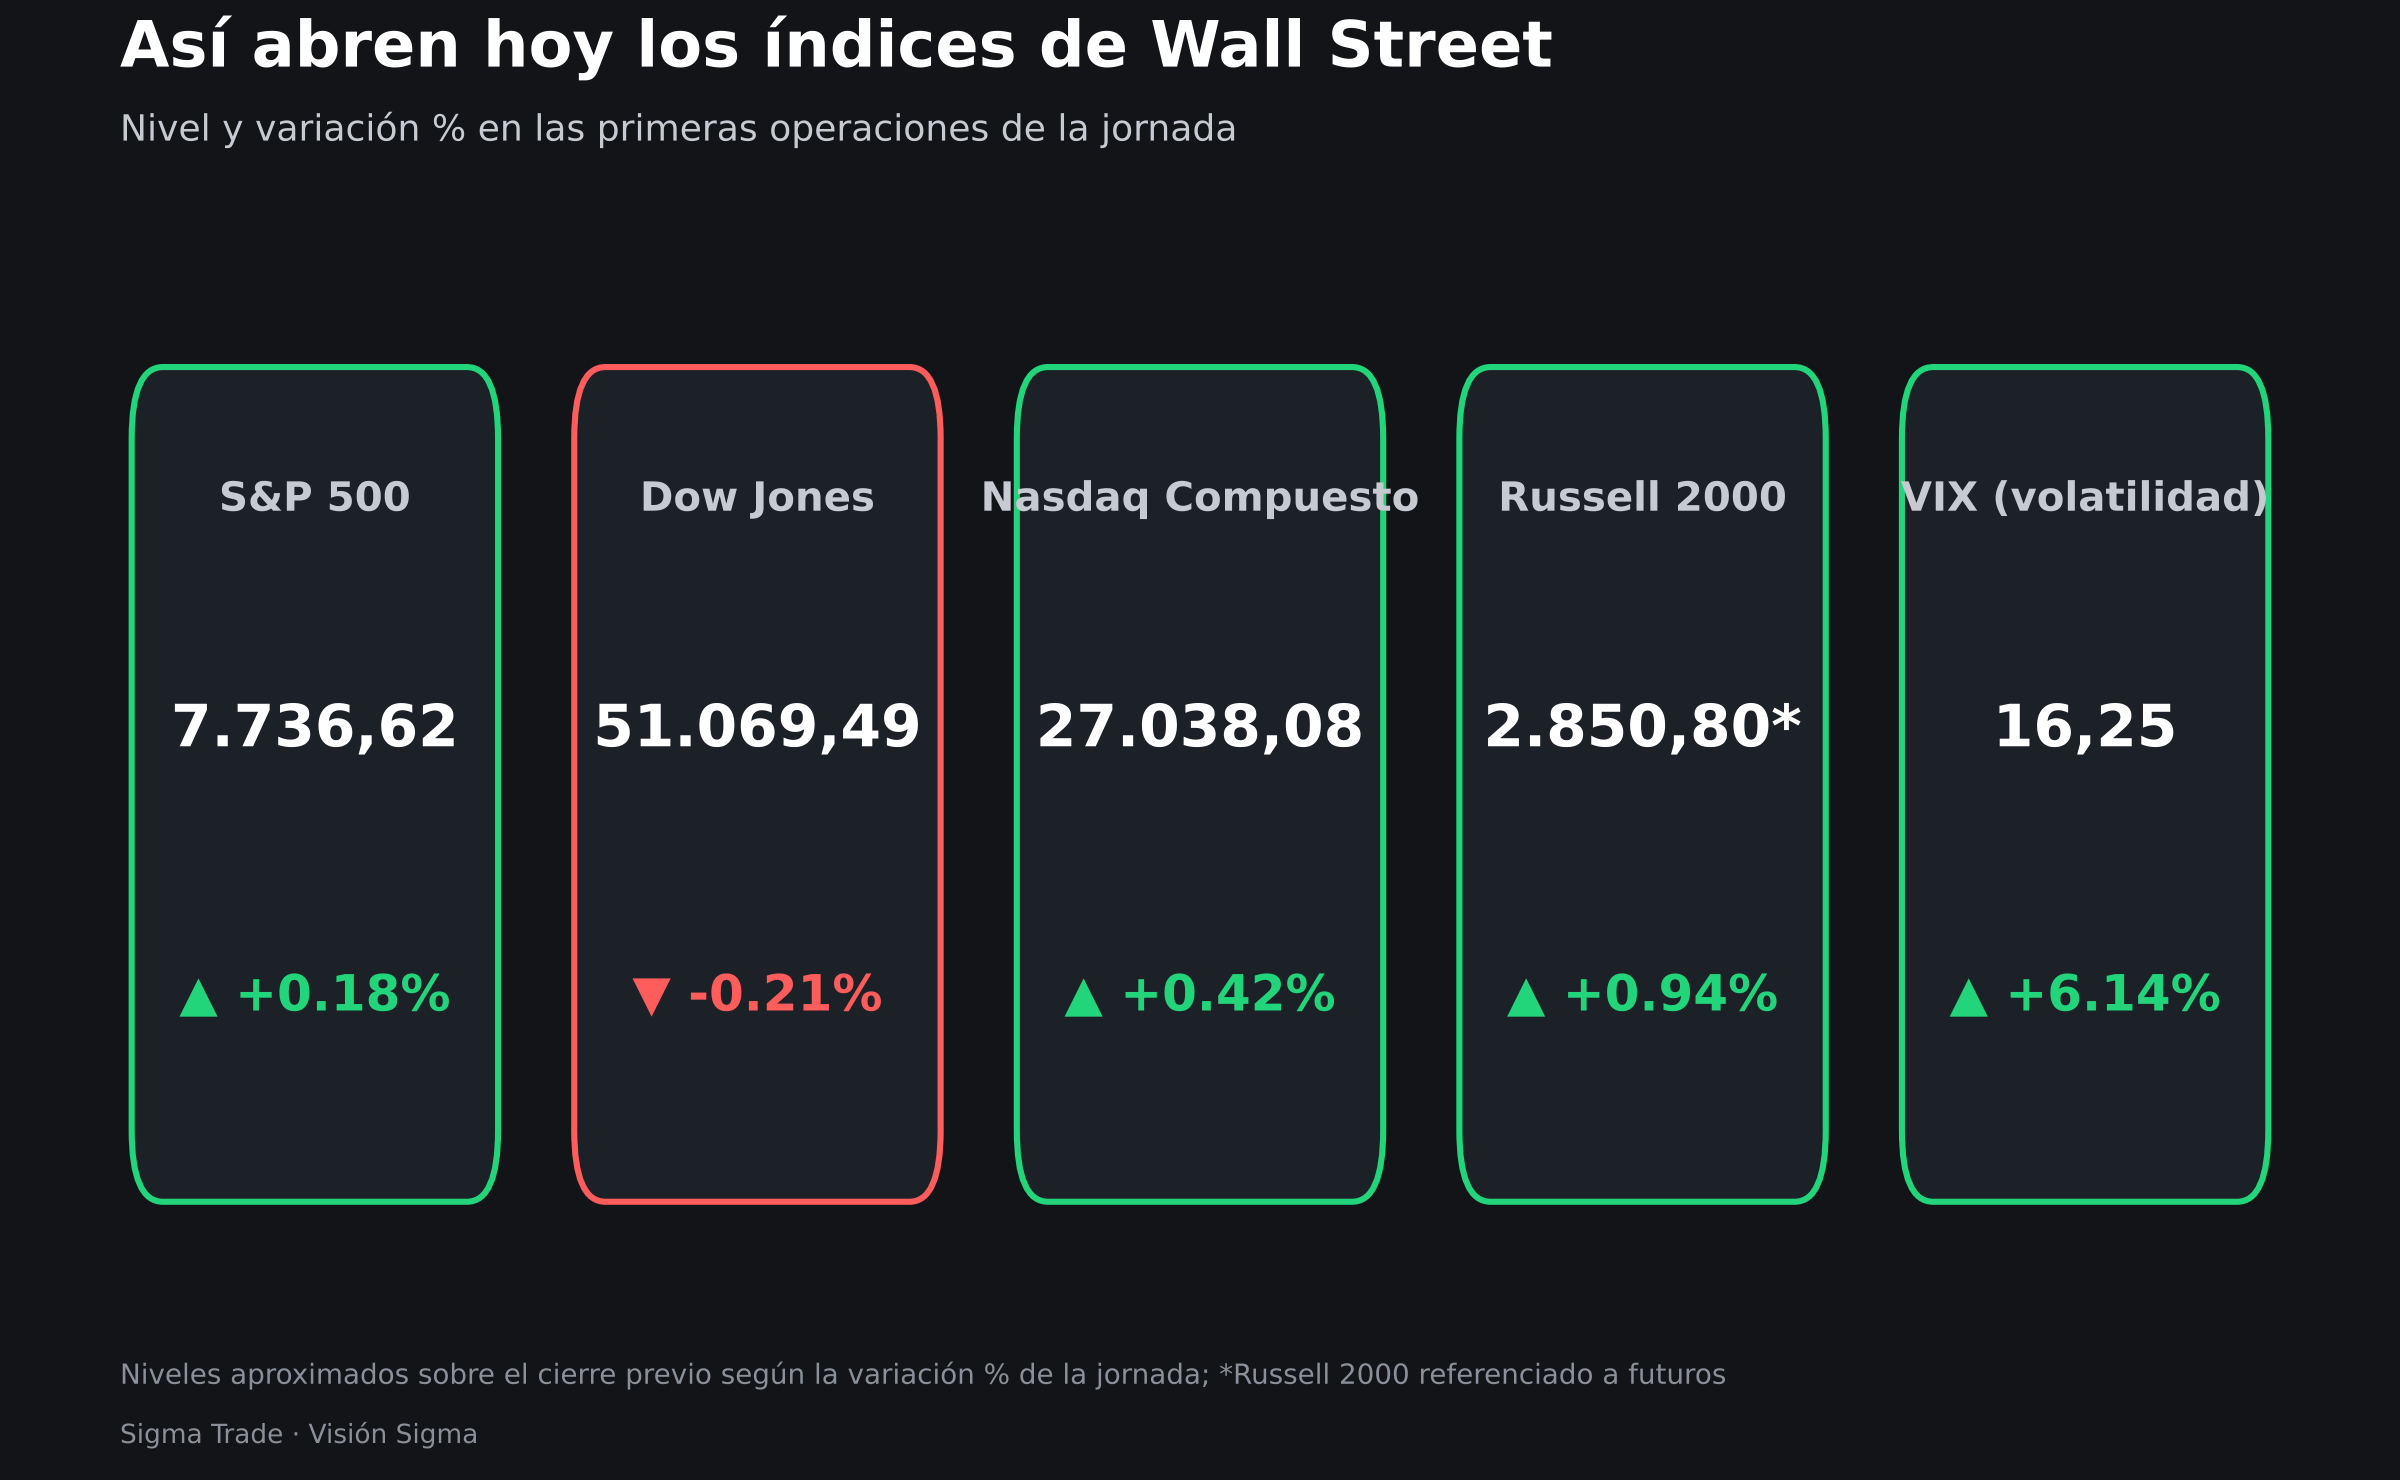
En cuanto a los índices, las primeras operaciones de la jornada muestran un mercado mixto: el S&P 500 sube 0,18% (cerca de 7.736 puntos), el Nasdaq Compuesto avanza 0,42% (cerca de 27.038 puntos) impulsado por el apetito por fusiones, el Russell 2000 —el índice de empresas pequeñas— salta 0,94% beneficiado por el ruido corporativo, mientras que el Dow Jones cede 0,21% (cerca de 51.069 puntos) lastrado por Intel y C.H. Robinson. El VIX, el llamado "índice del miedo" que mide la volatilidad esperada del S&P 500, repunta 6,14% hasta 16,25 puntos, un nivel que sigue siendo bajo en términos históricos pero que refleja algo más de cautela de cara a las minutas de la Fed.
🔎 Qué deben tener en cuenta los inversionistas
- En operaciones de M&A, el patrón de hoy es de libro de texto: la acción comprada sube hacia el precio pactado y la compradora cae por el costo de financiar el cheque; vigilar el "spread" entre el precio de mercado de PTC y RXO frente al precio acordado da una lectura rápida de cuánto riesgo regulatorio sigue descontando el mercado hasta el cierre en 2027.
- La fortaleza del dólar es un viento en contra para las utilidades en el extranjero de las multinacionales estadounidenses y, a la vez, un imán para capital que huye de la incertidumbre política europea; conviene revisar la exposición cambiaria de las carteras antes de las minutas de la Fed de esta semana.
- El repunte brasileño es, por ahora, una apuesta electoral y no un cambio de fundamentales; la volatilidad puede revertirse con la misma velocidad si las encuestas de cara a la segunda vuelta cambian de signo.
- Con el VIX aún en niveles bajos pese a la subida de hoy, comprar protección con opciones de venta ("puts") sobre los índices resulta relativamente barato antes de una semana cargada de catalizadores: minutas de la Fed y los primeros reportes relevantes de la temporada de resultados, como PepsiCo y Delta Air Lines.
Impacto en otros activos: la fortaleza del dólar presiona a las monedas emergentes y resta algo de atractivo relativo al oro en el margen, aunque el metal sigue firme por demanda de refugio ante la incertidumbre fiscal europea; los bonos del Tesoro siguen bajo presión —precios a la baja, rendimientos al alza— mientras el mercado digiere una Fed más dura; y el bitcoin, al mantenerse estable frente a un dólar fuerte, sugiere que los flujos hacia cripto están, de momento, desacoplados del ciclo de tasas.
En el corto plazo, el ruido de las fusiones y la elección brasileña dominan el flujo de noticias; en el plano estructural, lo que de verdad importa es si las minutas confirman que una subida adicional de tasas en 2026 sigue sobre la mesa, porque eso sí redefiniría el costo del capital para el resto del mercado.
✍️ Visión Sigma
El mensaje de fondo del día no es la geopolítica ni la política monetaria, sino la disciplina de capital: dos juntas directivas —la de Schneider Electric y la de C.H. Robinson— deciden que crecer por adquisición, pagando primas de entre 20% y 45%, es mejor negocio que seguir compitiendo solas en software industrial y en logística. Es una señal de confianza corporativa que contrasta con la cautela que el mercado de bonos sigue mostrando frente a una Reserva Federal que todavía no cierra la puerta a subir tasas.
Mientras tanto, Brasil recuerda que en los mercados emergentes el calendario político puede pesar tanto como cualquier balance corporativo, y que las sorpresas electorales se negocian en minutos, no en meses.
Para esta semana, la combinación de minutas de la Fed, el inicio real de la temporada de resultados y el desenlace de la segunda vuelta brasileña ofrece tres pruebas distintas para la misma pregunta: si el apetito por riesgo que domina desde el viernes tiene piso sólido o es, todavía, una apuesta táctica.