🔑 Tres puntos clave...
- SK Hynix reporta un trimestre histórico (utilidad operativa +632% interanual) y desata un rally desigual en la memoria: Western Digital y Micron suben con fuerza, pero Seagate cae por resultados propios flojos.
- La temporada de resultados sigue cobrando víctimas — Boeing, Xylem y Valero se desplomaron ayer, Robinhood cae hoy en premarket — justo cuando Microsoft y Alphabet reportan esta noche con movimientos implícitos por opciones de apenas 5,3% y 5,7%.
- La Fed decide tasas a las 2:00pm hora de Nueva York bajo Kevin Warsh: el mercado da por hecha una pausa, pero una encuesta de Reuters muestra que todos los economistas consultados esperan otra subida en diciembre.
📈El pulso de Wall Street antes del doble catalizador
Wall Street abre hoy con cautela tras un martes en que el Nasdaq Composite cerró con un alza de 1,2% liderado por semiconductores, su segunda semana consecutiva de ganancias junto al S&P 500.
En las primeras operaciones de hoy, el Dow Jones apenas se mueve (52.384 puntos, +0,01%), el S&P 500 sube 0,14% a 7.733, el Nasdaq Compuesto avanza 0,26% a 26.546 y el Russell 2000 lidera con +1,16% a 2.819 puntos, señal de que el apetito por riesgo se extiende más allá de las tecnológicas grandes. El VIX ronda los 18 puntos, cediendo desde los 19,45 del viernes, con sesgo al alza de cara a la tarde: hoy es, literalmente, un día de doble catalizador.
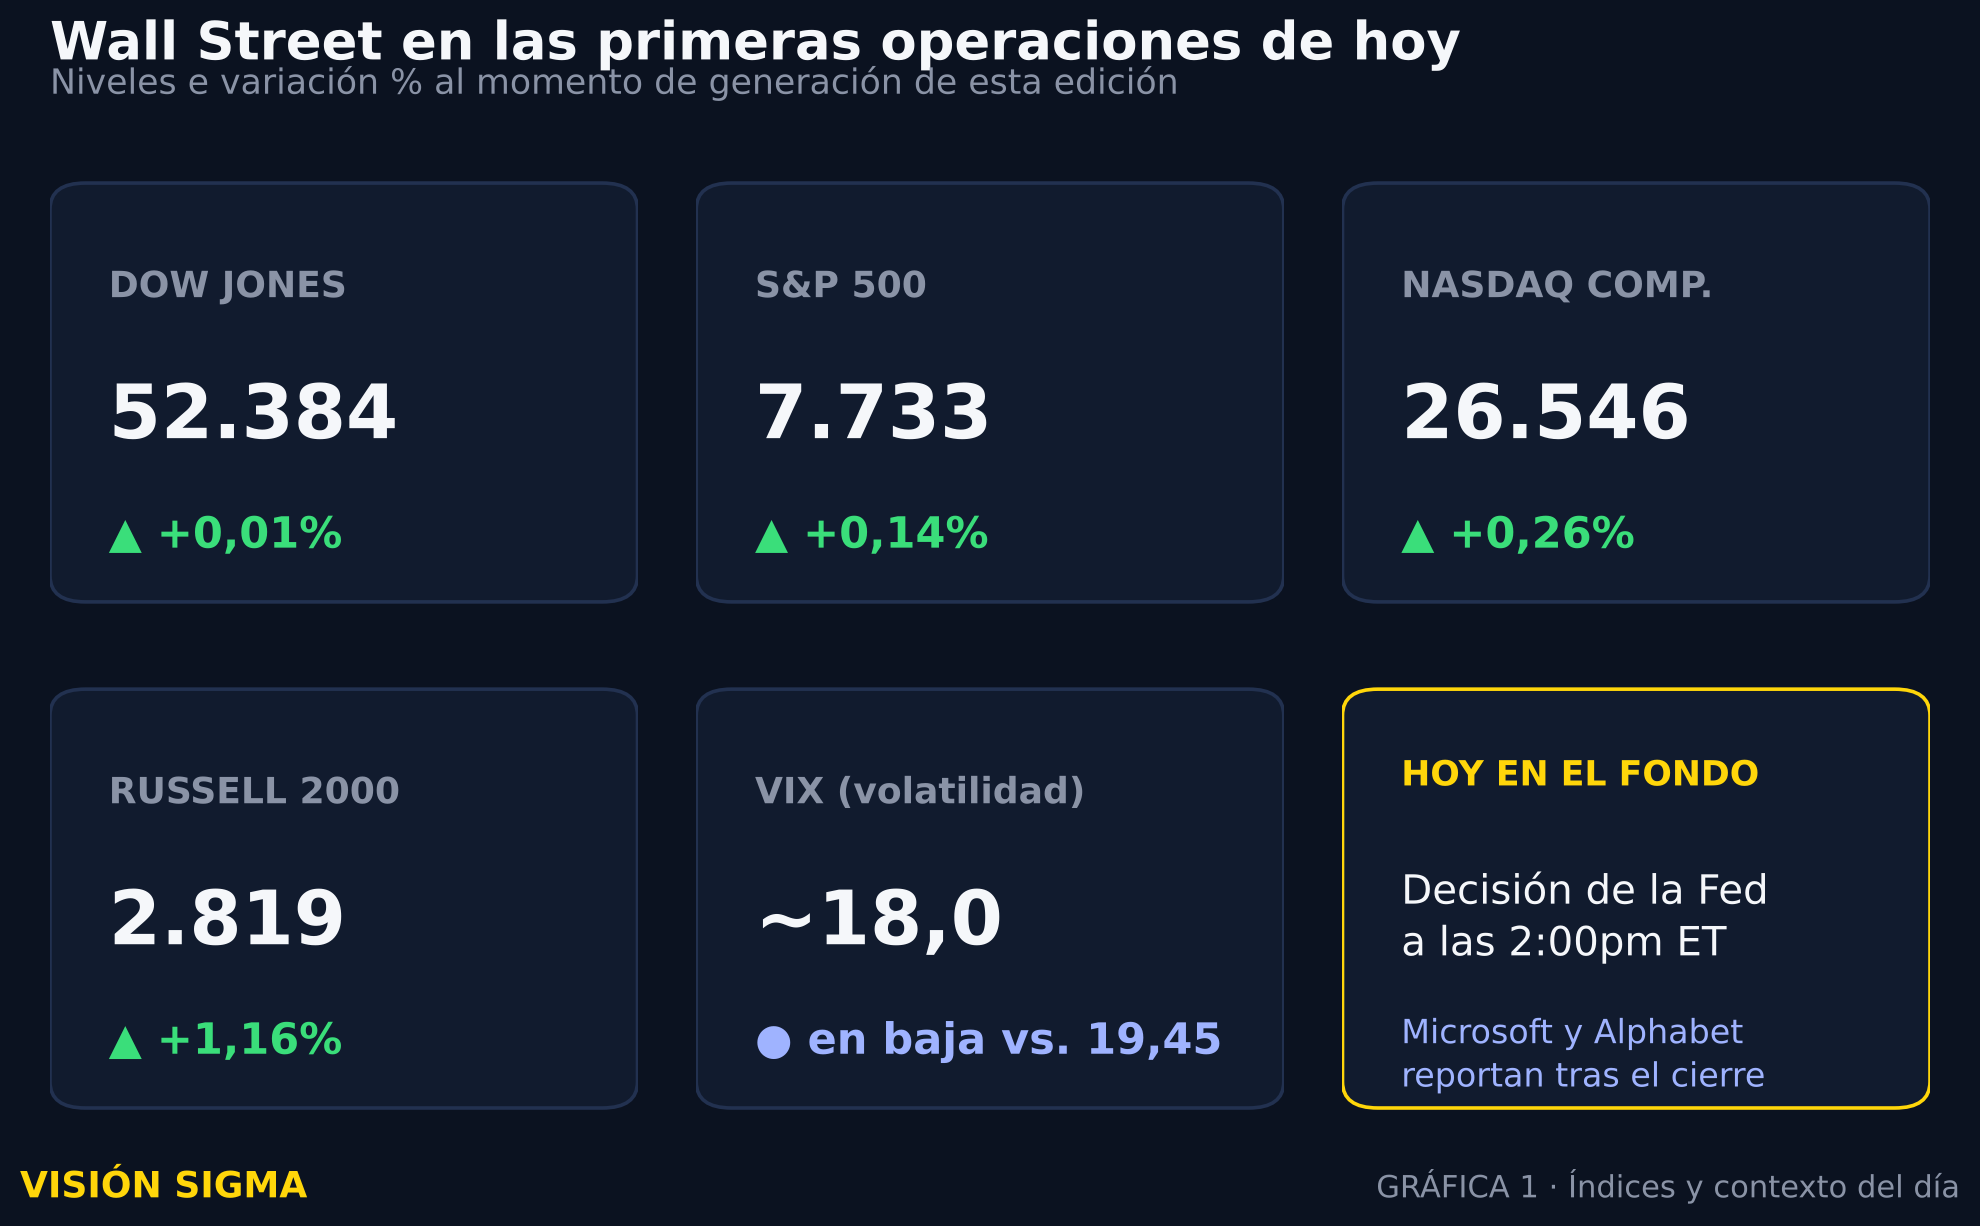
A las 2:00pm ET la Fed decide si mantiene las tasas en 3,75%-4,00%. El mercado asigna más de 90% de probabilidad a una pausa, pero una encuesta de Reuters entre 100 economistas halló que, aunque 94 esperan que la Fed no se mueva en octubre, todos anticipan otra subida en diciembre bajo Kevin Warsh, presidente de la Fed desde mayo. Con la inflación aún en 3,7% interanual, el ciclo sigue siendo de endurecimiento, no de recortes — una narrativa distinta a la que buena parte del mercado todavía asume.
💾 El efecto SK Hynix: la memoria se divide entre ganadores y un rezagado
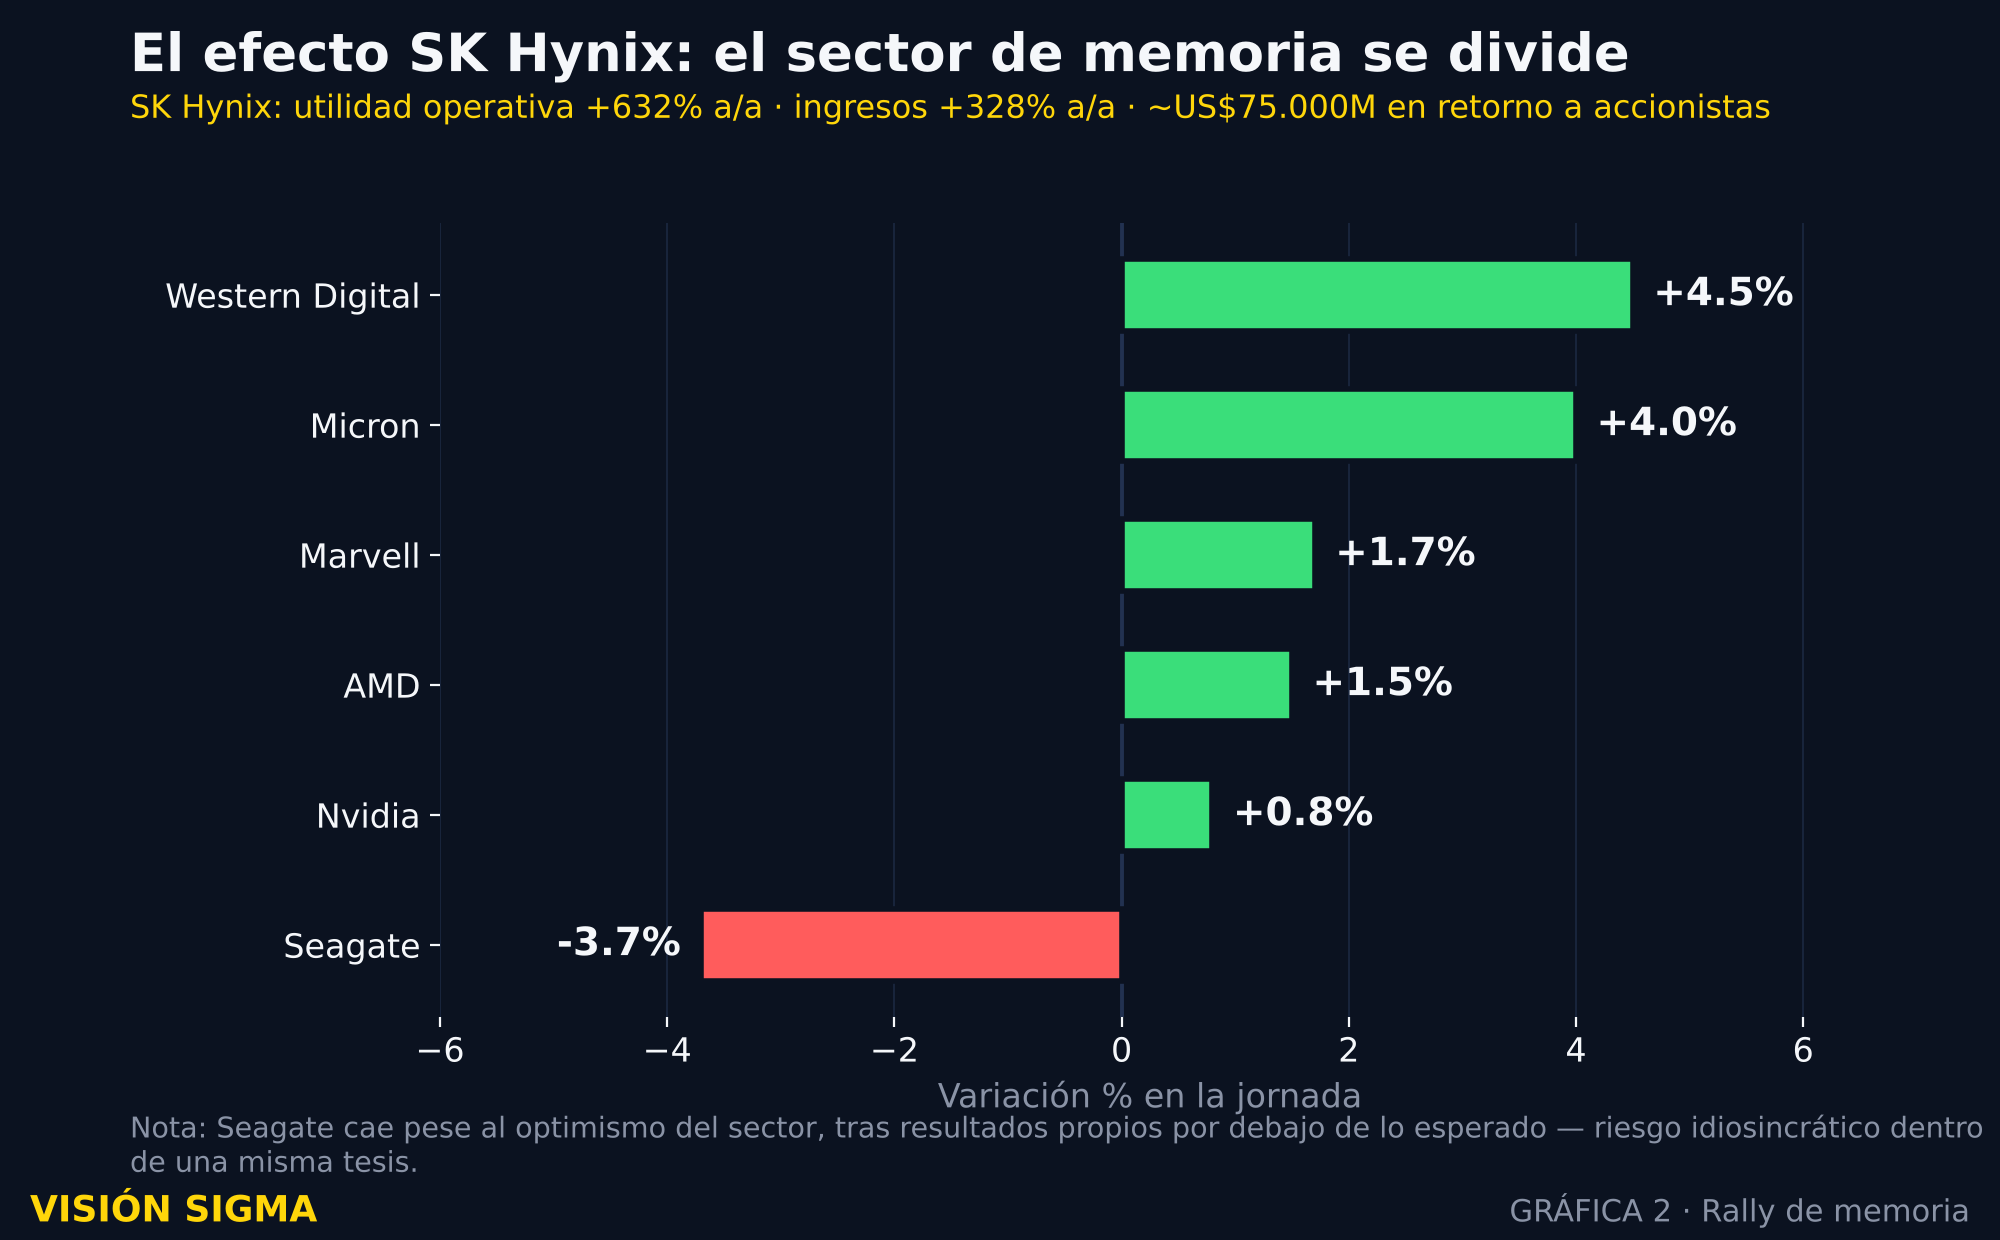
Antes de la apertura, el surcoreano SK Hynix —uno de los grandes proveedores mundiales de chips de memoria— publicó un trimestre histórico: utilidad operativa de 83,3 billones de wones (+632% interanual) sobre ingresos de 104,6 billones (+328%), más un programa de retorno a accionistas cercano a los US$75.000 millones. El mensaje de fondo: la demanda de memoria de alto ancho de banda (HBM, el chip que acompaña a los procesadores de inteligencia artificial) sigue sin poder ser atendida por la oferta. El contagio fue inmediato pero no uniforme: Western Digital sube 4,5% y Micron 4,0%; Marvell, AMD y Nvidia también avanzan, con ganancias algo menores. La excepción es Seagate, que cae 3,7% pese a pertenecer al mismo sector: sus propios resultados decepcionaron, recordatorio de que ni la mejor noticia sectorial protege a una acción de sus propios números.
💡 Lectura en opciones: esta divergencia dentro de una misma tesis favorece estrategias de pares —calls sobre los ganadores confirmados, cobertura o calls cubiertos sobre los rezagados— antes que apostar direccionalmente a todo el sector. Vale la pena vigilar si la volatilidad implícita de Micron y Western Digital sigue elevada los próximos días: si el mercado sigue pagando primas altas por protección, es que aún no termina de digerir la noticia.
🎯 La máquina de resultados no da tregua, y las opciones ya tienen el precio puesto
Ayer Boeing se desplomó 10,69% tras una pérdida ajustada mayor a la esperada y confirmar que su meta de producción del 737, prevista para este año, se traslada a inicios de 2027.
Xylem cayó 14,21% por un trimestre flojo con guía recortada, y Valero Energy retrocedió 9,24% pese a resultados sólidos, ante dudas sobre los márgenes de refinación. Esta mañana le tocó a Robinhood, que cae más de 8% en premarket: el volumen de trading en criptomonedas creció, pero no alcanzó para compensar la debilidad en otras líneas de ingreso.
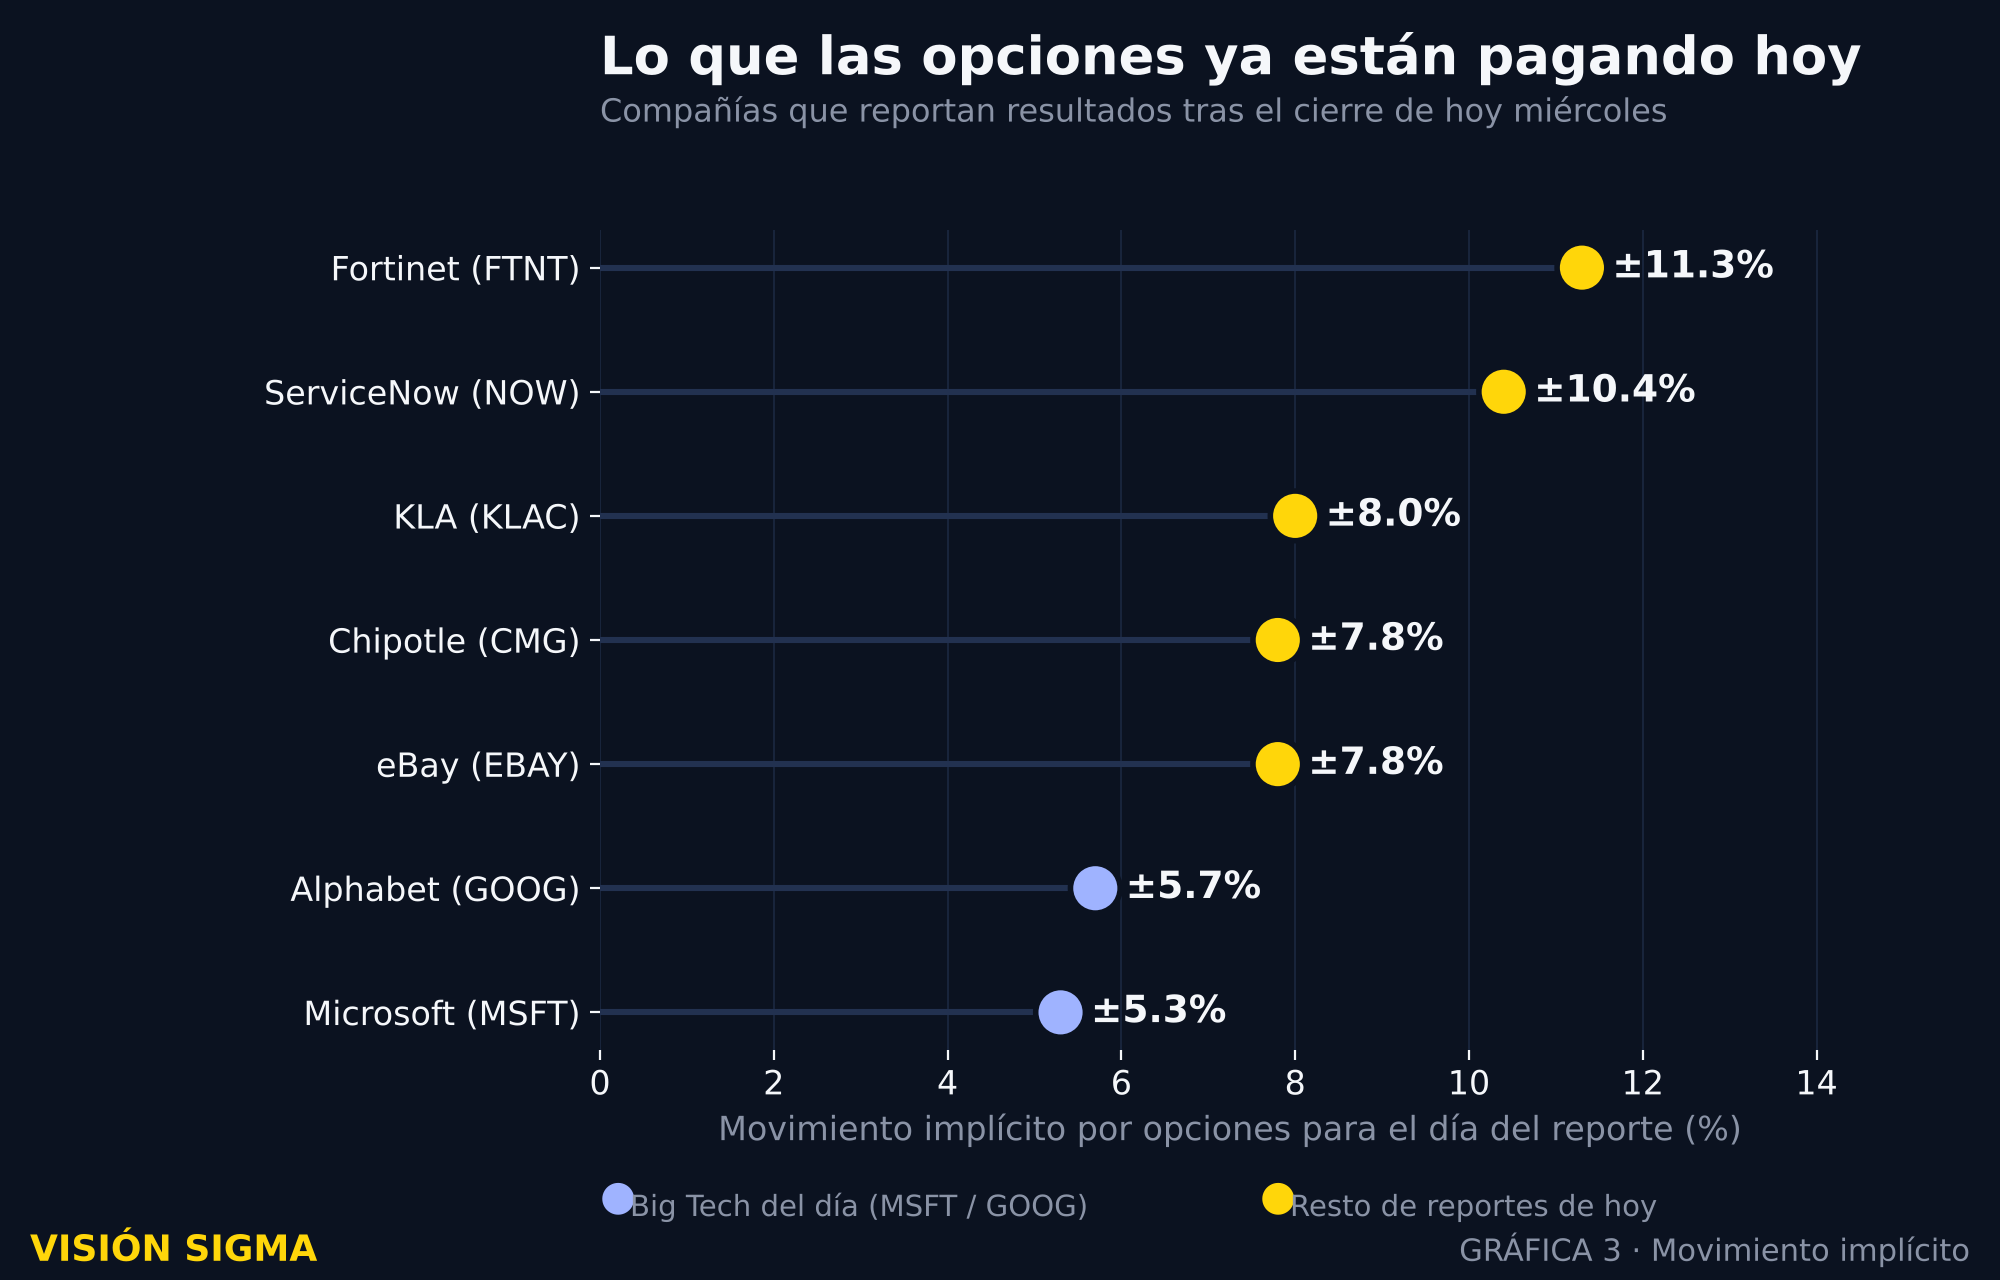
La fila de reportes no se detiene: esta tarde reportan Fortinet, ServiceNow, KLA, Chipotle, eBay y, sobre todo, Microsoft y Alphabet —las primeras grandes tecnológicas de esta ronda (Amazon reporta mañana)—.
El “movimiento implícito” —lo que el precio de las opciones sugiere que se moverá la acción al día siguiente, calculado con un straddle, la combinación de una opción call y una put al mismo precio de ejercicio— es de apenas 5,3% para Microsoft y 5,7% para Alphabet, muy por debajo del 10%-11% de nombres como ServiceNow o Fortinet. Ambas, junto con Amazon, podrían gastar cerca de US$600.000 millones en infraestructura de IA solo en 2026, así que el mercado vigilará más esa cifra que las del propio trimestre.
💡 Lectura en opciones: un movimiento implícito bajo no es una operación aburrida, sino la señal de que el mercado no espera sorpresas grandes — lo que abarata comprar protección frente a nombres con movimientos de doble dígito. Boeing, con su caída de casi 11%, es el recordatorio del día de que el “expected move” es una probabilidad, no una garantía.
Con la Fed decidiendo justo antes del cierre y dos pesos pesados reportando después, el riesgo de gamma —la sensibilidad de una posición de opciones a movimientos bruscos del subyacente— está hoy especialmente elevado.
📐 Lectura rápida de otros activos
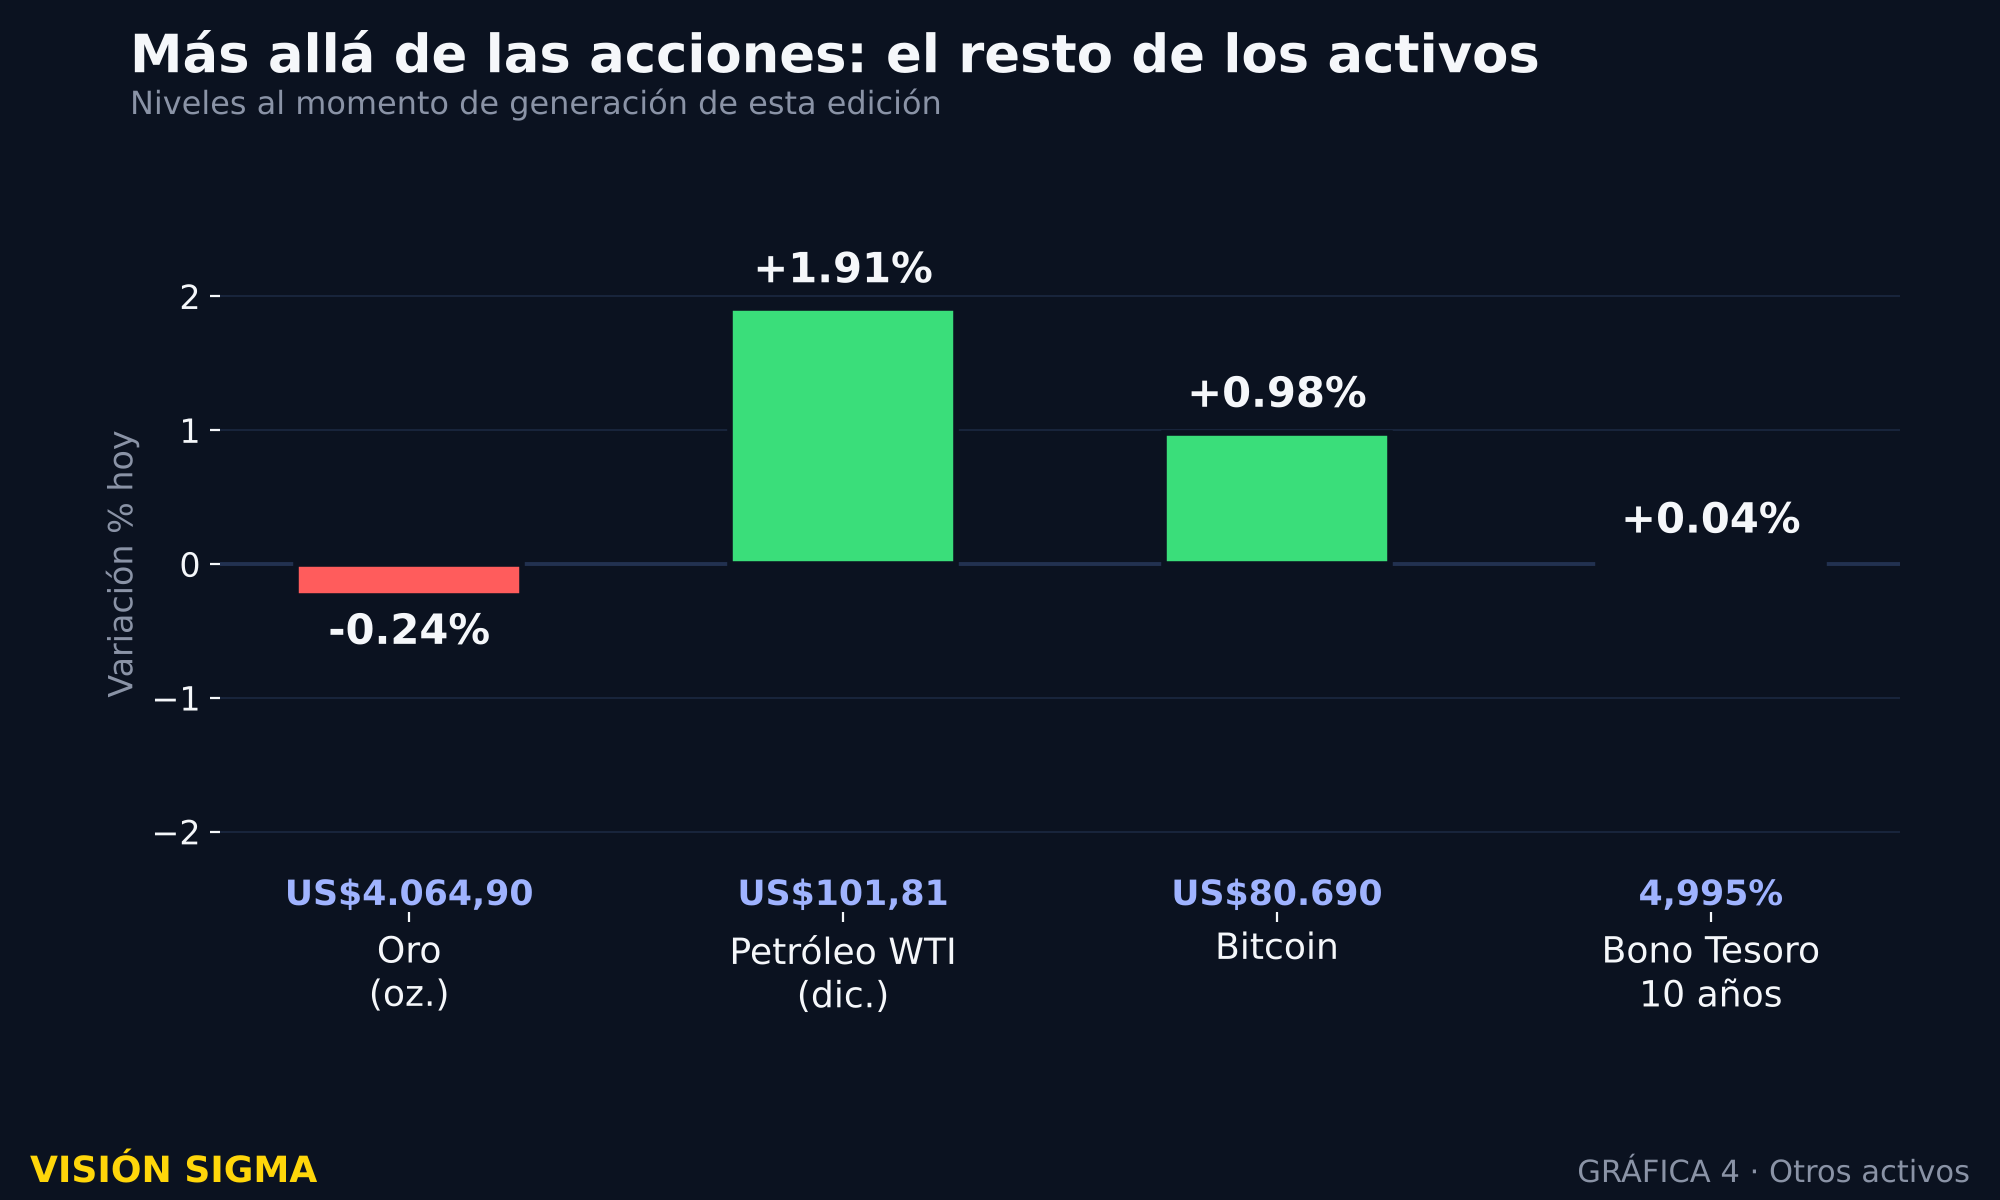
El oro cede ligeramente (US$4.064,90 la onza, -0,24%) tras sus fuertes subidas recientes. El petróleo WTI repunta con fuerza (US$101,81 el barril, contrato de diciembre, +1,91%). El bitcoin sube 0,98% a cerca de US$80.690. El bono del Tesoro a 10 años se mantiene casi plano en 4,995%, a un paso del 5%.
A corto plazo estos movimientos lucen contenidos, a la espera de la Fed; estructuralmente, es ese 10 años cerca del 5% el que de verdad condiciona cuánto están dispuestos a pagar los inversionistas por las acciones de crecimiento, incluidas las que reportan esta noche.
🔎 Qué deben tener en cuenta los inversionistas
- La pausa de la Fed ya está descontada; el tono de Kevin Warsh sobre diciembre en la conferencia de las 2:30pm ET puede mover más al mercado que la decisión misma.
- SK Hynix valida la tesis de escasez de HBM, pero Seagate recuerda revisar los fundamentales de cada compañía antes de comprar un sector completo solo por la narrativa.
- Con Microsoft y Alphabet reportando con movimientos implícitos moderados y la Fed decidiendo horas antes, un straddle comprado hoy paga ambos eventos a la vez — revisen si eso infla el precio frente a lo que realmente necesitan cubrir.
- Boeing, Xylem y Valero muestran que esta temporada premia la ejecución, no solo el crecimiento: las guías rebajadas cuestan caro aunque los ingresos superen expectativas.
✍️ Visión Sigma
Lo interesante de hoy no es un solo titular, sino tres relojes corriendo a la vez: un ciclo de memoria que, según SK Hynix, no toca techo; una temporada de resultados que castiga con dureza cualquier guía decepcionante; y una Fed que, bajo Kevin Warsh, no se mueve en la dirección que buena parte del mercado todavía asume. Esa desconexión entre expectativa y realidad suele ser, históricamente, donde se generan los movimientos más bruscos en opciones.
Para quien opera opciones, el mensaje de hoy es de disciplina antes que de dirección: no todos los movimientos implícitos pagan lo mismo por el mismo riesgo, y una jornada con dos catalizadores simultáneos —Fed por la tarde, Big Tech por la noche— es exactamente el tipo de día en que conviene medir el tamaño de cada posición antes de abrirla, no después.