
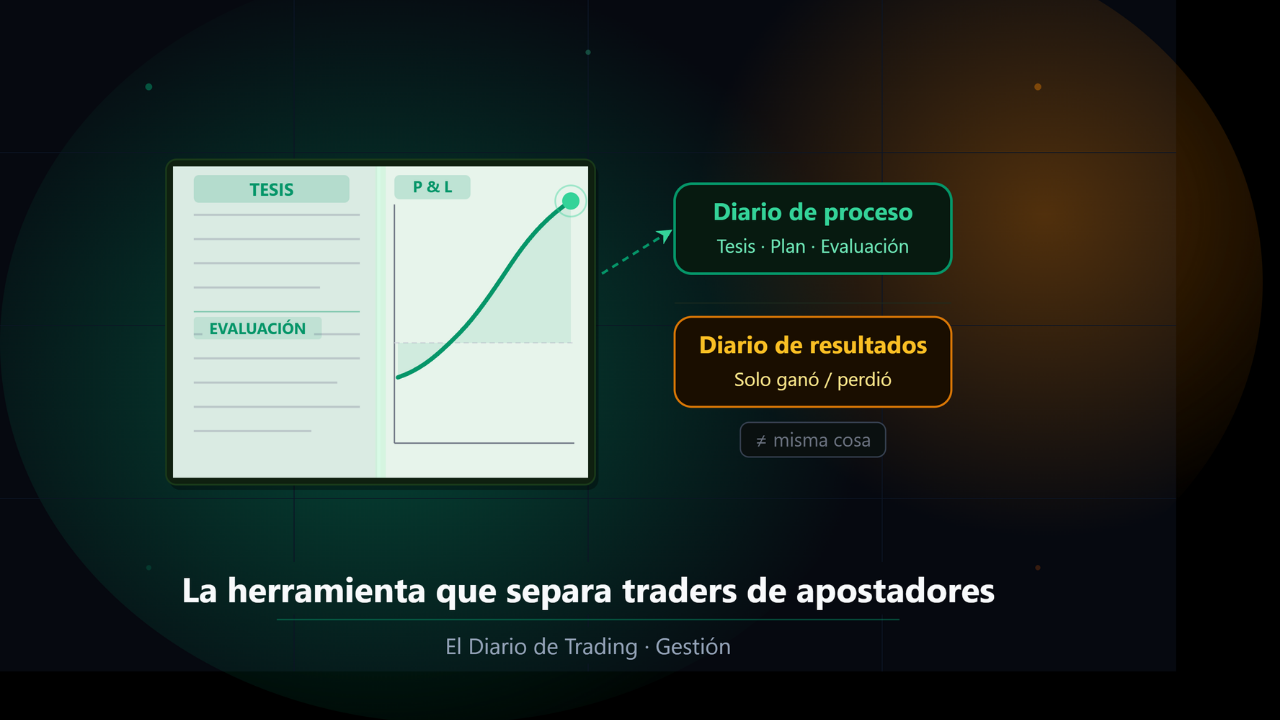
Hay una distinción que pocos traders hacen pero que cambia todo: la diferencia entre un trader y un apostador no está en la estrategia que usan, ni en los activos que operan, ni en el tamaño de su cuenta. Está en si aprenden sistemáticamente de lo que hacen.
Un apostador toma decisiones, acepta el ...
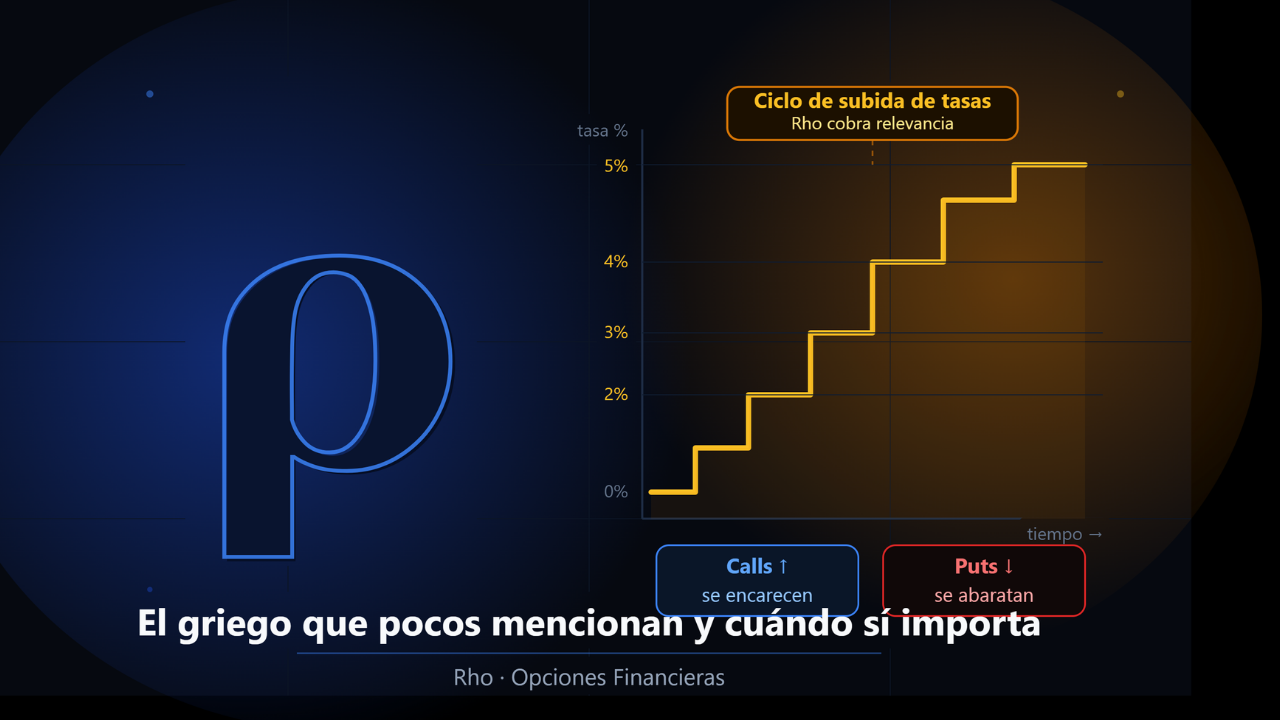
El impacto de las tasas de interés sobre el precio de las opciones — y por qué no siempre se puede ignorar
Entre los cinco griegos principales — Delta, Gamma, Theta, Vega y Rho — este último es el que aparece menos en los análisis del trader promedio. Y tiene una razón legítima: durante gran parte ...
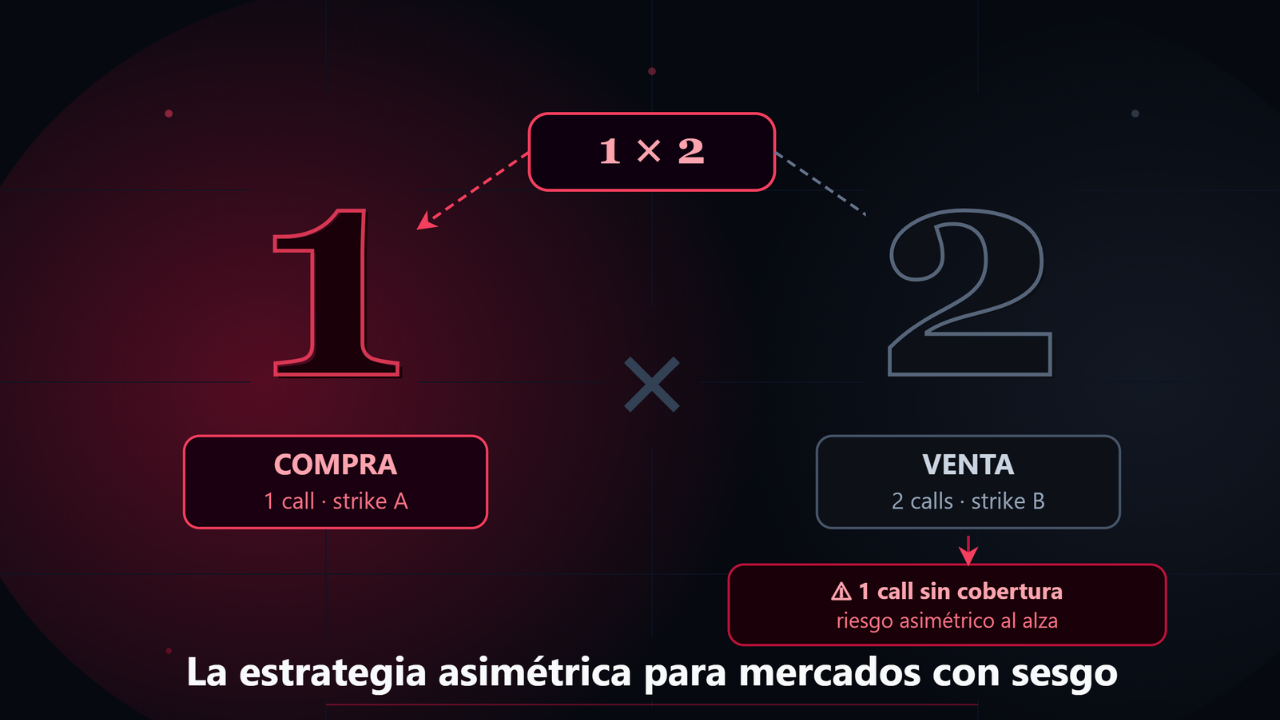
Cómo vender más opciones de las que se compran — y por qué tiene sentido
La mayoría de los spreads de opciones mantienen una relación uno a uno: por cada opción comprada, se vende una opción. Esa simetría simplifica la gestión del riesgo y define con claridad el máximo que se puede ganar o perder. ...
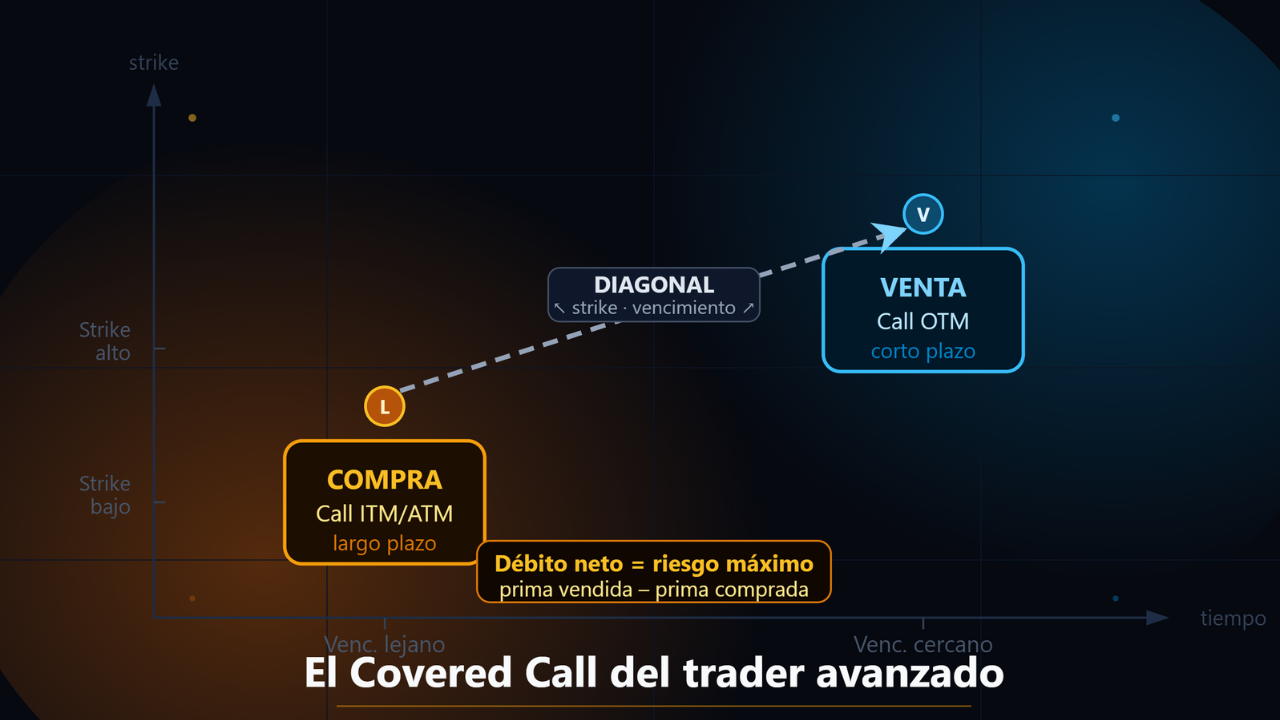
Cómo generar renta de opciones sin necesitar las acciones como colateral
El Covered Call es una de las estrategias más populares entre traders que ya tienen acciones en cartera. La lógica es sencilla: se vende una call sobre acciones que ya se poseen, se cobra una prima y se genera ingreso sobre un...
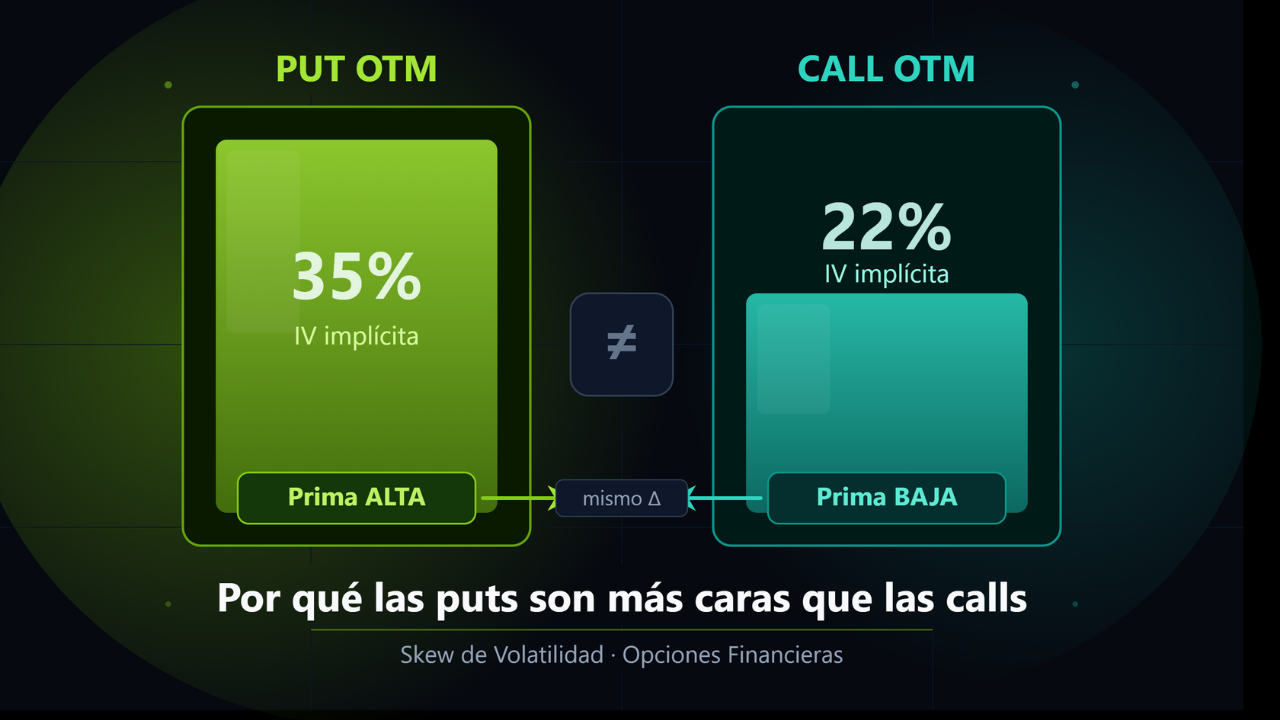
Si dos opciones tienen el mismo subyacente, el mismo vencimiento y el mismo delta en términos absolutos — una call OTM y una put OTM — intuitivamente deberían costar lo mismo. Están simétricamente alejadas del precio actual en direcciones opuestas. La probabilidad de que el precio llegue a cada una ...
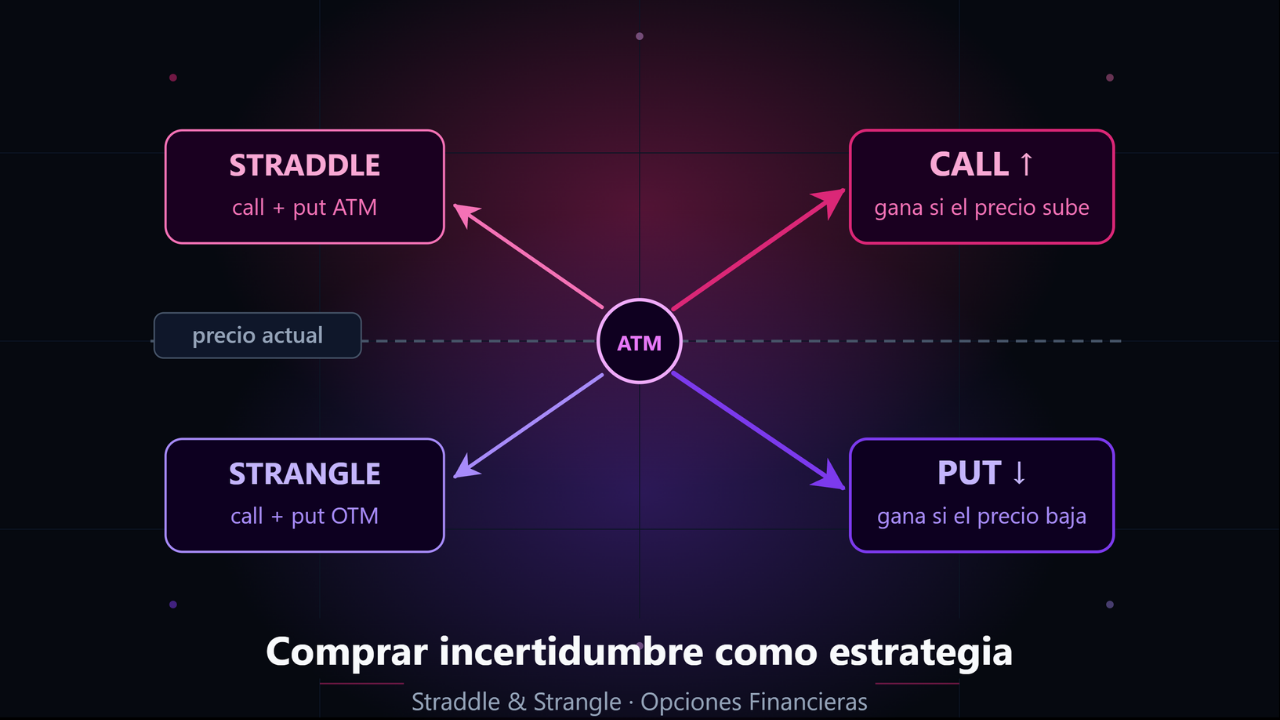
La mayoría de las estrategias con opciones requieren tomar una posición sobre la dirección del mercado: alcista, bajista o neutral. El Straddle y el Strangle rompen esa lógica. Son estrategias que no apuestan por la dirección — apuestan por el movimiento. No importa si el precio sube o baja; lo que ...
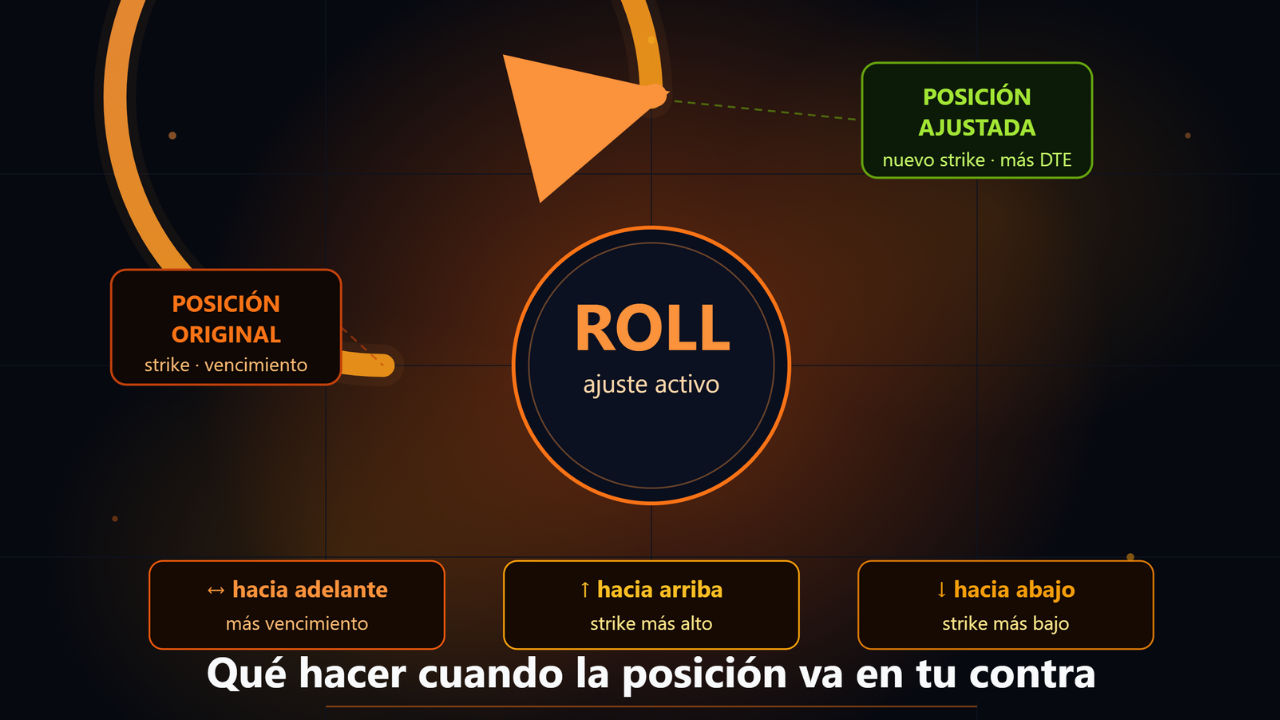
El mercado rara vez se mueve exactamente como una posición necesita. El precio puede avanzar demasiado lento, ir en dirección contraria durante más tiempo del esperado, o acercarse a un strike que en el momento de abrir la posición parecía imposible de alcanzar. En esos momentos, el trader tiene una...
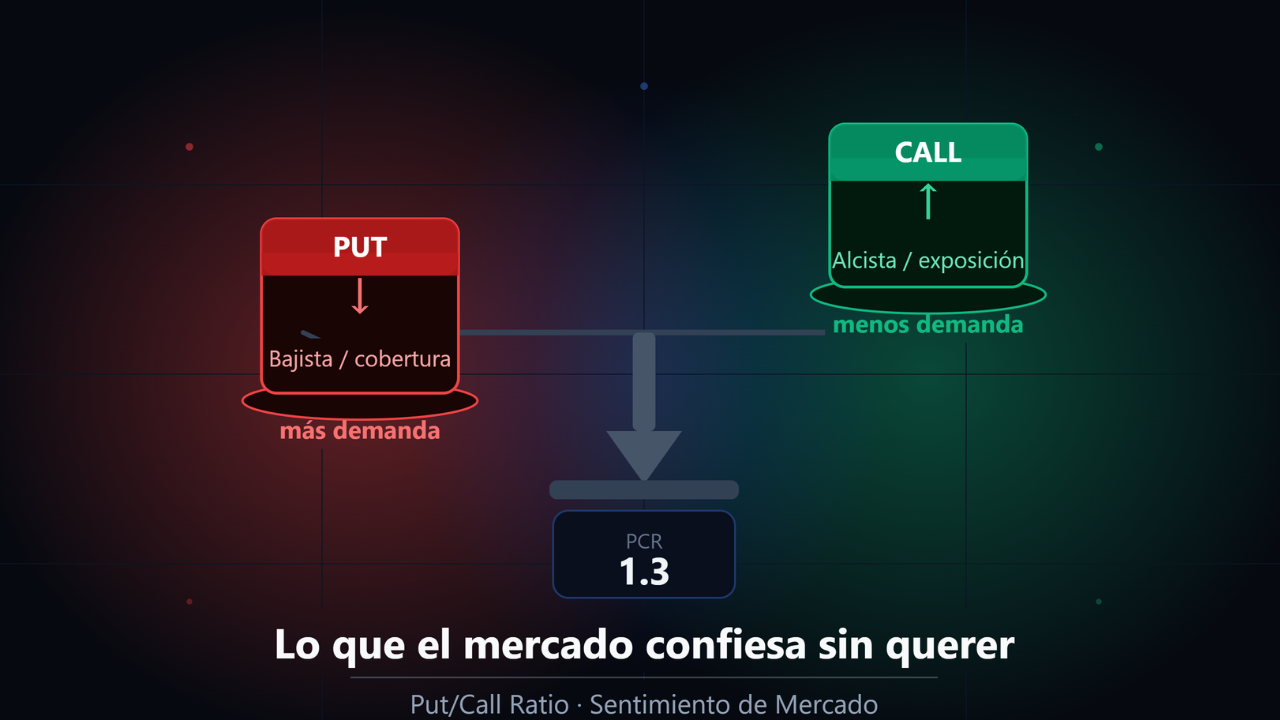
Los indicadores de sentimiento de mercado abundan. Encuestas, índices de confianza, posicionamiento de fondos — todos intentan medir lo mismo: hacia dónde se inclina la masa de participantes. El problema de la mayoría es que miden lo que la gente dice, no lo que hace.
El Put/Call Ratio es diferente...
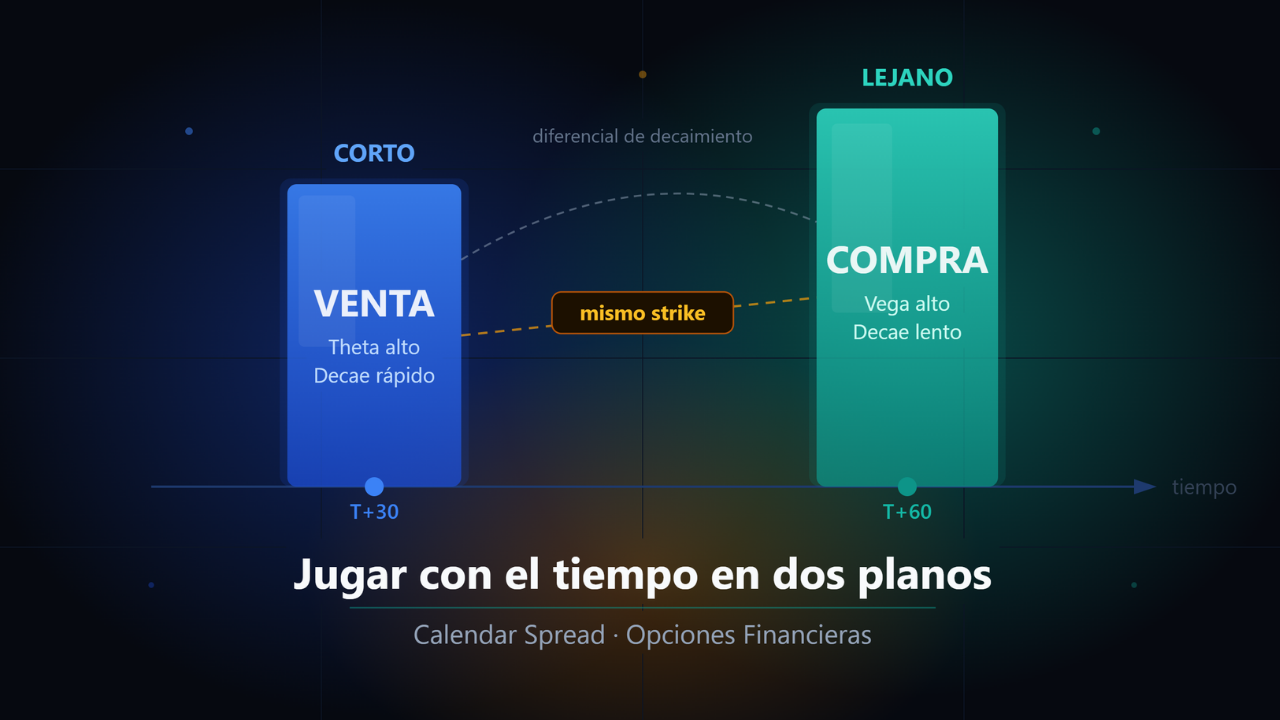
La mayoría de las estrategias con opciones se construyen sobre un mismo eje temporal: mismo vencimiento, distintos strikes. El Calendar Spread rompe esa lógica. Opera en dos vencimientos distintos sobre el mismo strike, y su ventaja no proviene de apostar por la dirección del precio sino de explotar...

Antes de construir cualquier estrategia con opciones, hay una decisión que lo condiciona todo: qué strike elegir. No es un paso técnico menor. El strike define cuánta prima se paga o se cobra, con qué probabilidad expirará la opción con valor, qué tan sensible será la posición a los movimientos del ...

Si Delta describe en qué dirección se mueve una opción cuando el precio del subyacente cambia, Gamma describe algo más inquietante: la velocidad a la que ese Delta cambia. Es el griego de segundo orden. El que convierte un movimiento moderado del mercado en una exposición que ningún modelo anticipó ...
De todos los griegos, Theta es quizás el más silencioso y el más constante. No depende de que el mercado suba o baje. No requiere un evento de volatilidad ni un catalizador externo. Opera de forma continua, erosionando el valor extrínseco de cada opción abierta mientras los demás factores permanecen...
