
Opciones sobre ETFs vs Opciones sobre Índices: Cuál elegir y por qué
Nov 09, 2026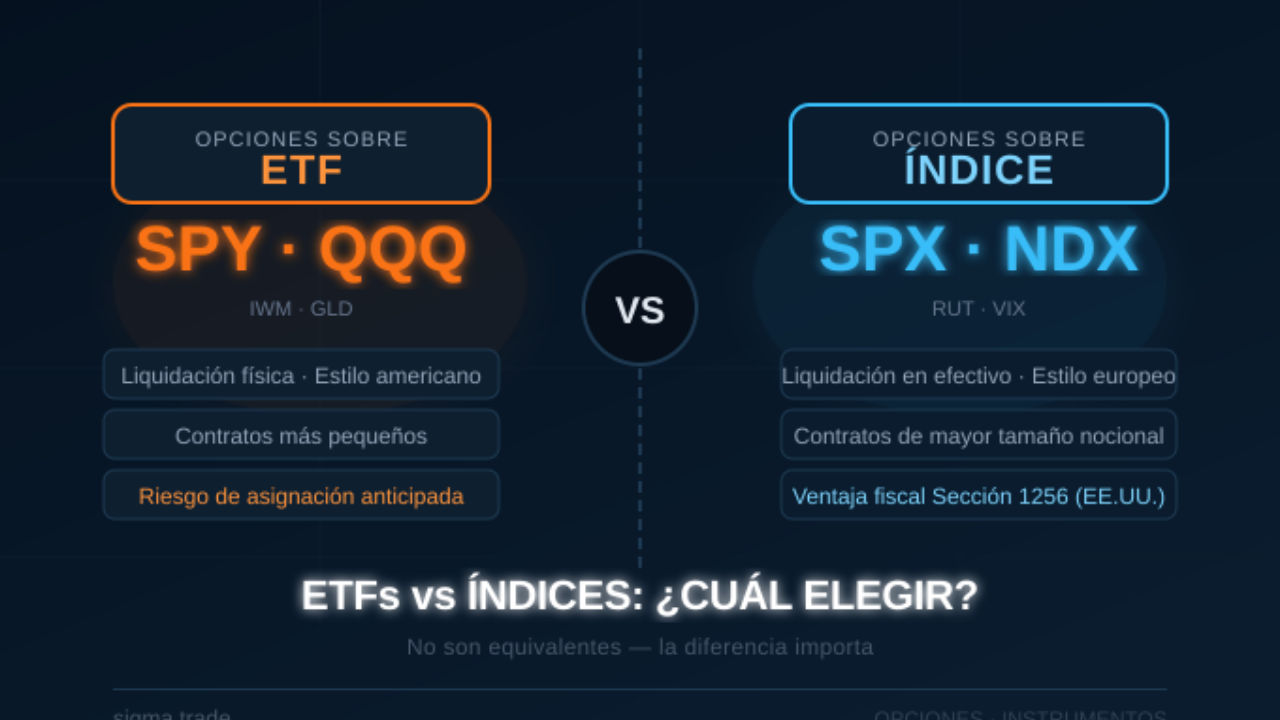
No son la misma cosa. La elección entre operar SPY o SPX, QQQ o NDX, tiene implicaciones concretas en liquidación, fiscalidad y gestión del riesgo que conviene entender antes de abrir una posición.
Para muchos operadores, el primer contacto con opciones sobre índices ocurre de forma casi accidental: buscan exposición al S&P 500 y se preguntan si es mejor usar SPY o SPX. La pregunta parece técnica, pero la respuesta toca aspectos fundamentales de cómo funciona cada instrumento.
Las opciones sobre ETFs y las opciones sobre índices rastrean los mismos mercados de referencia, pero tienen estructuras legales, fiscales y operativas distintas. Elegir entre ellas no es solo una preferencia de estilo — es una decisión que afecta el resultado real de la operación.
La diferencia fundamental: cómo se liquidan
La distinción más importante entre ambos tipos de opciones está en la forma en que se liquidan al ejercerse o al vencimiento.
Opciones sobre ETFs — liquidación física.
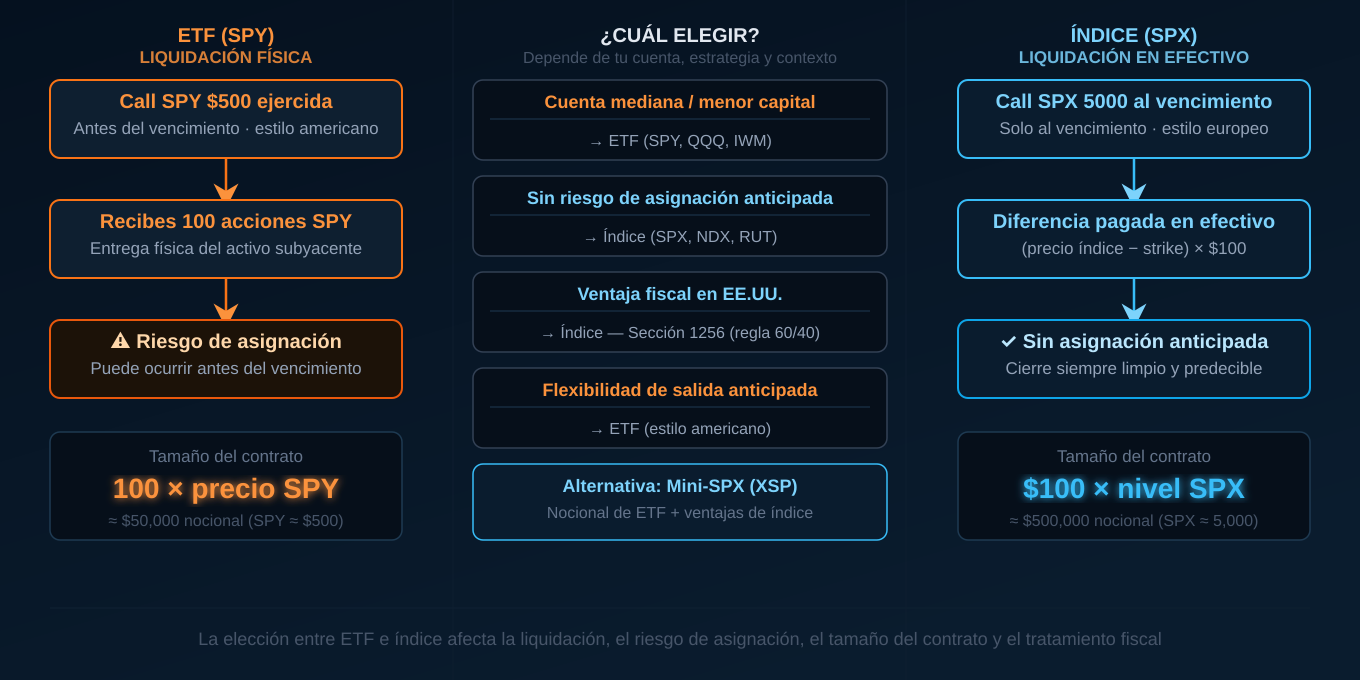
Cuando una opción sobre un ETF (como SPY, QQQ o IWM) se ejerce, el resultado es la entrega física de las acciones del ETF. Si tienes una call de SPY con strike $500 y se ejerce, recibes 100 acciones de SPY. Si tienes una put y se ejerce en tu contra, debes entregar esas acciones. Esto tiene una consecuencia importante: el ejercicio puede ocurrir en cualquier momento antes del vencimiento, porque las opciones sobre ETFs son de estilo americano.
Opciones sobre índices — liquidación en efectivo.
Las opciones sobre índices como SPX, NDX o RUT no tienen un activo subyacente que pueda entregarse físicamente — no existen "acciones del índice". Por eso, al ejercerse, la liquidación es en efectivo: se calcula la diferencia entre el precio del índice y el strike, y esa diferencia se paga o cobra en dólares. Además, la mayoría de las opciones sobre índices son de estilo europeo, lo que significa que solo pueden ejercerse al vencimiento, no antes.
La liquidación física de las opciones sobre ETFs introduce el riesgo de asignación anticipada — especialmente en calls vendidas cuando el ETF paga dividendos. Las opciones europeas sobre índices eliminan ese riesgo por diseño.
Tabla comparativa: ETF vs Índice
Las diferencias prácticas entre operar un ETF como SPY y su equivalente de índice SPX son más amplias de lo que parece a primera vista:
Tabla 1. Comparación entre opciones sobre ETF y opciones sobre índice 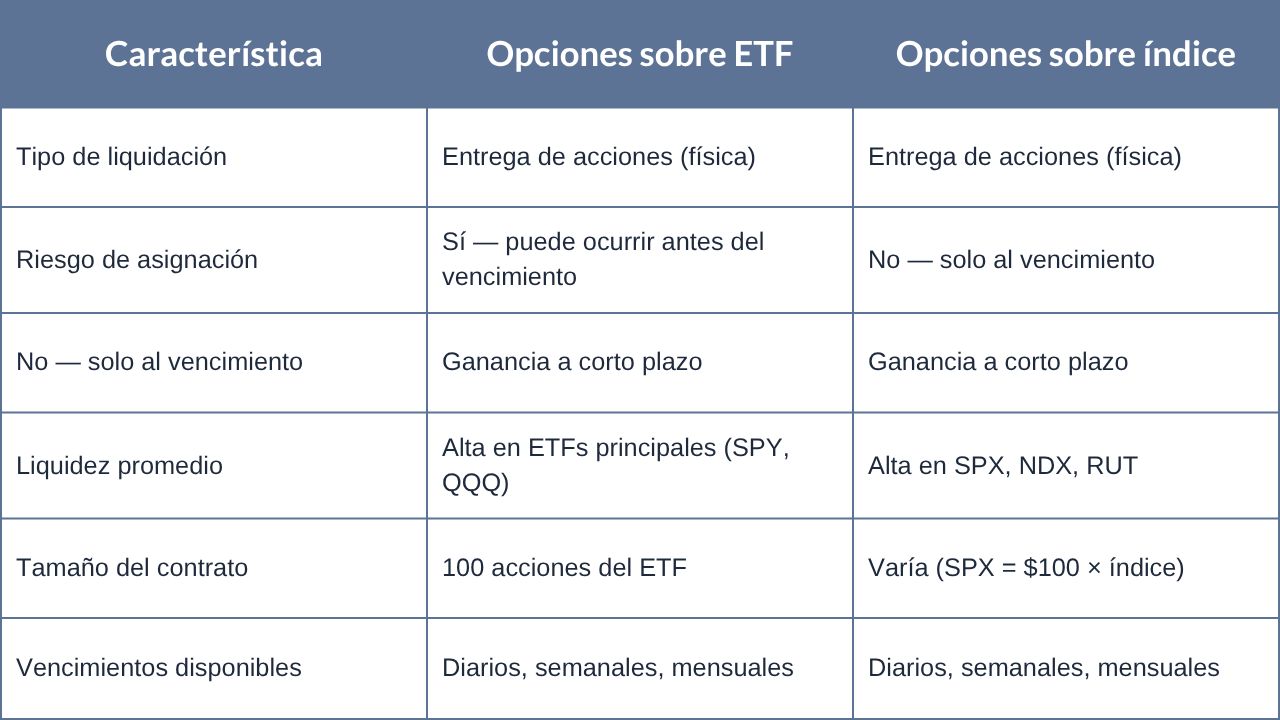
El punto sobre el tratamiento fiscal en Estados Unidos merece atención especial. Las opciones sobre índices ampliamente negociadas (SPX, NDX, RUT) califican bajo la Sección 1256 del código fiscal estadounidense, que aplica la llamada regla 60/40: el 60% de las ganancias se trata como ganancia a largo plazo y el 40% como ganancia a corto plazo, independientemente del tiempo que se mantuvo la posición. Esto puede resultar en una carga fiscal significativamente menor que operar el ETF equivalente.
Por qué el tamaño del contrato importa más de lo que parece
Uno de los factores menos discutidos al comparar SPY y SPX es la diferencia en el tamaño nocional de cada contrato.
Un contrato de SPY representa 100 acciones del ETF. Con SPY cotizando alrededor de $500, el valor nocional de un contrato es aproximadamente $50,000.
Un contrato de SPX representa $100 multiplicado por el nivel del índice. Con el S&P 500 en 5,000 puntos, el valor nocional de un contrato de SPX es $500,000 — diez veces más que SPY.
Esto tiene dos implicaciones directas:
- Para operadores con cuentas más pequeñas, SPY ofrece mayor granularidad y mejor control del riesgo por posición. Una estrategia de spreads en SPY requiere mucho menos capital que la misma estructura en SPX.
- Para operadores institucionales o con cuentas mayores, SPX es más eficiente en términos de comisiones y bid-ask: se ejecuta una sola operación grande en lugar de diez operaciones equivalentes en SPY.
Existe también una versión miniaturizada del SPX llamada XSP (Mini-SPX), cuyo nocional es una décima parte del SPX estándar — comparable al de SPY — pero con las ventajas de liquidación en efectivo y tratamiento fiscal de la Sección 1256. Para operadores que quieren las ventajas del índice sin el tamaño de contrato del SPX completo, XSP es una alternativa relevante.
SPY o SPX no son intercambiables. La elección depende del tamaño de la cuenta, la estrategia específica que se quiere ejecutar y, para operadores en EE.UU., la consideración fiscal. Para traders LATAM, el factor fiscal es irrelevante, pero el tamaño del contrato y el riesgo de asignación siguen siendo determinantes.
Cuándo elegir cada uno
No hay una respuesta única. La elección depende de la combinación de factores específicos de cada operador:
Elige opciones sobre ETF (SPY, QQQ, IWM) cuando:
- Tu cuenta es de tamaño mediano y necesitas posiciones con menor capital comprometido por contrato.
- Quieres flexibilidad para salir de la posición en cualquier momento sin restricciones de estilo europeo.
- La estrategia requiere exposición a un ETF específico que no tiene un índice equivalente con opciones líquidas.
Elige opciones sobre índice (SPX, NDX, RUT) cuando:
- Operas en EE.UU. y el tratamiento fiscal de la Sección 1256 es relevante para tu situación.
- Vendes opciones y quieres eliminar el riesgo de asignación anticipada, especialmente en épocas de dividendos.
- Tu estrategia involucra posiciones de tamaño institucional donde la eficiencia en comisiones y ejecución importa.
- Operas iron condors, butterflies u otras estrategias multi-pierna donde la liquidación en efectivo simplifica el cierre.
La pregunta no es cuál de los dos es mejor en abstracto, sino cuál se adapta mejor a tu estrategia, el tamaño de tu cuenta y tu contexto regulatorio. Entender las diferencias estructurales entre ambos es lo que permite tomar esa decisión con criterio, no por hábito.
En Sigma Trade seguimos explorando los instrumentos con los que operamos antes de operarlos.
