
El Butterfly Spread: precisión quirúrgica en la selección de precio
Nov 02, 2026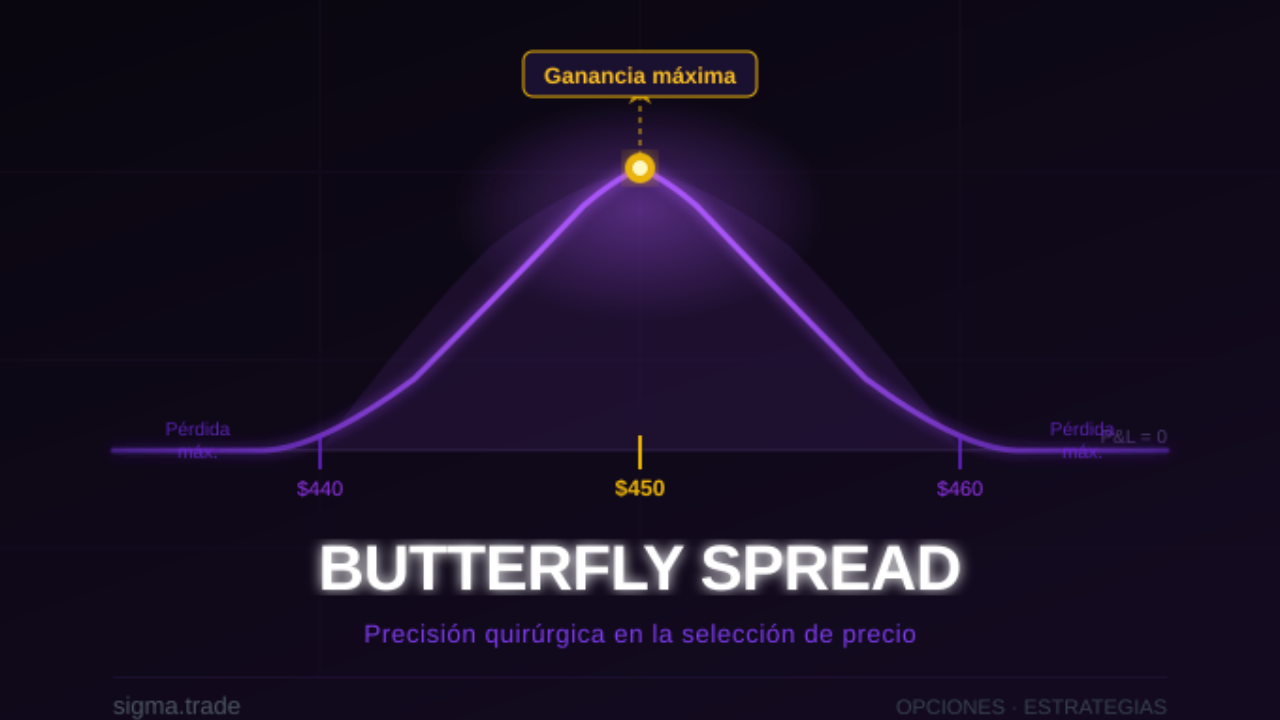
Pocas estrategias en opciones recompensan tan bien la convicción sobre un precio específico. El butterfly spread está diseñado para ganar cuando el mercado hace exactamente lo que anticipaste — ni más, ni menos.
La mayoría de las estrategias con opciones se construyen sobre una visión de dirección: el mercado va a subir, o va a bajar. El butterfly spread parte de una premisa diferente: el precio va a cerrar cerca de un nivel específico al vencimiento. No en un rango amplio — en un punto.
Esa precisión tiene un precio en términos de análisis, pero también una recompensa: el butterfly ofrece una relación riesgo/beneficio que otros spreads raramente igualan cuando la visión del mercado es correcta. Por eso lo llaman una estrategia de precisión quirúrgica — no porque sea complicada de ejecutar, sino porque exige exactitud en el diagnóstico.
Cómo se construye un butterfly spread
Un butterfly spread estándar (long butterfly) se construye con tres strikes del mismo vencimiento:
- Compra 1 call con strike bajo (ala izquierda)
- Vende 2 calls con strike medio — el precio objetivo (cuerpo)
- Compra 1 call con strike alto (ala derecha)
Los tres strikes están equidistantes entre sí. Si el strike bajo es $440, el medio es $450 y el alto es $460, la distancia entre cada uno es $10.
El costo neto de la estrategia es relativamente bajo, porque la venta de las dos calls del medio financia en gran parte la compra de las alas. El resultado es una posición que gana si el precio cierra cerca de $450 al vencimiento, pierde una pequeña prima si se aleja significativamente, y tiene una pérdida máxima limitada al costo inicial.
La ganancia máxima del butterfly ocurre cuando el precio cierra exactamente en el strike central al vencimiento. La pérdida máxima está limitada a la prima neta pagada — lo que hace al butterfly una estrategia de riesgo definido y costo relativamente bajo.
La lógica detrás de los strikes
Elegir el strike central no es arbitrario. Ese nivel debe representar tu mejor estimación del precio al que cerrará el activo en la fecha de vencimiento. El butterfly no es una estrategia para operadores que no saben a dónde va el mercado — es para quienes tienen una tesis concreta.
Las herramientas más usadas para definir ese strike central incluyen:
- Niveles técnicos de alta confluencia: zonas donde convergen soportes/resistencias, medias móviles relevantes y máximos o mínimos previos.
- Strikes con alto interés abierto: el mercado de opciones muchas veces revela dónde espera el consenso que termine el precio, especialmente en los días previos al vencimiento.
- Niveles implícitos por el precio de las opciones: la volatilidad implícita embebida en la cadena de opciones ofrece una distribución de probabilidad del precio final.
En cuanto a las alas — el spread entre el strike central y los extremos — la distancia determina el perfil de la estrategia. Un butterfly con alas más anchas tiene mayor potencial de ganancia pero menor probabilidad de alcanzar la ganancia máxima. Uno con alas estrechas tiene menor ganancia pero mayor probabilidad de que el precio quede dentro del rango rentable.
Butterfly vs otras estrategias: cuándo tiene sentido
Para entender cuándo conviene un butterfly sobre otras alternativas, es útil compararlo con las estrategias más comunes en el mismo entorno de baja volatilidad esperada:
Comparación entre Vertical Spread, Butterfly y Iron Condor 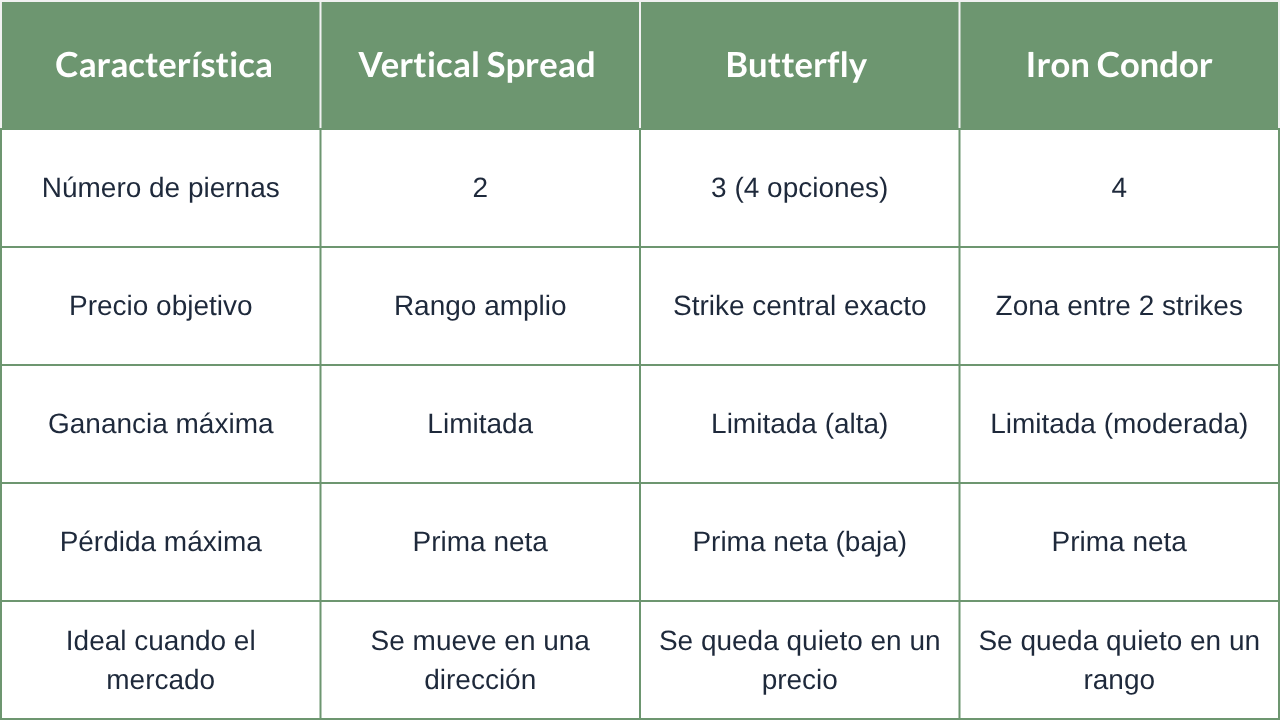
El butterfly brilla cuando tienes alta convicción en un precio puntual, no solo en un rango. Si tu análisis dice que SPY cerrará en $450 el viernes de vencimiento, el butterfly en $450 es la estrategia más eficiente para esa tesis. Si tu convicción es que el activo se quedará entre $445 y $455 sin más precisión, el iron condor es más apropiado. 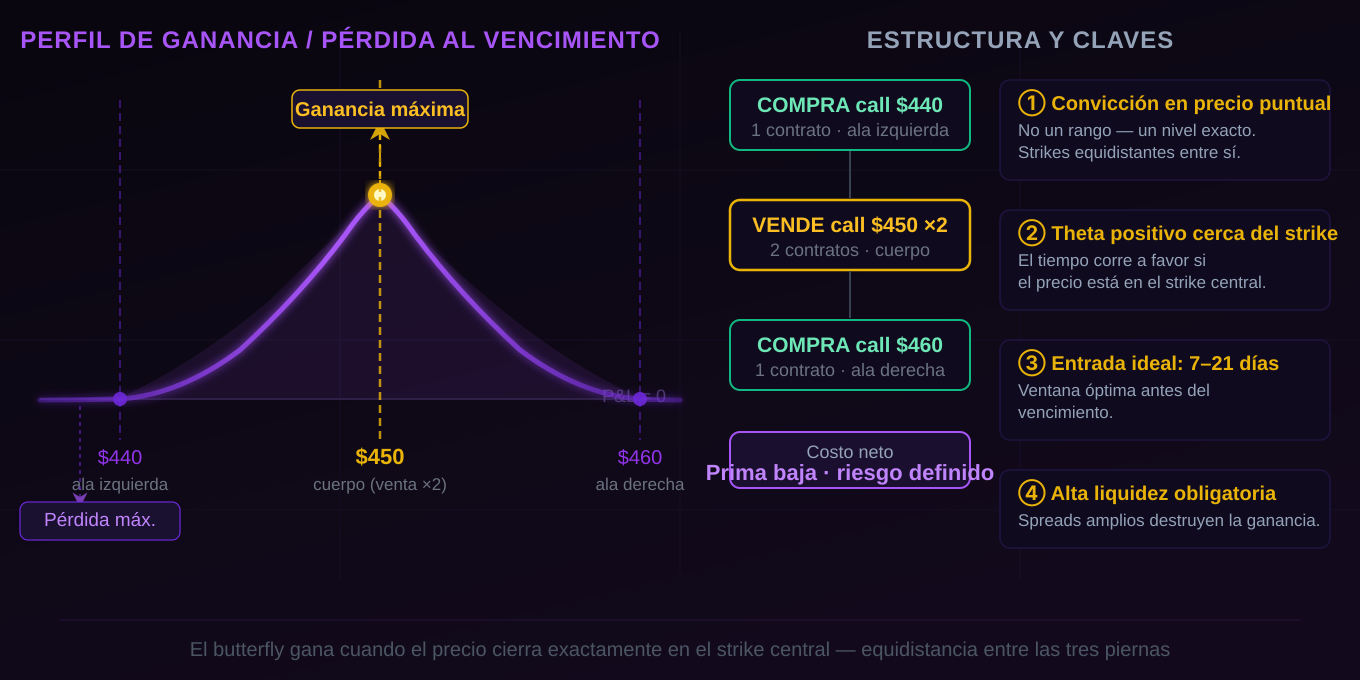
El rol del tiempo y la volatilidad
El butterfly es una estrategia que se beneficia de dos factores que trabajan a su favor cuando están bien calibrados:
Theta positivo cerca del strike central.
A medida que se acerca el vencimiento y el precio se mantiene cerca del strike central, el valor de las opciones vendidas (el cuerpo) decae más rápido que el de las opciones compradas (las alas). Eso beneficia al operador que tiene la posición correctamente estructurada. El tiempo trabaja a tu favor cuando el precio está donde lo esperabas.
Sensibilidad a la volatilidad implícita.
El butterfly se comporta mejor en entornos de volatilidad implícita alta que luego comprime. Si compras el butterfly cuando la volatilidad está elevada y luego el mercado se calma, el valor de las opciones vendidas cae más que el de las compradas, mejorando la posición. Por el contrario, un aumento súbito de volatilidad amplía el rango de movimiento esperado y puede alejar el precio del strike central, perjudicando la estrategia.
El butterfly ideal se entra en un entorno de volatilidad moderada a alta, con convicción en el precio de cierre y suficiente tiempo para que el theta trabaje a favor — típicamente entre 7 y 21 días antes del vencimiento.
Errores comunes al operar un butterfly
La estrategia parece sencilla en papel, pero hay errores recurrentes que la hacen menos efectiva de lo que debería ser:
- Elegir el strike central por intuición: el butterfly exige análisis técnico concreto. Un nivel elegido al azar reduce la estrategia a una apuesta.
- Entrar demasiado lejos del vencimiento: con 30 o más días, el decaimiento temporal es mínimo y el precio tiene mucho tiempo para alejarse del strike central. El butterfly es más efectivo en los últimos 7–21 días.
- No definir el punto de salida anticipado: si el precio se aleja del strike central antes del vencimiento y la pérdida supera el 50% de la prima pagada, tiene sentido cerrar la posición en lugar de esperar. Muchos operadores esperan hasta el final y pierden el capital completo.
- Ignorar la liquidez: en activos con spreads bid-ask amplios, el costo real de entrar y salir del butterfly puede erosionar significativamente la ganancia potencial. Operar solo en activos con alta liquidez en opciones.
El butterfly spread es una de las estrategias más elegantes del universo de opciones. No requiere que el mercado se mueva — requiere que se quede donde tú dices. Esa es su virtud y su exigencia: premia el análisis riguroso con una relación riesgo/beneficio que pocas estrategias igualan.
En Sigma Trade continuamos explorando estas estructuras con detalle, porque entender cuándo y cómo usarlas es lo que separa a un operador reactivo de uno estratégico.
