
Delta Hedging: Cómo los Market Makers gestionan su exposición
Oct 26, 2026
Cada vez que compras una opción, hay alguien al otro lado de esa operación. Y ese alguien no quiere apostar — quiere cobrar la prima y quedarse lo más neutral posible frente al mercado.
Los market makers existen para proveer liquidez al mercado de opciones. Cuando tú compras un call, ellos lo venden. Cuando tú compras un put, ellos también lo venden. Pero a diferencia de un especulador, su objetivo no es tener razón sobre la dirección del mercado: es capturar el spread y gestionar el riesgo de su portafolio con precisión quirúrgica.
El mecanismo que les permite hacer eso se llama delta hedging, y entenderlo cambia la forma en que ves el movimiento del mercado. Muchos de los movimientos que parecen aleatorios tienen, en parte, una explicación en esta práctica.
Qué es el delta y por qué importa cubrirlo
El delta es la medida de sensibilidad de una opción frente al movimiento del activo subyacente. Un call con delta de 0.60 sube aproximadamente $0.60 por cada $1 que sube la acción. Un put con delta de –0.40 sube $0.40 por cada $1 que cae el activo.
Cuando un market maker vende un call con delta 0.60, queda expuesto a pérdidas si el precio sube. Para neutralizar esa exposición, compra 60 acciones del subyacente por cada contrato vendido (un contrato representa 100 acciones, así que compra 60 acciones). Ahora, si el precio sube $1, pierde en la opción pero gana en las acciones. La exposición neta a la dirección del mercado se acerca a cero.
El objetivo del delta hedging no es ganar con la dirección del precio. Es quedar expuesto solo al paso del tiempo y a la volatilidad implícita — las dos variables que el market maker puede monetizar con mayor previsibilidad.
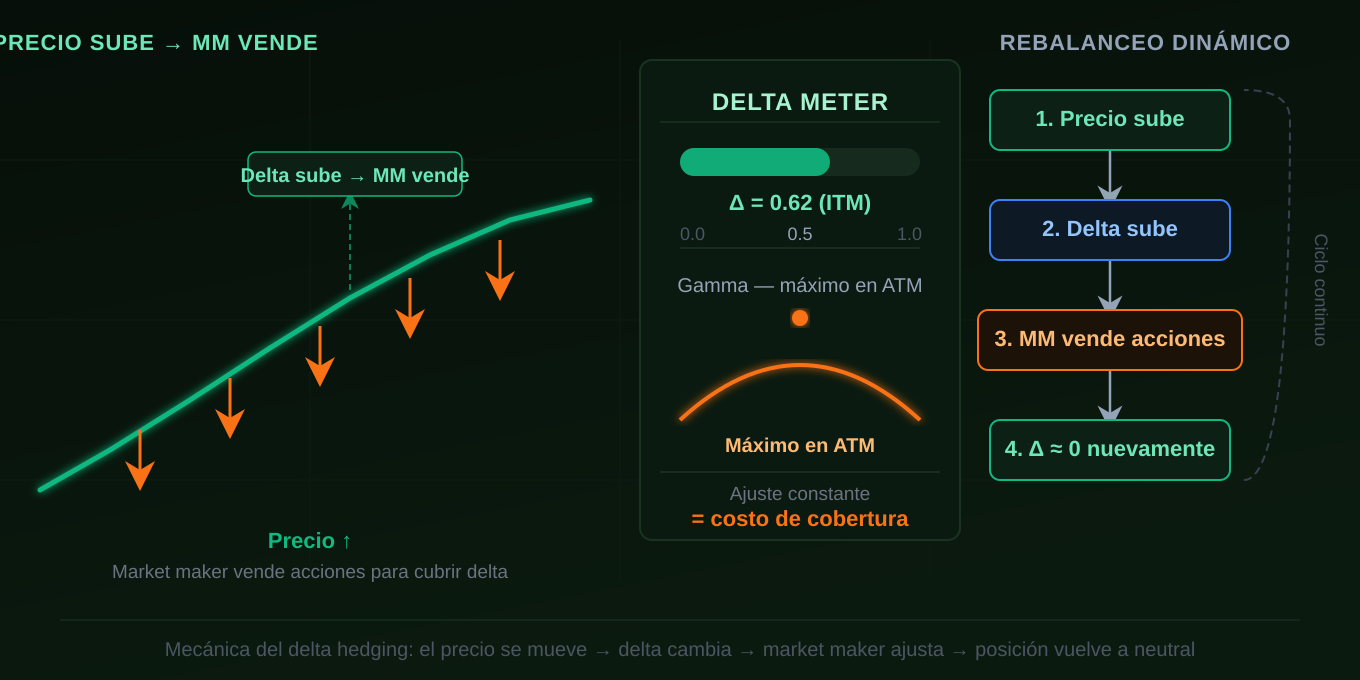
Esta posición — opciones cortas cubierta con acciones — recibe el nombre de posición delta-neutral. No es estática: a medida que el precio del subyacente se mueve, el delta de las opciones cambia, y el market maker debe ajustar continuamente su posición en acciones.
El delta no es fijo: el papel del gamma
La razón por la que el delta hedging requiere ajustes constantes es el gamma, la medida de cuánto cambia el delta cuando el precio del subyacente se mueve. Las opciones at-the-money tienen el gamma más alto, lo que significa que su delta cambia más rápidamente con el movimiento del mercado.
Imagina que un market maker vendió un call con delta 0.40. El precio sube $5. Ahora ese call tiene delta 0.65. El market maker tenía cobertura para un delta de 0.40, pero ahora necesita cobertura para 0.65: debe comprar más acciones para reequilibrar la posición. Si el precio continúa subiendo, volverá a ajustar.
Este proceso de ajuste continuo se conoce como rebalanceo de la cobertura o dynamic hedging. Cada rebalanceo tiene un costo — spreads de transacción, impacto en el mercado — y ese costo es, en esencia, el precio que paga el market maker por mantener la neutralidad. Por eso la volatilidad realizada es un concepto central en su modelo de negocio: si cobró una prima basada en una volatilidad implícita de 20% pero el mercado se mueve como si fuera 30%, los costos de hedging erosionan la ganancia.
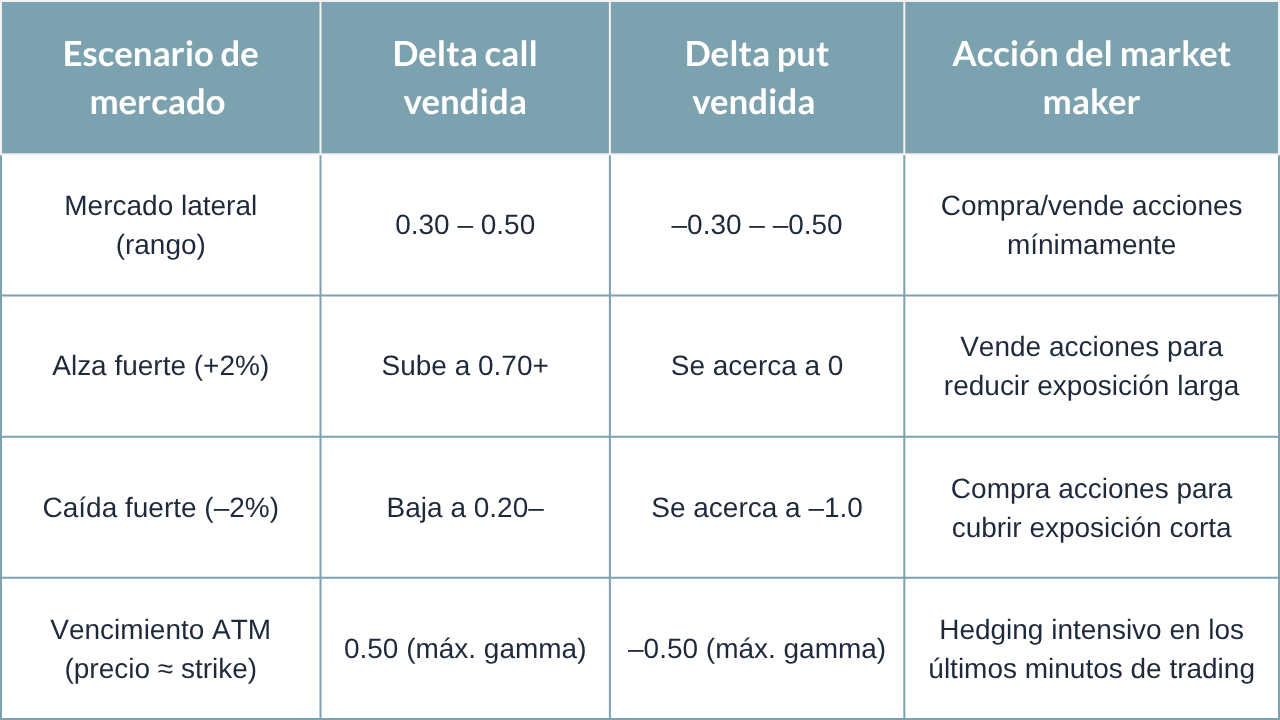
Tabla 1. Comportamiento del delta hedging según el escenario de mercado
Qué implica esto para el operador de opciones
Entender el delta hedging de los market makers no es un ejercicio académico. Tiene implicaciones prácticas sobre cómo se mueve el mercado, especialmente en días de vencimiento o en momentos de alta volatilidad implícita.
El mercado compra cuando sube, vende cuando cae — y lo hace por necesidad técnica.
Cuando el precio de una acción sube con fuerza, los market makers que tienen calls cortos necesitan comprar más acciones para reequilibrar su delta. Esa compra adicional presiona el precio hacia arriba, amplificando el movimiento inicial. El fenómeno inverso ocurre en caídas: la venta de cobertura acentúa la presión bajista.
Este efecto es más pronunciado cuando hay alto interés abierto en opciones cercanas al dinero (ATM). En esos escenarios, el flujo de hedging puede representar una fracción significativa del volumen total del activo, especialmente en activos de menor liquidez.
Los días de vencimiento concentran el riesgo de rebalanceo.
El gamma alcanza su máximo cuando las opciones están ATM y quedan pocas horas para el vencimiento. En esos momentos, un movimiento de $0.50 en el subyacente puede hacer que el delta de una opción pase de 0.40 a 0.70 en minutos. El market maker debe ajustar con rapidez, lo que genera ráfagas de volumen inusual y movimientos bruscos del precio que muchas veces no tienen explicación en noticias o fundamentales.
La volatilidad implícita es el precio que pagan por el hedging.
Cuando el mercado está en calma, el costo de rebalancear la cobertura es bajo. Cuando hay volatilidad alta, cada ajuste es más costoso porque el mercado se mueve más entre rebalanceo y rebalanceo. Por eso la volatilidad implícita —el precio de las opciones— tiende a subir antes de eventos de riesgo: los market makers anticipan que el hedging será más caro y cobran más por esa incertidumbre.
Como operador de opciones, cuando vendes volatilidad implícita (vendes calls, puts o spreads), estás apostando a que el movimiento real del subyacente será menor que lo que el mercado está valorando. El delta hedging es el mecanismo que conecta ese pronóstico con la realidad.
Cuándo el delta hedging se vuelve visible para el operador retail
Hay tres situaciones en las que el efecto del delta hedging de los market makers se hace especialmente observable:
- Movimientos en V después de noticias: el precio cae con fuerza, los market makers cubren sus puts cortos comprando acciones, el precio rebota sin que haya cambiado ningún fundamental.
- Compresión del precio hacia un strike en vencimiento (Pin Risk): como exploramos en el artículo anterior, el gamma hedging puede mantener el precio atrapado en un nivel específico durante horas.
- Aceleración de tendencias tras ruptura de rangos: cuando el precio supera un nivel de resistencia importante, el flujo de hedging de calls fuera del dinero que ahora son ATM puede amplificar el movimiento significativamente.
El delta hedging es la columna vertebral operativa del mercado de opciones. Cada prima que cobras como vendedor de opciones tiene como contrapartida a alguien que está gestionando un portafolio con este mecanismo. Cuanto mejor entiendas cómo funciona esa maquinaria, mejor podrás anticipar comportamientos del mercado que de otro modo parecen ruido.
