
Correlación entre activos: Diversificar con criterio, no con fe
Oct 12, 2026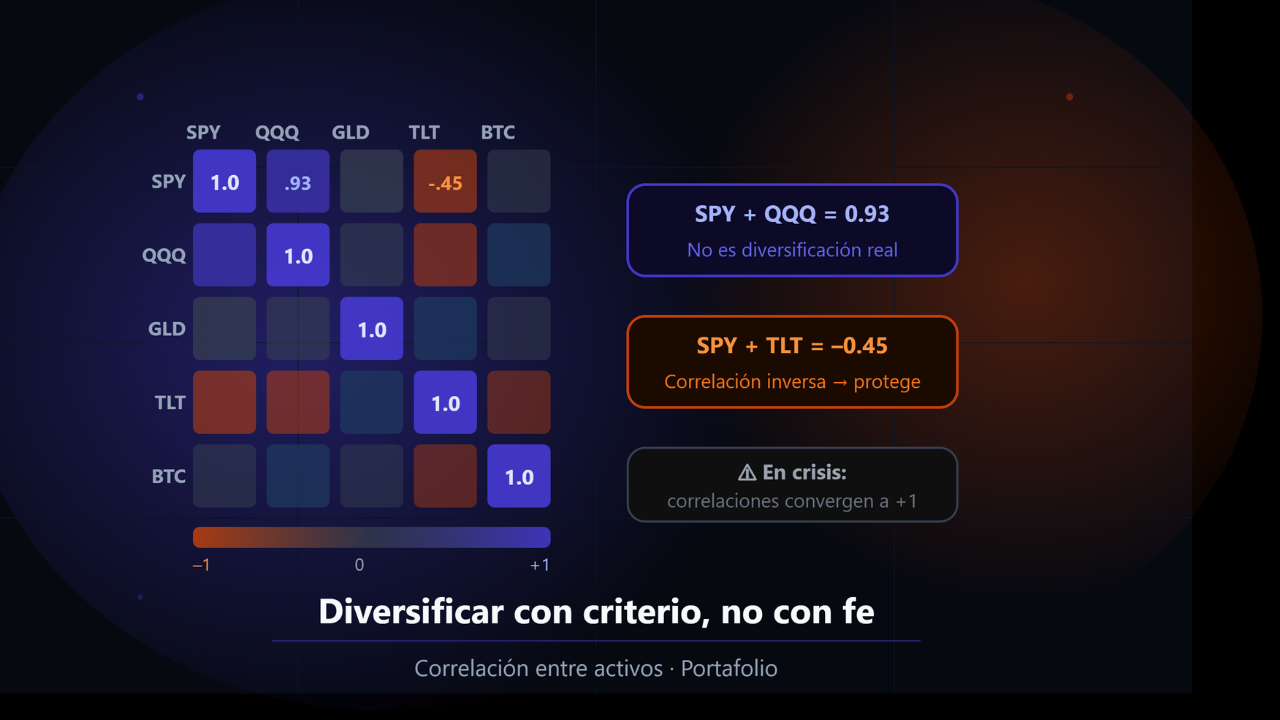
Por qué tener diez posiciones diferentes no es lo mismo que tener diez posiciones independientes
Diversificar es uno de los principios más repetidos en la gestión de portafolios. Y también uno de los más malentendidos. Abrir posiciones en diez activos distintos no produce diversificación real si esos activos se mueven juntos cuando el mercado cae. Y en los momentos en que más se necesita la diversificación — precisamente en las caídas pronunciadas — es cuando más frecuentemente falla.
El problema no es el principio sino la ejecución. La mayoría de los traders que creen tener un portafolio diversificado han distribuido su capital entre activos, pero no han medido la correlación entre ellos. Esa diferencia — entre distribuir y diversificar de verdad — puede ser la diferencia entre un portafolio que absorbe un shock y uno que lo amplifica.
La correlación es el concepto que cierra esa brecha. No es una métrica sofisticada reservada para gestores institucionales — es un número entre –1 y 1 que cualquier trader puede calcular y que cambia por completo la forma de leer un portafolio.
Qué mide la correlación y cómo leerla
La correlación entre dos activos mide en qué medida sus movimientos de precio tienden a ir en la misma dirección, en direcciones opuestas, o de forma independiente. El coeficiente de correlación va de –1 a +1.
Una correlación de +1 significa que los dos activos se mueven exactamente en la misma dirección y en la misma proporción — si uno sube 2%, el otro sube 2%. Una correlación de –1 significa lo contrario exacto: si uno sube, el otro baja en la misma proporción. Una correlación de 0 indica que no hay relación lineal entre sus movimientos.
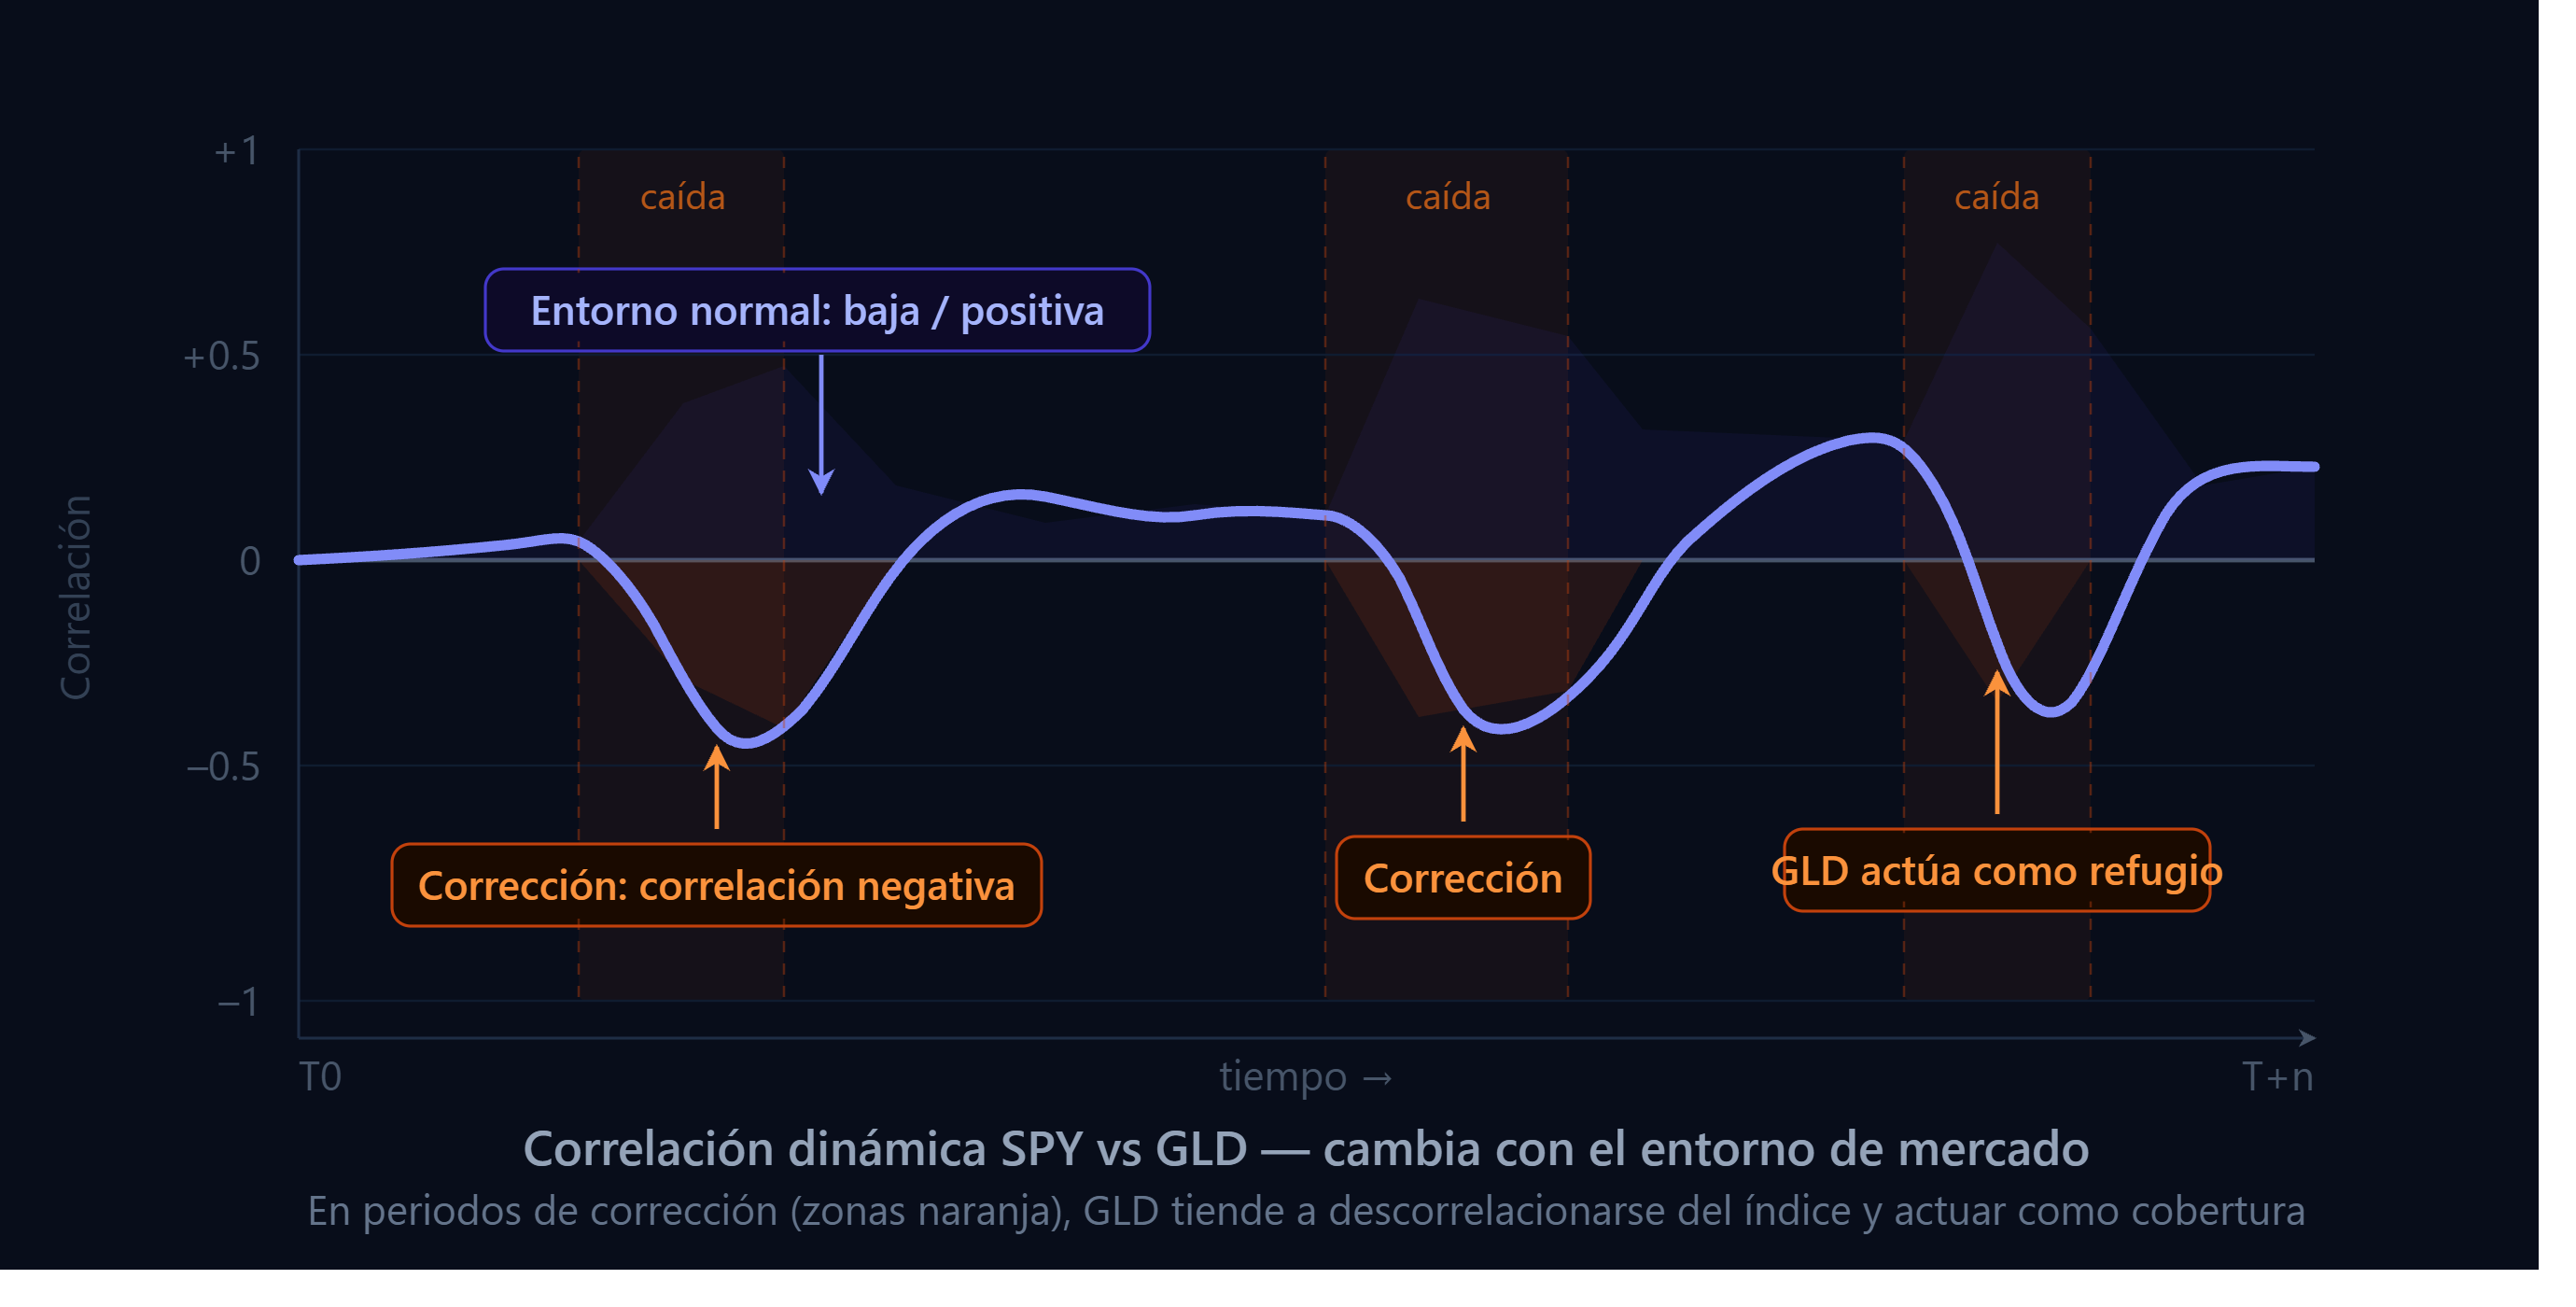
En la práctica, ningún par de activos tiene una correlación perfectamente estable. La correlación es dinámica — cambia con el tiempo, con el entorno de mercado y especialmente con el nivel de estrés sistémico. Dos activos con correlación baja en condiciones normales pueden volverse altamente correlacionados durante una crisis, precisamente porque en momentos de pánico los inversores tienden a vender todo simultáneamente.
La correlación que importa no es la del entorno normal — es la que aparece cuando el mercado cae con fuerza. Muchos activos que parecen independientes en periodos tranquilos convergen hacia +1 en una venta masiva sistémica.
Correlaciones típicas entre activos comunes
Estos rangos ilustran la correlación histórica entre pares de activos representativos. La columna «crisis / volatilidad» muestra cómo ese número suele moverse en entornos de estrés de mercado — que es precisamente el momento en que más importa.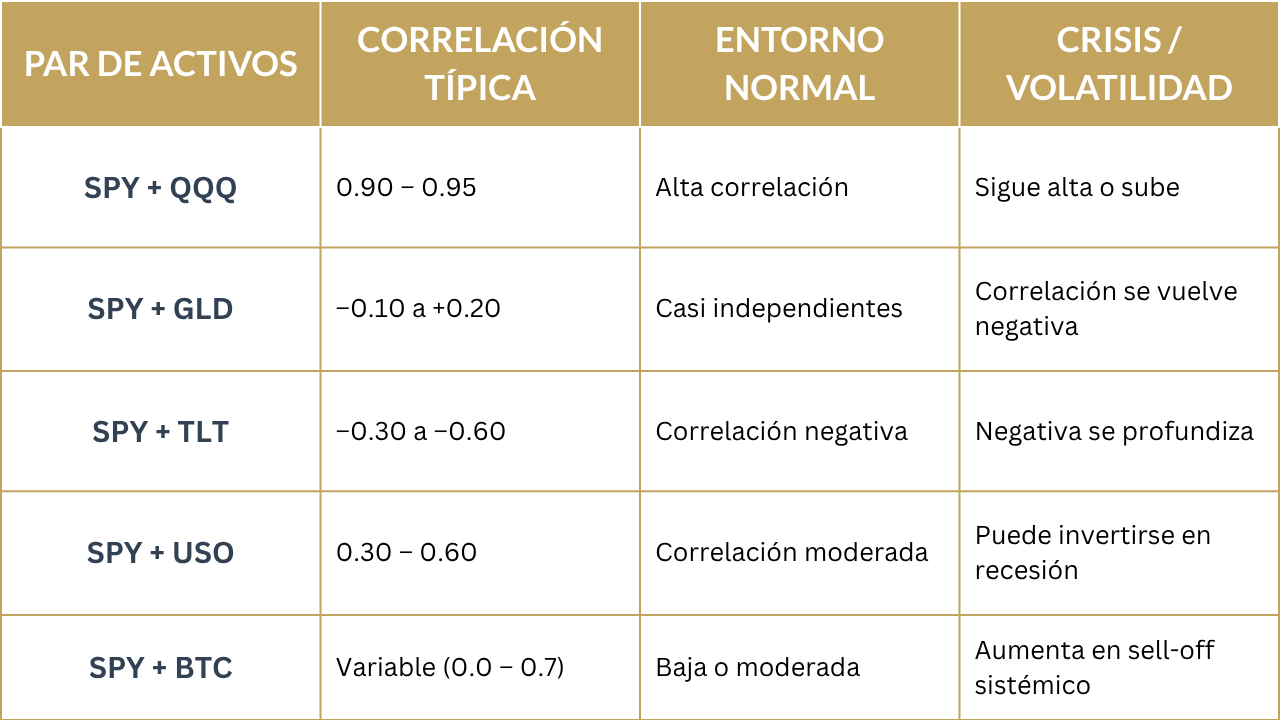
El caso de SPY y QQQ ilustra el problema central de la diversificación superficial: un trader que tiene posiciones en ambos cree tener exposición a dos mercados diferentes, pero en términos de correlación de riesgo tiene esencialmente una sola posición. La verdadera diversificación requiere activos cuya correlación se mantenga baja — o se vuelva negativa — precisamente cuando el mercado cae.
La trampa de la correlación en las caídas
El fenómeno más importante que el trader debe entender sobre la correlación es su comportamiento asimétrico: tiende a aumentar en mercados bajistas y a disminuir en mercados alcistas. Esto significa que la diversificación basada en correlaciones medidas en periodos tranquilos tiende a desaparecer exactamente cuando más se necesita.
El mecanismo es en parte conductual. En momentos de pánico, los inversores institucionales y minoristas venden activos de forma indiscriminada para generar liquidez. Esa venta simultánea de activos que en condiciones normales no están relacionados crea una correlación artificial de corto plazo que puede durar semanas o meses.
Esta dinámica tiene consecuencias prácticas para cualquier trader que opere opciones con múltiples subyacentes. Si las posiciones abiertas tienen exposición en SPY, QQQ, IWM y varios nombres individuales del sector tecnológico, la Delta agregada del portafolio puede ser mucho mayor de lo que parece a primera vista. Un movimiento de mercado afecta todas esas posiciones en la misma dirección, al mismo tiempo.
Una de las formas más efectivas de medir el riesgo real de un portafolio de opciones no es sumar el riesgo de cada posición por separado — es calcular la correlación entre subyacentes y estimar cuánta exposición neta existe cuando todos se mueven en la misma dirección.
Construir diversificación real: qué buscar
La diversificación con criterio no implica eliminar la correlación entre todos los activos del portafolio — eso sería prácticamente imposible y en muchos casos no deseable. Implica entender qué parte del portafolio está verdaderamente descorrelacionada y cuál está expuesta al mismo riesgo de fondo.
Tres criterios prácticos ayudan a construir un portafolio con diversificación real:
- Mezclar activos con correlación estructuralmente baja o negativa. La relación entre renta variable y bonos de largo plazo, la relación entre SPY y oro en ciertos entornos, o la exposición a activos con ciclos económicos distintos — commodities agrícolas vs sector financiero, por ejemplo — ofrece una base de descorrelación más robusta que diversificar dentro del mismo sector o índice.
- Medir la correlación en periodos que incluyan correcciones. Una correlación calculada solo en los últimos 12 meses de mercado alcista no dice nada sobre cómo se comportará el portafolio en una caída. Incluir periodos de volatilidad elevada en el cálculo da una imagen más honesta.
- Monitorear la correlación implícita. Más allá de la correlación histórica, la volatilidad implícita del índice vs la de sus componentes da una señal sobre cuánta correlación está descontando el mercado en este momento. Un VIX elevado con IV individuales bajas suele indicar correlación alta esperada — el mercado anticipa que todo caerá junto.
Diversificar con criterio no es más complicado que distribuir el capital en múltiples posiciones — es hacerlo mirando la correlación entre esas posiciones, no solo sus nombres. Esa diferencia, aplicada de forma consistente, es lo que separa un portafolio verdaderamente distribuido de uno que solo parece diversificado hasta que el mercado lo pone a prueba.
